【47都道府県 民泊マーケットレポート 東北まとめ】東北6県|宿泊は全国の5.8%、民泊は1.8%。参入するならどのエリアか|工務店・不動産会社の参入戦略(minpac式)
結論:東北6県は、宿泊需要に比べて民泊がまだ少ない地域です。延べ宿泊者数は全国の5.8%ありますが、民泊の届出住宅数は全国の1.8%にとどまります。
参入するなら、仙台(宮城)・村山(山形)・東青(青森)・県南(岩手)・県北(福島)の5エリアが東北の上位です。型は、どの県でも「空き家・中古住宅をリノベーションした一棟貸し」が軸になります。
一方、民泊1件あたりの稼働は6県とも全国平均の6割以下です。運営代行に任せるだけでは利益が残りにくく、自社で運営する、季節の山に合わせて営業日を組むなど、収支の組み立てが成否を分けます。
連載「47都道府県 民泊マーケットレポート」は、民泊事業への参入を考える工務店・不動産会社の経営者に向けて、各県の民泊市場を同じ物差しで分析するシリーズです。第2弾の青森県から第7弾の福島県まで、東北6県を取り上げてきました。本記事はその「まとめ編」です。
この記事で分かることは次の3点です。
- 東北6県の民泊市場が、全国のなかでどの位置にあり、県ごとにどう違うか
- 東北36エリアのうち、どこが参入に向いているか(東北エリア参入ランキング)
- どの型で参入すれば、収支が成り立ちやすいか
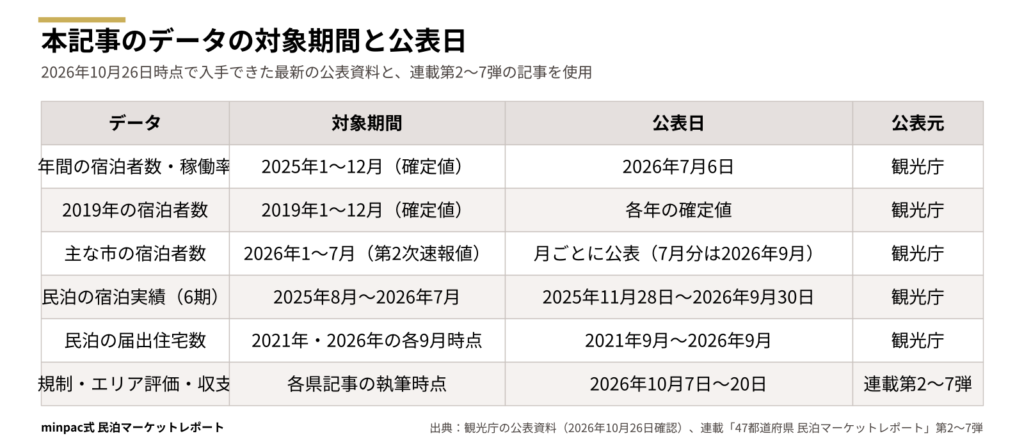
前半(第1〜4章)で6県の市場を比べ、後半(第5〜7章)で参入先のランキングと戦略を示します。分析には、観光庁などが公表している無料の公開データと、連載第2〜7弾で各県について確認した内容を使っています。使ったデータの対象期間と公表日は次のとおりです。
第1章 minpac式・東北6県の民泊市場の座標
東北6県は「宿泊需要は全国の中位から下位、民泊の供給と稼働は全国の下位」という地域です。ただし、6県の中身は一様ではありません。
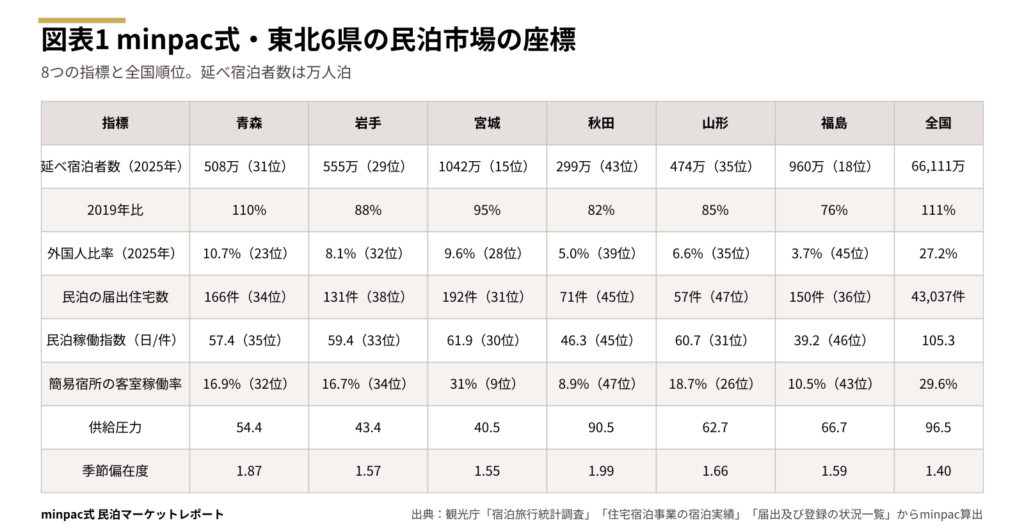
延べ宿泊者数(2025年)は、宮城県の1,042万人泊(全国15位)と福島県の960万人泊(18位)が大きく、2県で6県合計の半分を占めます。秋田県は299万人泊(43位)で、宮城県の3割弱の規模です。
外国人の比率は、全国の27.2%に対して6県とも1割前後かそれ以下です。最も高い青森県で10.7%、最も低い福島県で3.7%です。東北の宿泊は、まだ日本人客が中心です。
民泊の届出住宅数は、宮城県の192件が最多で、山形県の57件は全国で最も少ない件数です。6県を合わせても767件で、全国(43,037件)の1.8%です。
民泊1件あたりの稼ぎやすさを示すminpac式・民泊稼働指数(届出住宅1件あたりの年間宿泊日数)を、近隣の道県と比べたのが図表2です。
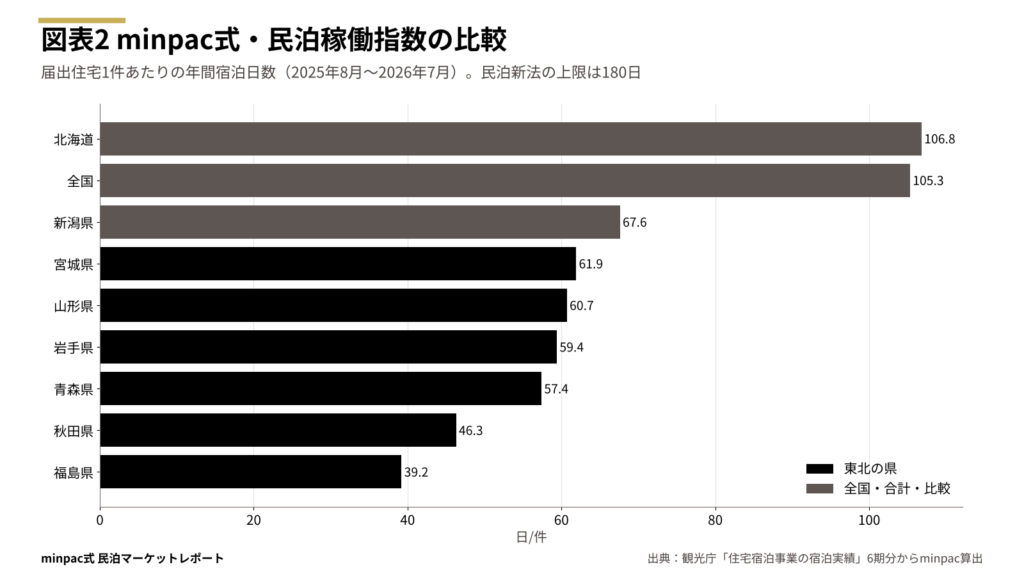
6県の稼働指数は39.2〜61.9日で、全国の105.3日を大きく下回ります。民泊新法の上限180日に対する到達率は、最も高い宮城県で34%、最も低い福島県で22%です。北海道(106.8日)や新潟県(67.6日)と比べても、東北の民泊は「まだ稼げる仕組みが育っていない」段階だと考えられます。
なお、稼働指数は届出をしたまま休んでいる住宅も分母に入るため、実際に営業している物件の稼働より低く出ます。それでも、6県が全国30位以下にそろっていることは、東北に共通する課題を示しています。
6県の特徴を一言でまとめると、次のようになります。
- 青森県:宿泊者が2019年を上回った唯一の県。民泊の宿泊者の半数が外国人
- 岩手県:温泉・里山と出張の需要が半分ずつ。季節の差が東北で小さい
- 宮城県:仙台に需要が集中する東北最大の宿泊県。簡易宿所の稼働は全国9位
- 秋田県:宿泊者は東北最少で、小さな宿が余り気味。規制は最も緩い
- 山形県:民泊は全国最少の57件。温泉地で長く泊まる需要がある
- 福島県:宿泊の規模は東北2位だが、民泊の稼働は東北で最も低い
■ minpac式 3行要約
- 東北6県の延べ宿泊者数は全国の5.8%、民泊は全国の1.8%
- 民泊稼働指数は6県とも全国30位以下で、全国平均の6割以下
- 需要に対して民泊が少ない一方、稼ぐ仕組みはまだ育っていない
第2章 東北6県の民泊規制の比較
東北6県の規制は「上乗せの条例がない県」と「学校の周囲や住宅地で平日の営業を制限する県」に分かれます。
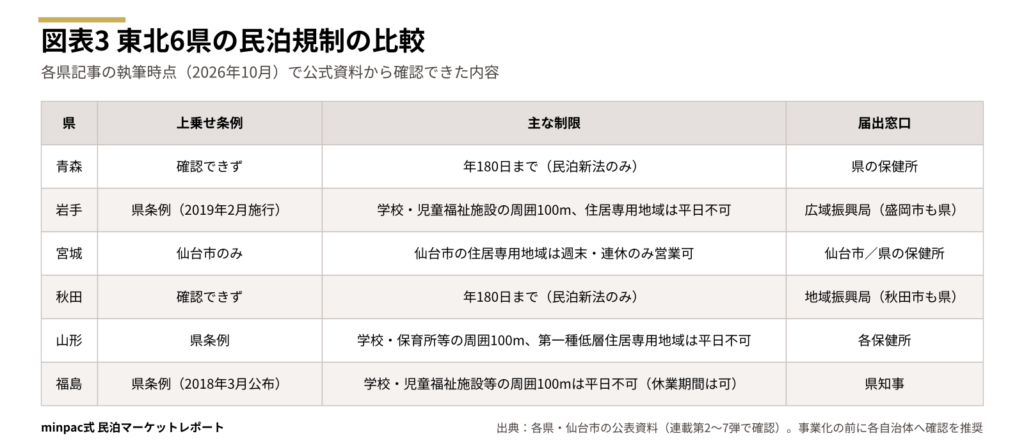
青森県と秋田県は、民泊新法(年180日まで)に上乗せする条例が確認できませんでした。住居専用地域でも法の範囲内で営業でき、規制の面では参入しやすい県です。
岩手県・山形県・福島県は、県の条例で学校や保育所などの周囲100m以内の平日営業を制限しています。岩手県は住居専用地域全体、山形県は第一種低層住居専用地域でも平日の営業ができません。福島県は用途地域による制限がなく、学校の休業期間(春・夏・冬休みなど)は平日も営業できます。
宮城県は県の条例がなく、仙台市だけが市の条例を持っています。仙台市の住居専用地域では、日曜正午から土曜正午まで営業できず、実質的に週末と連休だけの営業になります。
工務店・不動産会社の目線では、次の2点が実務の分かれ目です。
- 条例のある県・市では、候補物件の用途地域と、学校・保育所までの距離を最初に確認する
- 平日の営業が制限される立地では、年180日の上限より先に「営業できる日数」が収益の天井になる。この場合は、日数の上限がない簡易宿所(旅館業の許可)も検討する
簡易宿所は営業日数の上限がない代わりに、旅館業法の許可が必要で、用途地域によっては営業できません。建築基準法の用途変更や消防設備の基準も民泊より厳しくなるため、改修の設計段階から確認しておくことが大切です。施工を担う工務店にとっては、ここが提案力を発揮できる部分でもあります。
規制の面から6県を並べると、参入のしやすさは次の順になります。最も緩いのは、上乗せ条例のない青森県と秋田県です。次に、仙台市以外は条例のない宮城県が続きます。福島県は学校周辺の制限がありますが、用途地域による制限がなく、休業期間は平日も営業できるため、影響は比較的小さいと考えられます。岩手県と山形県は、住居専用地域(山形県は第一種低層住居専用地域)で平日の営業ができないため、市街地の住宅を使う場合は立地の確認がより重要になります。
ただし、規制が緩いことと稼げることは別の話です。規制が最も緩い秋田県は、民泊の稼働指数が全国45位にとどまります。規制は「参入の入口」の条件であり、収益は需要と運営で決まる点に注意が必要です。
規制は2026年10月の各県記事の執筆時点の情報です。事業化の前に、各自治体へ確認することを推奨します。
■ minpac式 3行要約
- 青森県・秋田県は上乗せ条例がなく、規制の面で参入しやすい
- 岩手・山形・福島は学校周辺などで平日の営業を制限している
- 仙台市の住宅地は週末のみ。立地によっては簡易宿所も検討する
第3章 東北6県の宿泊需要の構造
東北の宿泊需要は、コロナ前の水準にまだ戻っていません。一方で、外国人客は全国並みのペースで増えています。
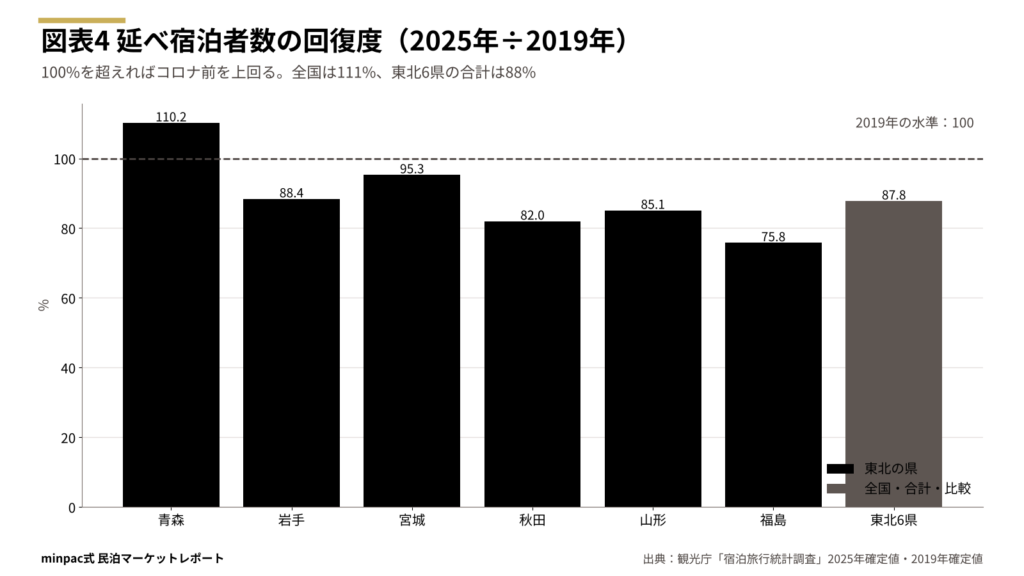
2025年の延べ宿泊者数を2019年と比べると、全国は111%とコロナ前を上回りました。東北6県の合計は88%で、1割以上少ない水準です。
県別では、青森県だけが110%と2019年を上回っています。福島県は76%、秋田県は82%と回復が遅れています。福島県は2019年に1,266万人泊と東北最大でしたが、2025年は960万人泊で宮城県を下回りました。
なお、2026年1〜7月の速報値では、秋田県が前年同期比120%、青森県が117%、福島県が110%と伸びています。ただし2026年1月分から調査の層化基準が変わったため、前年との比較は参考値です。
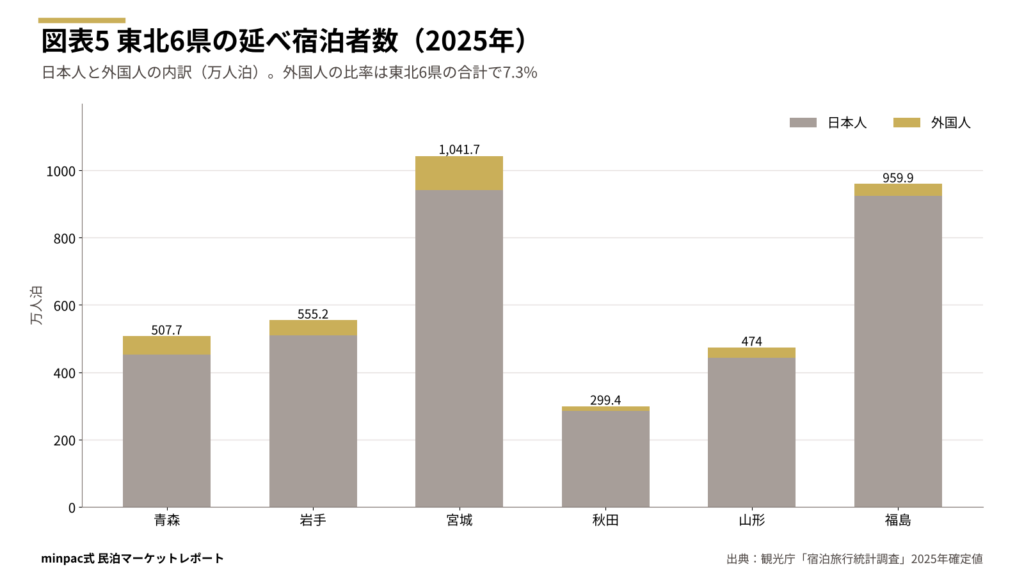
外国人の延べ宿泊者数は、6県合計で2019年の185万人泊から2025年に282万人泊へ1.52倍になりました。全国の伸び(1.56倍)とほぼ同じペースです。宮城県(1.79倍)と福島県(1.68倍)の伸びが大きく、秋田県(1.06倍)はほぼ横ばいです。
ただ、外国人の比率は6県合計で7.3%にとどまり、全国の外国人宿泊者のうち東北に泊まるのは1.6%です。東北の宿泊需要の柱は、今のところ日本人の観光と出張だといえます。
月別に見ると、東北の需要には共通の山があります。
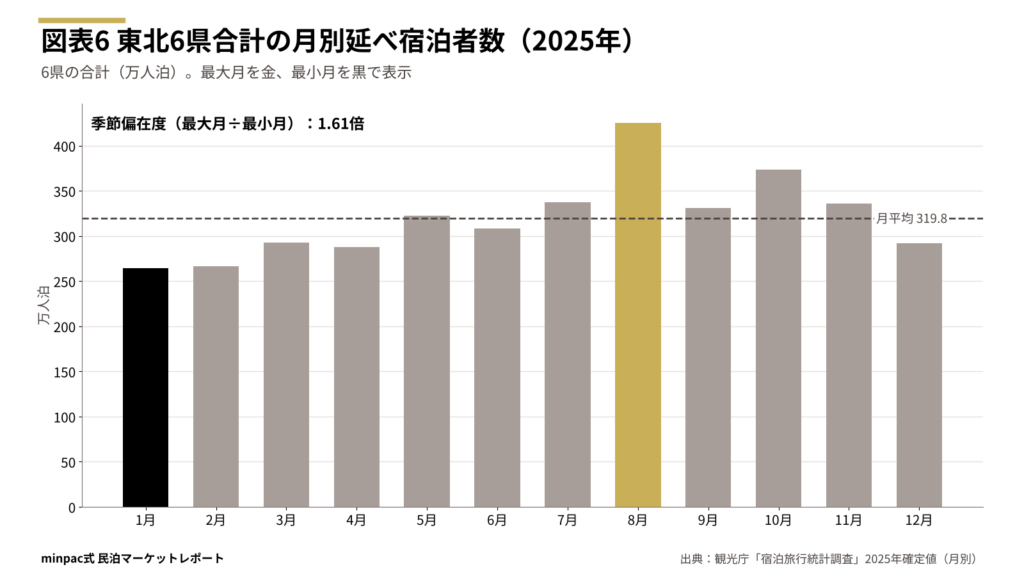
6県合計で最も多いのは8月の425万人泊、最も少ないのは1月の264万人泊です。8月は青森ねぶた祭・秋田竿燈まつり・仙台七夕まつり・山形花笠まつりなどの夏祭りと帰省が重なります。10月も紅葉で374万人泊と多く、夏と秋の2つの山がある構造です。
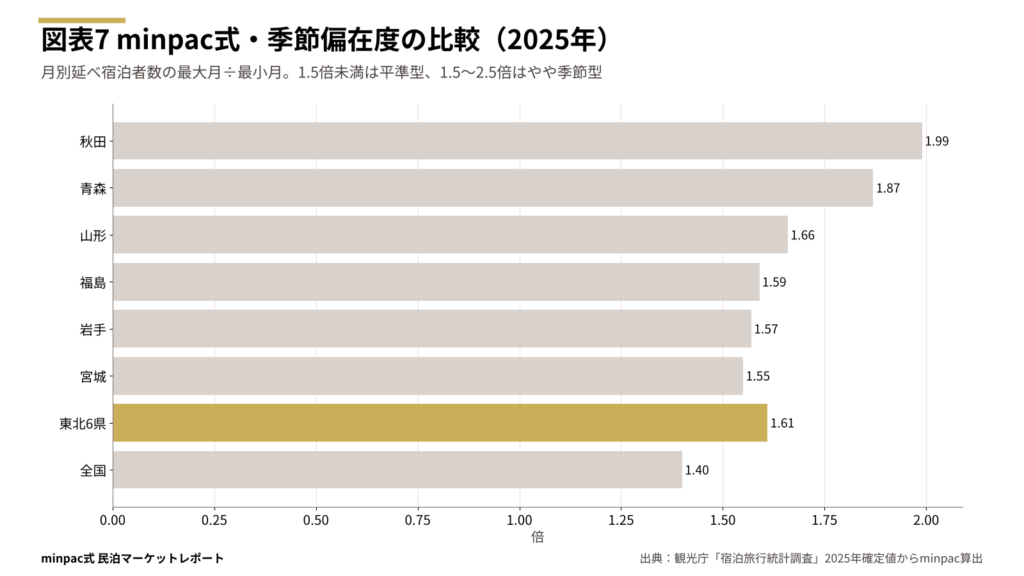
最大月を最小月で割ったminpac式・季節偏在度は、6県合計で1.61倍です。全国の1.40倍より季節の差が大きく、6県とも「やや季節型」(1.5〜2.5倍)に入ります。最も差が大きいのは秋田県(1.99倍)と青森県(1.87倍)で、冬の需要が落ち込みます。
民泊で考えると、冬の稼働が下がることを前提に、夏祭りと紅葉の時期に営業日と単価を集中させる組み立てが必要です。
■ minpac式 3行要約
- 東北6県の宿泊は2019年の88%。全国(111%)より回復が遅い
- 外国人は1.52倍に増えたが、比率は7.3%で日本人客が中心
- 季節偏在度は6県とも1.5倍超。8月と10月が需要の山
第4章 東北6県の民泊の供給と稼働の実態
東北の民泊は、件数は全国と同じペースで増えていますが、需要に対する供給はまだ少なく、競争は全国より緩やかです。
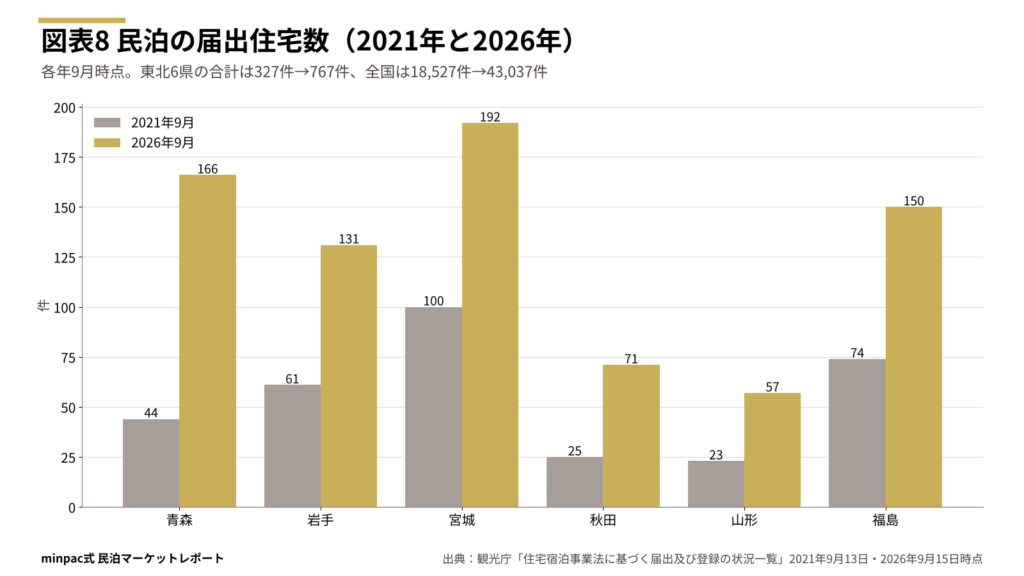
6県の届出住宅数は、2021年9月の327件から2026年9月の767件へ2.35倍になりました。全国の伸び(2.32倍)とほぼ同じです。全国に占める割合は、2021年も2026年も1.8%で変わっていません。
県別では、青森県が44件から166件へ3.8倍と最も伸びました。秋田県(2.8倍)、山形県(2.5倍)が続きます。ただし山形県と秋田県は、件数そのものがまだ数十件の規模です。
一方で、やめる事業者も一定数います。各県が受け付けた届出のうち、事業を廃止した件数の割合は、青森県が約1割(185件中19件)、秋田県が約1.5割(83件中12件)に対して、岩手県(164件中33件)、山形県(73件中16件)、福島県(188件中38件)は約2割、宮城県の県受付分は約3割(179件中53件)です。参入はしやすい一方で、稼働が伸びずに撤退する例も少なくないと読めます。参入前に収支の見通しを立てることが欠かせません。
次に、宿泊需要に対して小さな宿がどれだけあるかを示すminpac式・供給圧力を比べます。
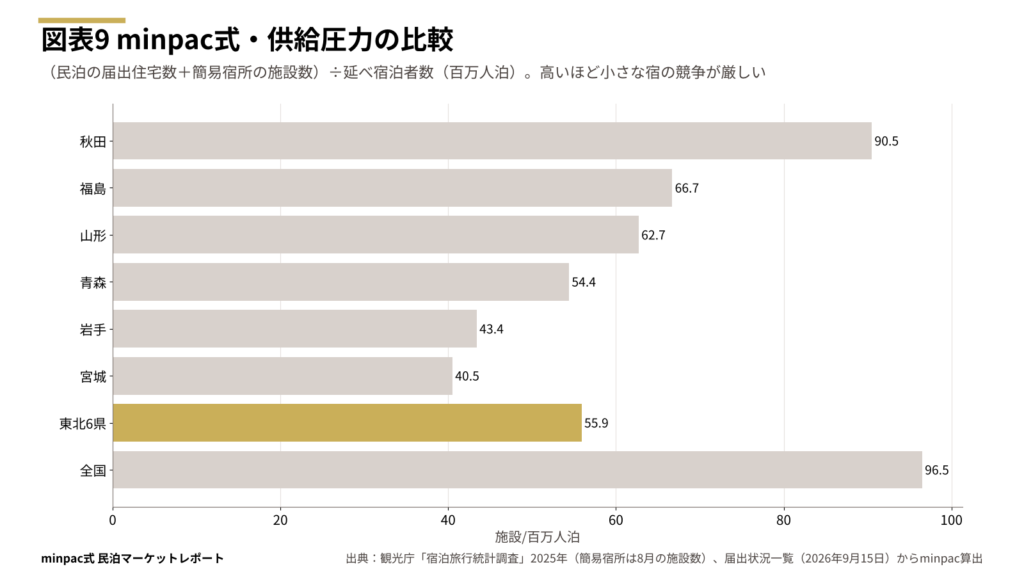
供給圧力は、民泊の届出住宅数と簡易宿所の施設数の合計を、延べ宿泊者数(百万人泊)で割った値です。6県合計は55.9で、全国の96.5の6割ほどです。宿泊需要に比べて小さな宿が少なく、競争は全国より緩いと読めます。
ただし秋田県は90.5と全国に近い水準です。簡易宿所が200施設ある一方で宿泊者数が少なく、簡易宿所の客室稼働率は8.9%と全国で最も低くなっています。秋田県では「宿が足りない」とはいえない点に注意が必要です。
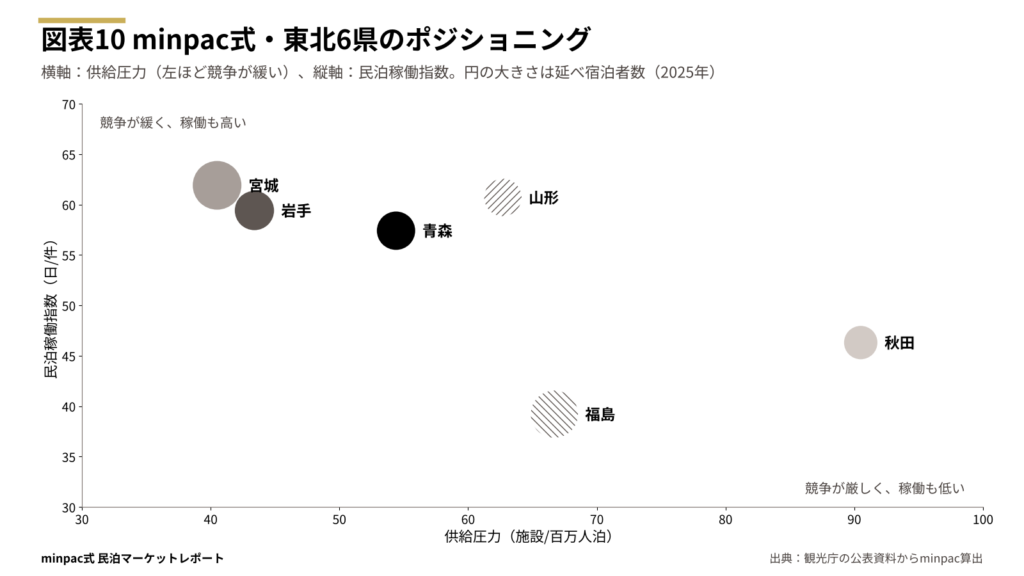
供給圧力(横軸)と民泊稼働指数(縦軸)で6県を並べると、宮城県と岩手県が「競争が緩く、稼働も相対的に高い」位置にあります。宮城県は簡易宿所の客室稼働率も31%と全国9位で、東北で唯一、全国平均(29.6%)を上回ります。
一方、福島県は宿泊需要が大きいにもかかわらず、民泊の稼働指数が39.2日と東北で最も低くなっています。民泊の宿泊者に占める日本人の割合が81.5%と6県で最も高く、出張や家族旅行の需要をホテル・旅館が受け止めている構造だと考えられます。反対に青森県は、民泊の宿泊者の約半数が外国人です。
■ minpac式 3行要約
- 東北の民泊は5年で2.35倍。全国と同じペースで増えている
- 供給圧力は6県合計55.9で、全国96.5より競争が緩い
- 宮城・岩手は稼働と競争のバランスが良く、秋田は宿が余り気味
第5章 minpac式・東北エリア参入ランキング
ここからは、県の枠を外して「東北で参入するならどのエリアか」を考えます。連載第2〜7弾では、6県を合わせて36のエリアをminpac式エリア参入スコアで採点しました。需要・季節・規制・競合・物件の5項目を5点満点で採点し、100点に換算したものです。採点の基準は全県共通です。
その36エリアを1つの表に並べたのが図表11です。同じ点数の場合は、①需要の点が高い順、②その県の民泊稼働指数が高い順に並べました。
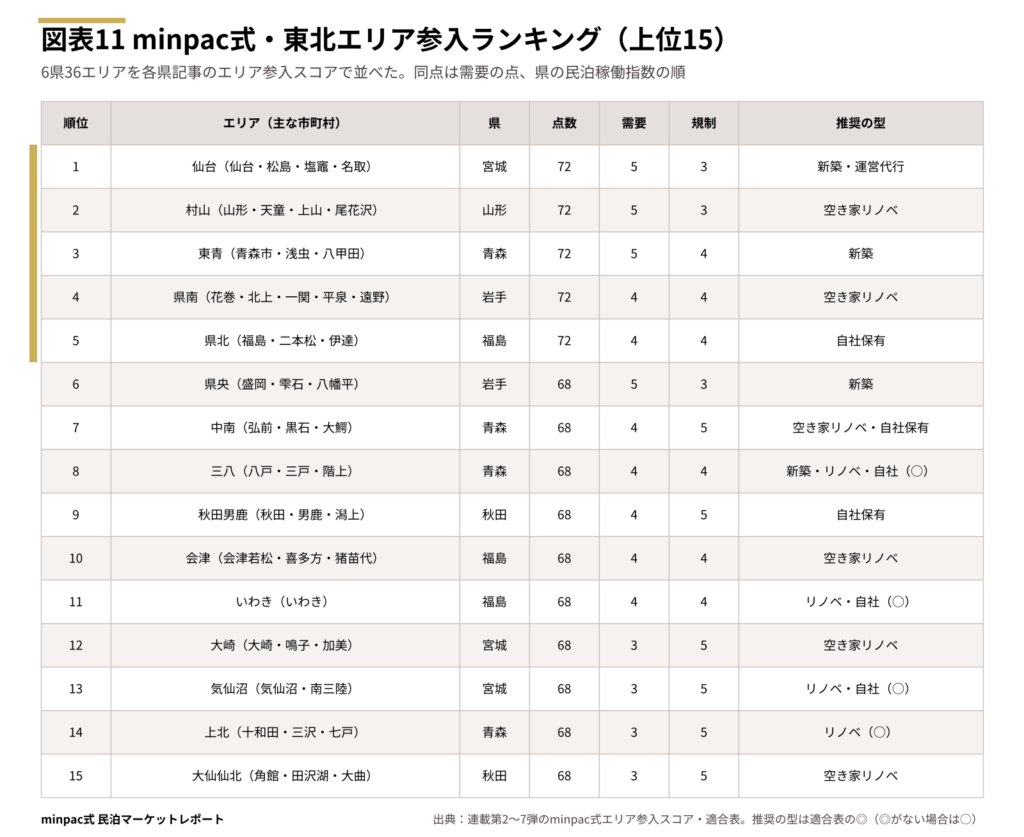
36エリアの内訳は、Bランク(65〜79点)が17、Cランク(50〜64点)が18、Dランク(49点以下)が1です。80点以上のAランクは、東北にはありませんでした。多くの県で競合・物件の2項目はエリア別のデータがなく3点で採点していること、季節による需要の差が大きいことが、点数を押し下げています。
注意点が1つあります。エリア参入スコアの「需要」は、その県の中での相対評価です。秋田県で需要5点のエリアと、宮城県で需要5点のエリアは、宿泊者数の規模が違います。そこで、県をまたいで需要の大きさを比べるために、観光庁が市別に公表している延べ宿泊者数を並べました。
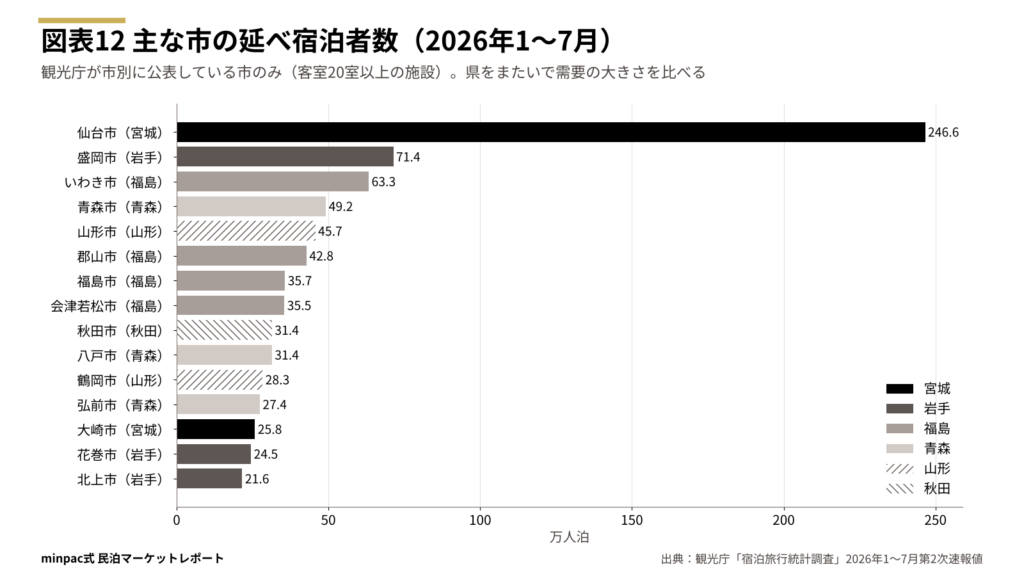
仙台市が246.6万人泊と突出し、盛岡市(71.4万人泊)、いわき市(63.3万人泊)、青森市(49.2万人泊)、山形市(45.7万人泊)が続きます。ランキング上位のエリアは、いずれもこうした県庁所在地クラスの都市か、その近くの温泉地を含んでいます。
1位 仙台(宮城):72点・Bランク
東北で需要が最も大きいエリアです。仙台市の延べ宿泊者数は東北の主な市で最大で、2026年1〜7月だけで外国人も40万人泊を超えます。季節の差も小さく、需要と季節の2項目で満点です。
弱みは規制と物件です。仙台市の住居専用地域は週末しか営業できず、空き家が少ないため物件の点も2点にとどまります。市の中心部は商業系の用途地域での簡易宿所、郊外の松島・塩竈・秋保では空き家リノベの一棟貸し、と立地で型を分けるのが現実的です。運営代行の需要も東北で最も見込めます。
2位 村山(山形):72点・Bランク
山形市・天童・上山に、蔵王・銀山・かみのやまの温泉がそろうエリアです。山形県の民泊は全国最少の57件で、競合の点は4点と高めです。山形県の民泊は1組あたりの宿泊日数が長く、温泉地での連泊需要を取り込める余地があります。中古住宅をリノベーションした一棟貸しが最も向いています。
3位 東青(青森):72点・Bランク
青森市・浅虫温泉・八甲田を含むエリアです。8月のねぶた祭に需要が集中する一方、八甲田の紅葉やスキーもあり、季節の点は3点です。上乗せ条例がなく、青森県の連載記事では新築民泊の最有力に挙げました。
4位 県南(岩手):72点・Bランク
花巻・北上・一関・平泉・遠野を含み、温泉と里山の体験がそろうエリアです。季節の点が4点と、東北では需要が平準なのが強みです。花巻温泉郷や平泉の世界遺産など人が集まる目的地があり、空き家リノベの一棟貸しを置いて連泊の理由をつくる型が向いています。県の条例があるため、学校・保育所の周囲と住居専用地域は避けて物件を探します。
5位 県北(福島):72点・Bランク
福島市・二本松・伊達を含み、飯坂・土湯などの温泉と出張の需要があるエリアです。季節の差が小さい一方、福島県の民泊稼働指数は39.2日と東北で最も低い水準です。運営代行に任せる民泊新法の型より、自社で保有して通年で営業する型が向いています。
6位以下:68点のBランク12エリア
68点には12エリアが並びます。このうち、各県の記事で「最有力」とした中南(青森・弘前)、会津(福島)、大仙仙北(秋田・角館)は、点数より「物件の魅力で選ばれる」型のエリアです。城下町や武家屋敷の町並みがあり、空き家リノベの一棟貸しで単価を上げやすいのが共通点です。
県央(岩手・盛岡)、三八(青森・八戸)、秋田男鹿(秋田市)、いわき(福島)は、都市の出張と観光の需要があるエリアです。新築民泊や自社保有での運営が候補になります。大崎(宮城・鳴子)、気仙沼(宮城)、上北(青森・十和田)は、規制が緩い一方で需要の規模が小さく、型を絞って検討するエリアです。
県別に見たエリアの分布
県ごとにBランクのエリア数を見ると、宮城県が7エリア中5、青森県が6エリア中4と多く、山形県は4エリア中1、秋田県は8エリア中2にとどまります。宮城県と青森県は、県内の複数のエリアに参入の候補がある県です。山形県と秋田県は、候補が村山や大仙仙北・秋田男鹿に絞られる県だといえます。
Cランクのエリアをどう考えるか
Cランク(50〜64点)の18エリアは「型を絞って検証する」エリアです。参入できないという意味ではありません。たとえば庄内(山形・64点)は、鶴岡・酒田の食や出羽三山の需要があり、山形県の記事では自社保有での運営に向くと評価しました。沿岸(岩手)や石巻・気仙沼(宮城)など三陸沿岸のエリアは、夏の海と食の需要が中心で、通年の稼働より繁忙期の単価で収支を組む型になります。
Cランクのエリアで参入を考える場合は、近くに人が集まる目的地(温泉・祭り・自然の名所)があるか、自社の拠点から運営できる距離かを、地点ごとに確かめることをお勧めします。
なお、エリアの評価は県の統計にもとづく傾向で、個別の地点の良し悪しを示すものではありません。候補地ごとの判断は、minpac式エリア診断で行います。
■ minpac式 3行要約
- 東北36エリアにAランクはなく、72点の5エリアが上位
- 1位の仙台は需要が突出するが、住宅地は週末のみの営業
- 68点の12エリアは、物件の魅力で選ばれる町並み型が狙い目
第6章 参入の型別戦略と収支
6県の記事の結論を並べると、東北での参入の型は「空き家・中古住宅リノベの一棟貸し」が軸になります。
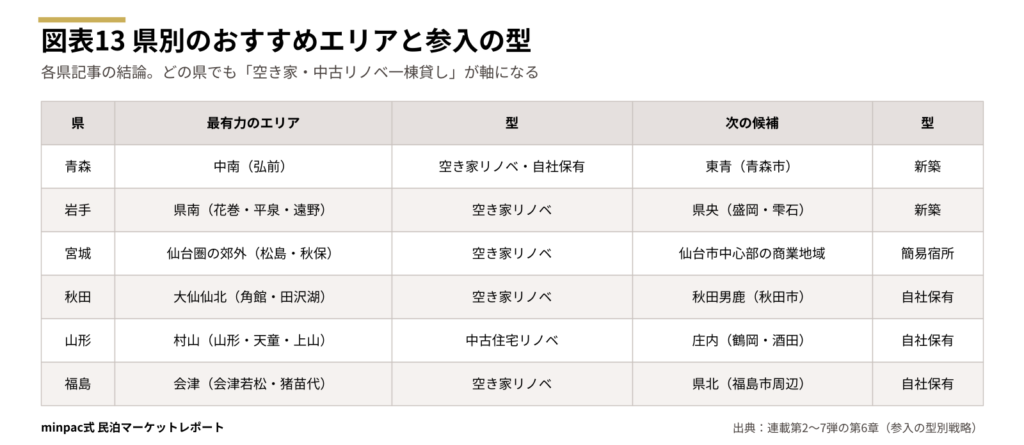
6県すべてで、最有力のエリアに空き家または中古住宅のリノベーションを挙げました。東北は地方部を中心に空き家が多く、物件を手頃に取得しやすい地域です。城下町・温泉地・武家屋敷など、物件そのものの魅力を出しやすい町も多くあります。工務店にとっては、改修の施工で利益を出しながら、販売や運営につなげられる型です。
ほかの型についても、東北での考え方を整理しておきます。
- 新築民泊(企画・施工):需要が通年で、土地が手頃な県庁所在地クラスの都市に向く。東青(青森市)、県央(盛岡)、仙台が候補
- 運営代行・管理:民泊の件数が少ないため、単独の事業としては規模が出にくい。仙台圏や自社の施工物件を起点に、受託を積み上げる形が現実的
- 自社保有での運営:稼働が低い県ほど、代行手数料を抑えられる自社運営の効果が大きい。秋田市、福島市周辺、庄内などが候補
次の候補には、県庁所在地クラスの都市が並びました。青森市・盛岡市では新築民泊、仙台市中心部では簡易宿所、秋田市・庄内・福島市周辺では自社保有での運営です。都市部は需要が通年である一方、地価や規制の確認が欠かせません。
各県の記事で試算した、推奨モデルの収支(民泊新法・運営代行に委託する一棟貸し)を並べたのが図表14です。
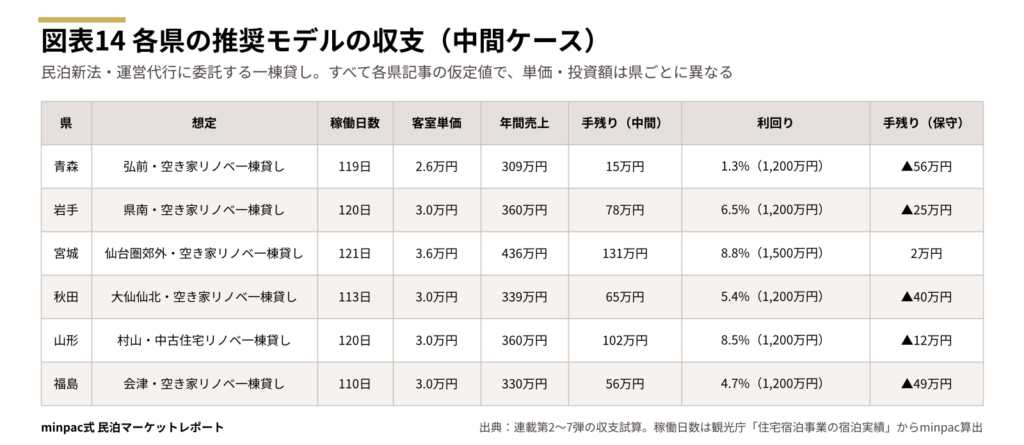
中間ケース(稼働指数と180日の中間)の年間の手残りは、宮城県(仙台圏郊外)の131万円が最も大きく、山形県(村山)の102万円が続きます。一方、保守ケース(県の稼働指数の実績どおり)では、宮城県を除く5県で手残りが赤字になります。客室単価・経費・投資額は県ごとの仮定値のため、数字の大小より「保守ケースでは成り立ちにくい」という共通点に注目してください。
収支を成り立たせるために、東北で共通して効く打ち手は次の3つです。
- 稼働日を山に集中させる:8月の夏祭りと10月の紅葉に営業日を寄せ、この時期の単価を上げる
- 運営の一部を自社で担う:清掃や駆けつけを自社の拠点から行い、運営代行の手数料(売上の20%)を減らす
- 平日も営業できる仕組みにする:条例で平日の営業が制限される立地や、180日では足りない立地では、簡易宿所の許可を検討する
とくに1つ目の「稼働日を山に集中させる」は、東北で効果が大きい打ち手です。6県合計の月別宿泊者数では、7〜11月の5か月で年間の約47%を占めます。民泊新法の180日を、需要の強い夏と秋に厚く配分し、冬は暖房費のかからない最低限の営業にとどめる、といった組み立てが考えられます。中間ケースの稼働日数(110〜121日)を実現できるかどうかは、この配分と価格設定にかかっています。
工務店・不動産会社にとっては、空き家の仕入れ(仲介)、改修(施工)、運営(管理)を1社で担えることが強みになります。とくに冬の設備(断熱・暖房・凍結対策)は、施工会社だからこそ提案できる差別化の要素です。
■ minpac式 3行要約
- 6県すべてで、最有力の型は空き家・中古住宅リノベの一棟貸し
- 中間ケースの手残りは宮城131万円、山形102万円が上位
- 保守ケースは5県で赤字。季節集中と自社運営で収支を組む
第7章 東北共通の論点とリスク
6県の記事で共通して挙がった論点を4つにまとめます。
冬の運営コストと安全対策
東北の民泊は、冬の暖房費・除雪・水道管の凍結対策が収支を左右します。各県の試算でも、光熱費(暖房・除雪を含む)・消耗品・税・保険で年80〜90万円を見込みました。古い空き家は断熱性能が低いことが多く、改修の段階で断熱と暖房設備に投資するかどうかが、冬の稼働とランニングコストの両方に効きます。
清掃・駆けつけ人材の確保
民泊が少ない地域では、清掃や緊急時の駆けつけを請け負う事業者も少なくなります。とくに温泉地や里山のエリアでは、運営代行の会社が近くにないことも考えられます。自社の拠点から30分以内で対応できるかを、物件を決める前に確認しておく必要があります。
夏祭りへの需要集中と価格設定
8月の夏祭りの時期は、ホテル・旅館が早くから満室になり、一棟貸しの需要が高まります。一方、この時期だけで稼ぐ組み立てでは、残りの季節の稼働が課題として残ります。祭りの時期の単価を上げつつ、紅葉・雪・温泉など季節ごとの目的地を組み合わせて、年間を通じた集客の理由をつくることが大切です。
規制と災害の確認
岩手・山形・福島の3県と仙台市では、学校や保育所の周囲、住宅地で平日の営業が制限されます。物件を仕入れる前に、用途地域と周囲100mの施設を確認する手順を社内で決めておくと、手戻りを防げます。また、沿岸部の津波浸水想定区域や、河川沿いの浸水想定区域も、ハザードマップで必ず確認してください。宿泊者の安全と、保険料や融資の条件に関わります。
■ minpac式 3行要約
- 光熱(暖房・除雪)・税・保険などの固定費は年80〜90万円
- 清掃・駆けつけは自社の拠点から30分以内が目安
- 夏祭りの単価を上げつつ、紅葉・雪・温泉で通年の理由をつくる
次の一歩:候補地をminpac式で診断する
本記事は、東北6県と36エリアの傾向を示したものです。同じエリアでも、観光地や駅からの距離、用途地域、学校・保育所との距離、周辺の宿の数によって、収益は大きく変わります。
候補地や保有物件がある場合は、「minpac式エリア診断」で、需要・回遊性・競合・規制を地点単位で診断します。工務店・不動産会社の新規事業として民泊を検討される際の判断材料としてご活用ください。
各県の詳しい分析は、連載第2弾(青森県)〜第7弾(福島県)の記事をご覧ください。
出典
- 観光庁「宿泊旅行統計調査」2025年確定値(2026年7月6日公表)、2019年確定値、2026年1〜7月第2次速報値:https://www.mlit.go.jp/kankocho/tokei_hakusyo/shukuhakutokei.html
- 観光庁「住宅宿泊事業の宿泊実績について」2025年8月〜2026年7月分(2025年11月28日〜2026年9月30日に順次公表)、「住宅宿泊事業法に基づく届出及び登録の状況一覧」2021年9月13日・2026年9月15日時点:https://www.mlit.go.jp/kankocho/minpaku/business/host/construction_situation.html
- 連載「47都道府県 民泊マーケットレポート」第2弾 青森県〜第7弾 福島県(規制・エリア参入スコア・適合表・収支試算。各記事に一次資料の出典を記載)
(観光庁の資料は2026年10月26日に内容を確認)
免責事項
統計は各機関の公表値です。minpac式の各指標は、公表値から算出した値です。エリア参入スコアと収支試算は各県記事の執筆時点のもので、収支は仮定に基づく試算であり、実際の収益を保証するものではありません。規制は執筆時点の情報です。事業化の前に、各自治体や専門家へ確認することを推奨します。
各県の詳しい分析も公開しています。
第2弾 青森県
弘前を含む中南での空き家リノベの一棟貸しと、青森市・浅虫温泉・八甲田を含む東青での新築民泊が有望と考えられます。上乗せ条例がなく、規制の面では参入しやすい県です。
第3弾 岩手県
花巻・北上・一関・平泉・遠野を含む県南での空き家リノベの一棟貸しが有望と考えられ、季節の差が東北で小さいのが強みです。一方、県の条例で学校・保育所の周囲と住居専用地域は平日に営業できないため、立地の確認が欠かせません。
第4弾 宮城県
東北で需要が最も大きい仙台が上位で、中心部は商業系の用途地域での簡易宿所、郊外の松島・塩竈・秋保では空き家リノベの一棟貸しと、立地で型を分けるのが現実的です。仙台市の住居専用地域は週末しか営業できない点に注意が必要です。
第5弾 秋田県
武家屋敷の町並みがある角館を含む大仙仙北での空き家リノベの一棟貸しと、秋田市での自社保有の運営が候補になります。規制は最も緩い一方、小さな宿が余り気味で、簡易宿所の客室稼働率は全国で最も低くなっています。
第6弾 山形県
山形市・天童・上山に蔵王などの温泉がそろう村山での中古住宅リノベの一棟貸しが有望と考えられます。民泊は全国最少の57件と競合が少なく、温泉地での連泊の需要を取り込める余地があります。
第7弾 福島県
宿泊の規模は東北2位ですが、民泊の稼働は東北で最も低い水準です。会津での空き家リノベの一棟貸しと、福島市周辺での自社保有の運営が候補で、運営代行に任せきりにしない収支の組み立てが鍵になります。