【47都道府県 民泊マーケットレポート 第22弾】静岡県|宿泊は全国10位、民泊の稼働は全国平均の6割。条例と競合を読んで勝つ県|工務店・不動産会社の参入戦略(minpac式)
結論:静岡県は「伊豆の温泉・海」と「富士山周辺の周遊」という2つの宿泊需要を持つ県です。
参入するなら、富士エリア(御殿場・富士宮・裾野など)での新築一棟貸しと、伊豆の熱海・伊東の中心部を外した空き家リノベが有望と考えられます。
一方、県の条例で住居専用地域は平日に営業できず、民泊1件あたりの稼働も全国平均の約6割です。静岡市・浜松市は、物件を持たずに運営代行で入る型が現実的です。
連載「47都道府県 民泊マーケットレポート」は、民泊事業への参入を考える工務店・不動産会社の経営者に向けて、各県の民泊市場を同じ物差しで分析するシリーズです。第22弾は、前回の岐阜県と同じく東海地方にあり、宿泊者数では岐阜県の約2.8倍の規模を持つ静岡県を取り上げます。
岐阜県は宿泊者の約4人に1人が外国人でしたが、静岡県は10人に1人です。同じ東海でも、静岡県は国内客が主役の県です。そのうえ、民泊の届出は4年で約2.4倍に増えています。「需要は大きいが、民泊がその需要を取り込めていない」というのが、静岡県を一言で表す構図です。
この記事で分かることは次の3点です。
- 静岡県の民泊市場が、全国のなかでどの位置にあるか
- 県内6エリアのうち、どこが参入に向いているか
- 新築・空き家リノベ・運営代行・自社保有のどの型で参入すべきか
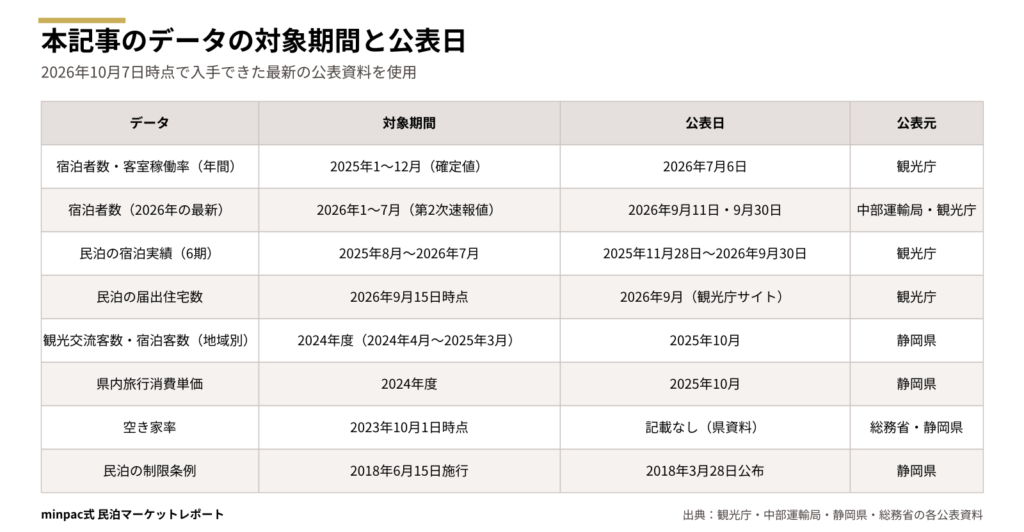
本記事は、観光庁・総務省・静岡県などが公表している無料の公開データだけで分析しています。使ったデータの対象期間と公表日は次のとおりです。いずれも2026年10月7日時点で入手できた最新の公表資料です。
第1章 minpac式・民泊市場の座標
静岡県は「宿泊需要は全国上位、民泊の数も全国上位、しかし民泊1件あたりの稼働は全国の中位以下」という市場です。需要と供給の量はそろっていますが、その2つがうまく結びついていません。
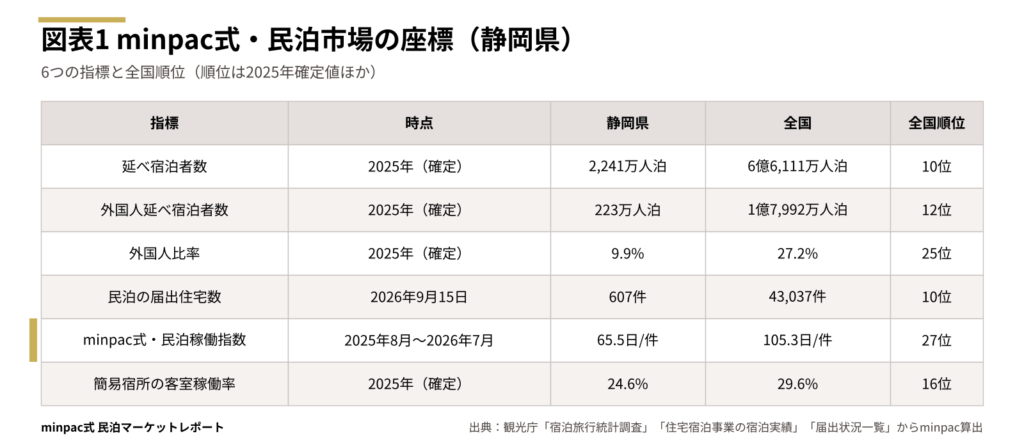
2025年の延べ宿泊者数は2,241万人泊で、全国10位です(観光庁「宿泊旅行統計調査」2025年確定値)。前年からは2.6%減り、2019年と比べても4.4%少ない水準です。
外国人の延べ宿泊者数は223万人泊で全国12位です。ただし宿泊者に占める外国人の割合は9.9%で、全国平均の27.2%を大きく下回り、全国25位にとどまります。静岡県の宿泊は国内客が主役です。
民泊の届出住宅数は607件で、全国10位です(2026年9月15日時点)。静岡市・浜松市も含めて県が届出の窓口になっており、この数字が県全体の民泊の量を表します。
一方、民泊1件あたりの稼ぎやすさを示す「minpac式・民泊稼働指数」は、年65.5日で全国27位です。全国平均の105.3日より約40日少なく、全国平均の約6割の水準です。民泊新法の上限180日に対しては36%にとどまります。
minpac式・民泊稼働指数とは 観光庁が2か月ごとに公表する「住宅宿泊事業の宿泊実績」から、届出住宅1件あたりの宿泊日数を1年分(6期)合計した、本シリーズ独自の指標です。届出だけして休止している住宅も分母に含むため、実際に営業している物件の稼働はこれより高いと考えられます。
民泊に近い小規模な宿である簡易宿所の客室稼働率も24.6%で、全国平均(29.6%)を下回ります。小規模な宿が苦戦している点は、前回の岐阜県(稼働指数66.7日)とほぼ同じ構図です。
■ minpac式 3行要約
- 延べ宿泊者数は2,241万人泊で全国10位(2025年)
- 民泊の届出は607件で全国10位、稼働指数は65.5日で27位
- 需要と供給は大きいが、1件あたりの稼働は全国の約6割
第2章 規制マップ
静岡県は、県の条例で民泊の営業日を絞っている県です。第1弾の千葉県のように「制約は年180日だけ」とはいきません。物件の場所によって、営業できる日数が大きく変わります。
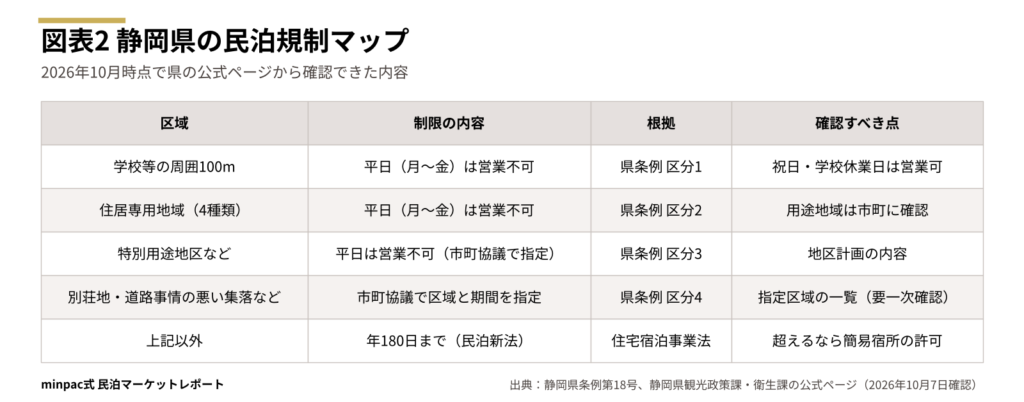
民泊新法では、都道府県などが条例で営業の区域と期間を制限できます。静岡県は2018年に条例を定め、次の区域で平日(月曜日から金曜日、祝日を除く)の営業を禁じています(静岡県条例第18号)。
- 学校等の周囲100m以内:幼稚園・小中学校・高校・保育所・認定こども園など。学校等の休業日は営業できます
- 住居専用地域:第1種・第2種低層住居専用地域と、第1種・第2種中高層住居専用地域
- 特別用途地区など:ホテル・旅館の建築を制限している地区のうち、市町との協議で指定された区域
さらに、静穏な環境を求める住民が多い別荘地や、道路事情のよくない集落などは、市町との協議により区域と期間を指定できるしくみです。具体的な指定区域は県が別資料で公表していますが、本記事の執筆時点では内容を確認できませんでした。伊豆の別荘地で検討する場合は、必ず県の観光政策課に確認してください。
この条例は静岡市・浜松市を含む県全域に適用されます。届出の窓口も県(衛生課)です。
工務店・不動産会社が押さえるべき点は、次の3つです。
- 住居専用地域では年120日前後が上限:平日に営業できないと、土日と祝日だけになります。年間の営業可能日数は120日前後と推定され、180日を前提にした収支は成り立ちません
- 別荘地は条例と管理規約の二重チェック:条例で指定されていなくても、別荘地の管理規約や管理組合のルールで、宿泊事業や不特定の利用者の出入りを制限している例があります。物件の売買や改修の提案前に確認します
- 簡易宿所に切り替える選択肢:旅館業法の簡易宿所の許可を取れば、条例の平日制限と年180日の上限は及びません。ただし住居専用地域では原則として旅館業の建物を建てられないため、商業系・準工業などの用途地域で検討します
規制面から見ると、静岡県は「物件を探す段階で用途地域を確認し、住居専用地域を避ける」ことが、収益を左右する最初の分かれ道です。住宅の用途地域を日常的に扱う工務店・不動産会社にとっては、ここが専門性を発揮できる場面です。
本章の内容は2026年10月7日時点で県の公式ページを確認したものです。条例や運用は変わることがあるため、事業化の前に県・市町の担当部署へ必ず確認してください。
■ minpac式 3行要約
- 県条例で住居専用地域と学校周辺は平日営業ができない
- 別荘地は市町協議で指定の可能性あり。管理規約も要確認
- 用途地域で営業日が決まる。物件探しの段階で確認が必須
第3章 宿泊需要の構造
静岡県の宿泊需要は、コロナ前の水準まであと一歩です。2026年は全国が減るなかで前年並みを保っていますが、伸びているのは国内客で、外国人は減っています。県内では、伊豆に宿泊が集中しています。
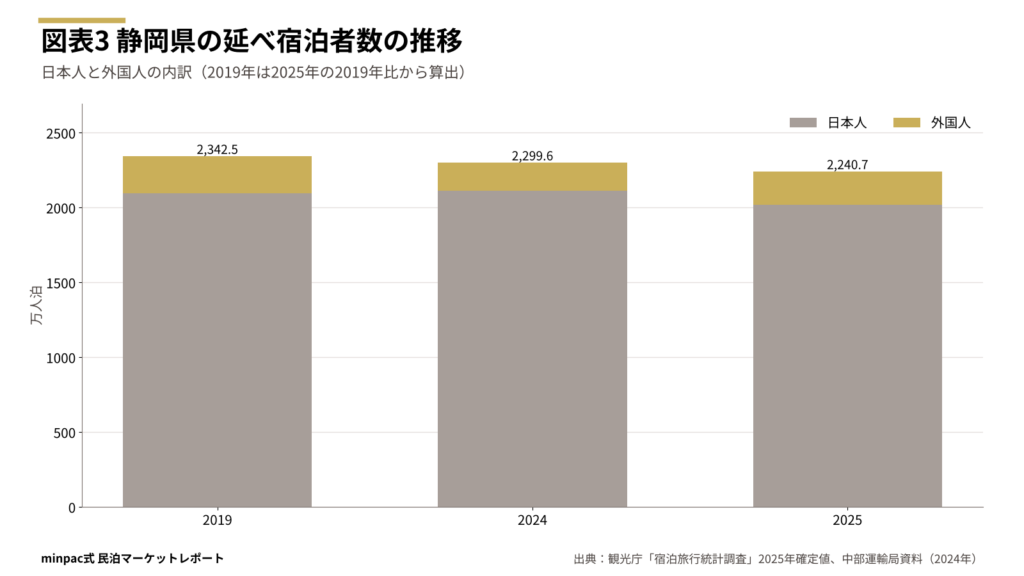
延べ宿泊者数は、2019年の約2,343万人泊(2025年の公表値の2019年比から算出)に対し、2024年は2,300万人泊、2025年は2,241万人泊でした。外国人は2019年の約249万人泊から、2024年に189万人泊まで戻り、2025年は223万人泊です。全国の外国人宿泊が2019年を5割以上上回るなかで、静岡県はまだコロナ前に届いていません。
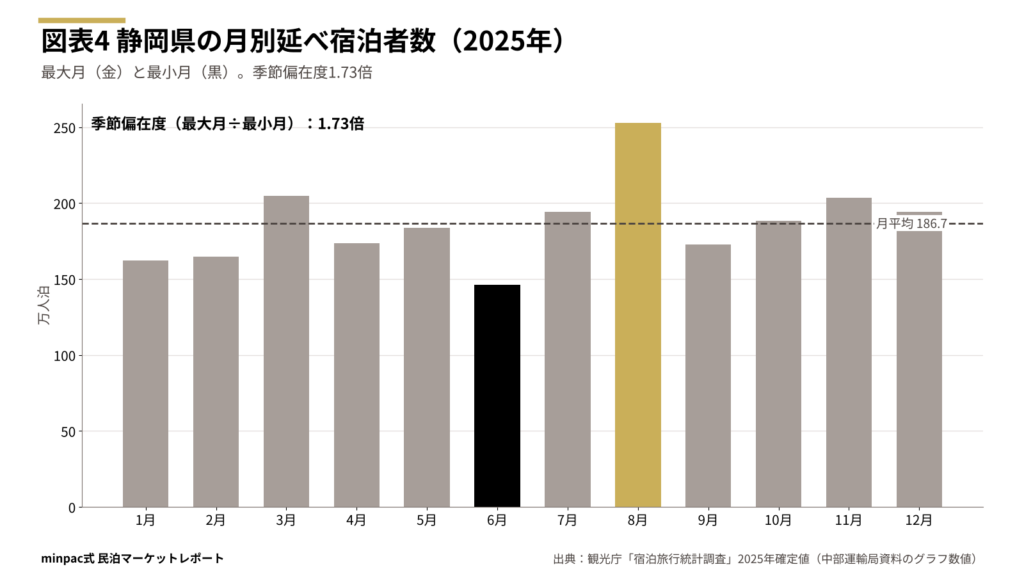
月別では、最も多い8月が253万人泊、最も少ない6月が146万人泊でした。この差を示す「minpac式・季節偏在度」(最大月÷最小月)は1.73倍です。本シリーズでは1.5〜2.5倍を「やや季節型」と呼びます。夏休みに需要が集まり、梅雨の時期に落ち込む県です。
2026年に入ってからの動きも確認します。
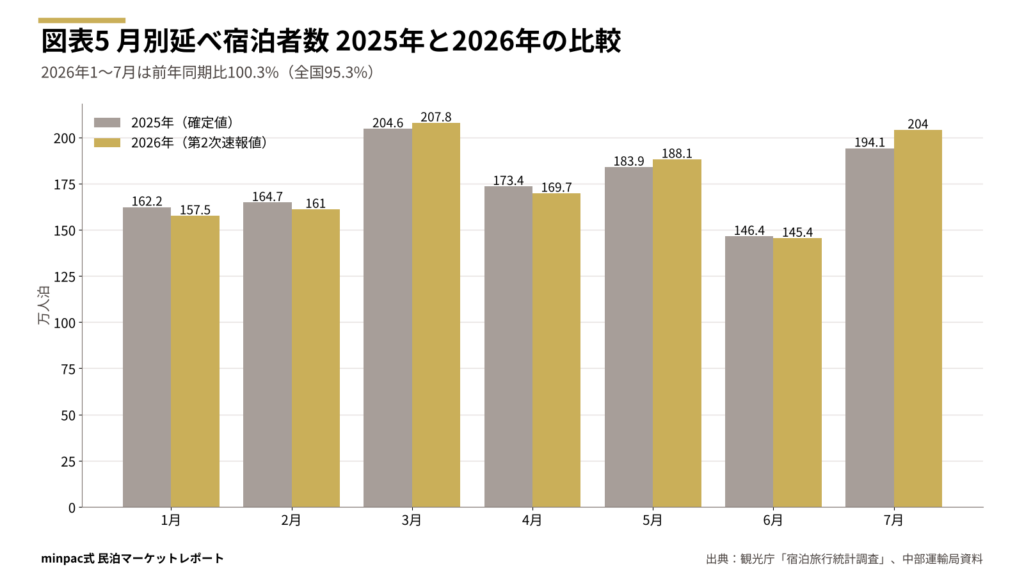
2026年1〜7月の延べ宿泊者数は1,233万人泊で、前年同期の1,229万人泊に対し100.3%でした(第2次速報値)。同じ期間の全国は95.3%です。7月は前年同月比105.1%と、全国(95.3%)を大きく上回りました。
一方、外国人は1〜7月で106万人泊、前年同期比80.5%と約2割減りました。静岡県の宿泊を支えているのは国内客であることが、2026年の数字からも読み取れます。
なお、宿泊旅行統計調査は2026年1月分から集計方法(調査対象の区分け)が変わっています。前年との比較は傾向をつかむ参考値として扱ってください。
県内のどこに泊まっているかは、県の観光統計で分かります。静岡県は県内を6つの地域に分け、観光で訪れた人の数(観光交流客数)と、宿泊した人の数(延べ)を公表しています。
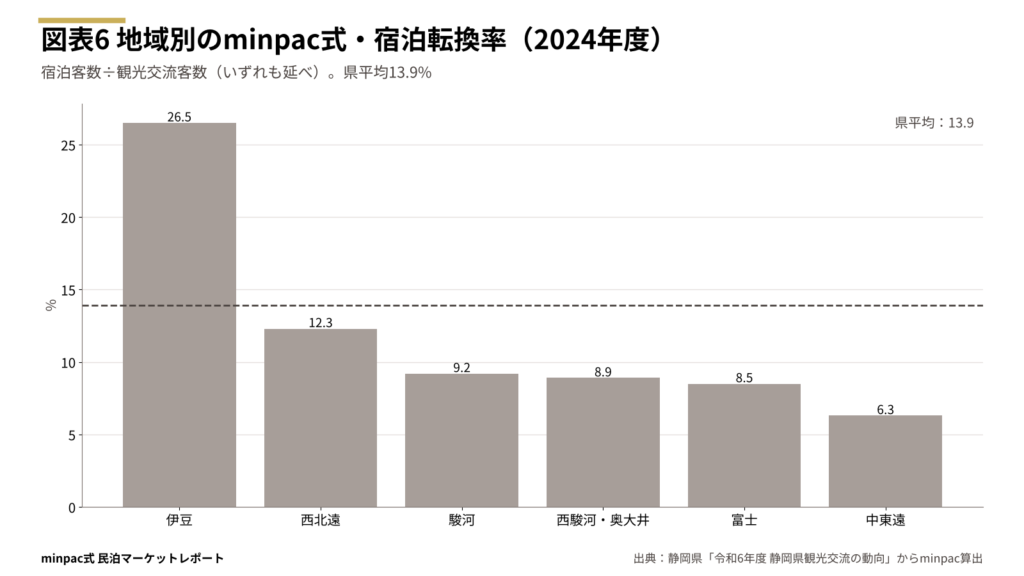
観光交流客数のうち宿泊客数が占める割合を、本シリーズでは「minpac式・宿泊転換率」と呼びます。県全体は13.9%です(2024年度、延べ人数ベース)。
- 伊豆:宿泊1,050万人で、県全体の54%を占めます。転換率は26.5%で、県平均のほぼ2倍です
- 富士:宿泊277万人で、前年度比114.3%と6地域で最も伸びました。ただし転換率は8.5%です
- 西北遠(浜松・湖西)と駿河(静岡市):宿泊はそれぞれ約210万人で、転換率は12.3%と9.2%です
- 西駿河・奥大井と中東遠:宿泊は約100万人前後で、転換率は10%を下回ります
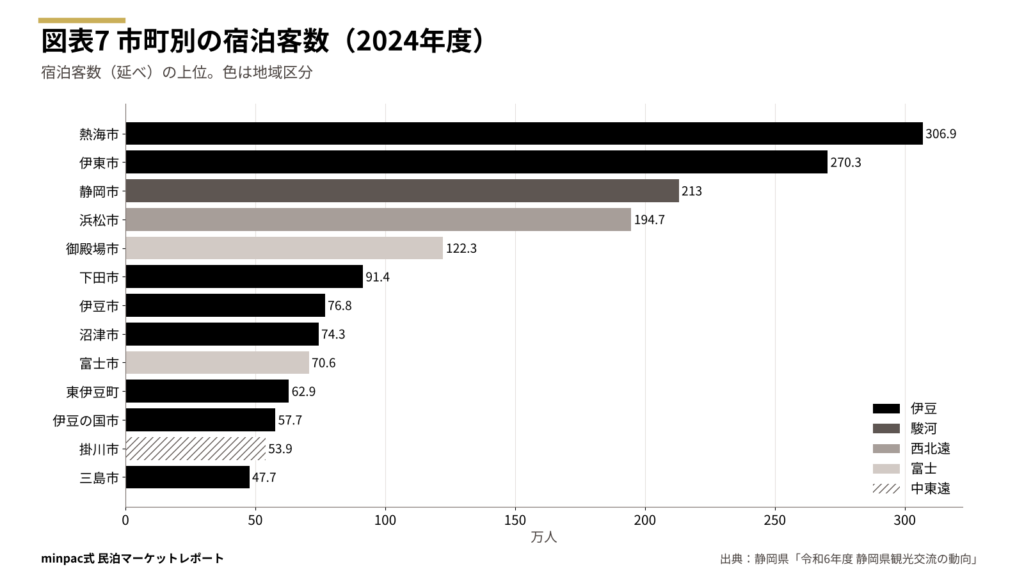
市町別では、熱海市(307万人)と伊東市(270万人)が突出しています。熱海市は観光で訪れた人の約52%が泊まっている計算で、県内で最も「泊まる町」です。
対照的なのが富士山周辺です。御殿場市は観光交流客数が1,538万人と県内の市町で最も多い一方、宿泊は122万人で、転換率は約8%です。富士宮市は約5%にとどまります。富士山・アウトレット・高原の観光地は、日帰りで帰ってしまう人が圧倒的に多いのが実態です。逆に言えば、宿を置けば取り込める需要が大きく残っているエリアだと考えられます。
■ minpac式 3行要約
- 2026年1〜7月は前年比100.3%、全国(95.3%)より堅調
- 宿泊の54%が伊豆に集中。熱海は来訪者の約半数が泊まる
- 御殿場は来訪1,538万人に対し宿泊は約8%。取り込み余地大
第4章 民泊の供給と稼働の実態
静岡県の民泊は、4年で約2.4倍に増えました。しかし1件あたりの稼働は、2か月ごとのどの期間を見ても全国平均を下回っています。参入が増えている今だからこそ、「平均的な民泊」をつくると埋もれます。
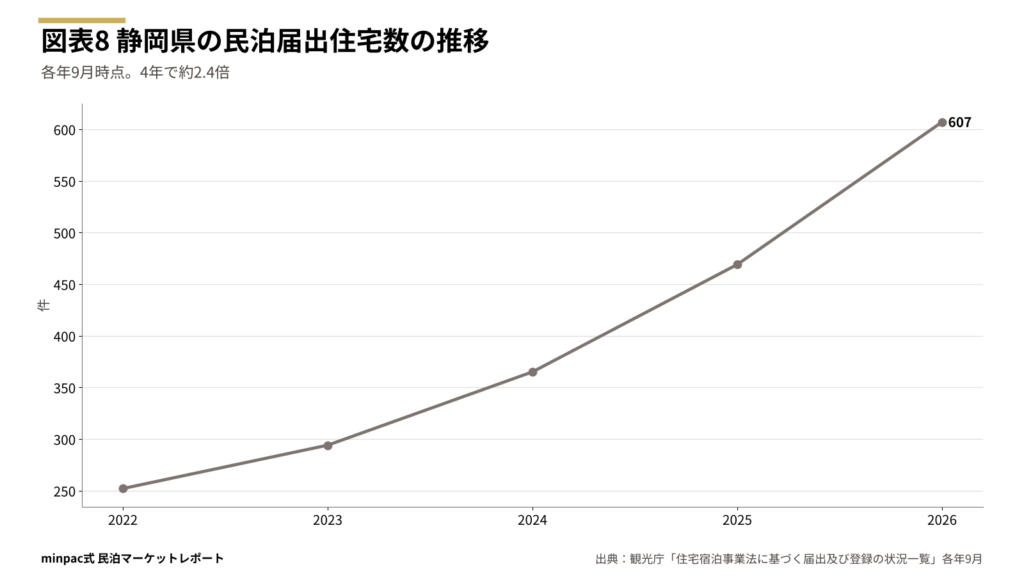
届出住宅数は、2022年9月の252件から、2026年9月には607件まで増えました。直近の1年だけで138件(約29%)増えています。累計の届出は759件、事業廃止は152件です。届出に対する廃止の割合は20.0%で、全国(36.6%)より低い水準です。静岡県は、参入した事業者が比較的続いている市場と読めます。
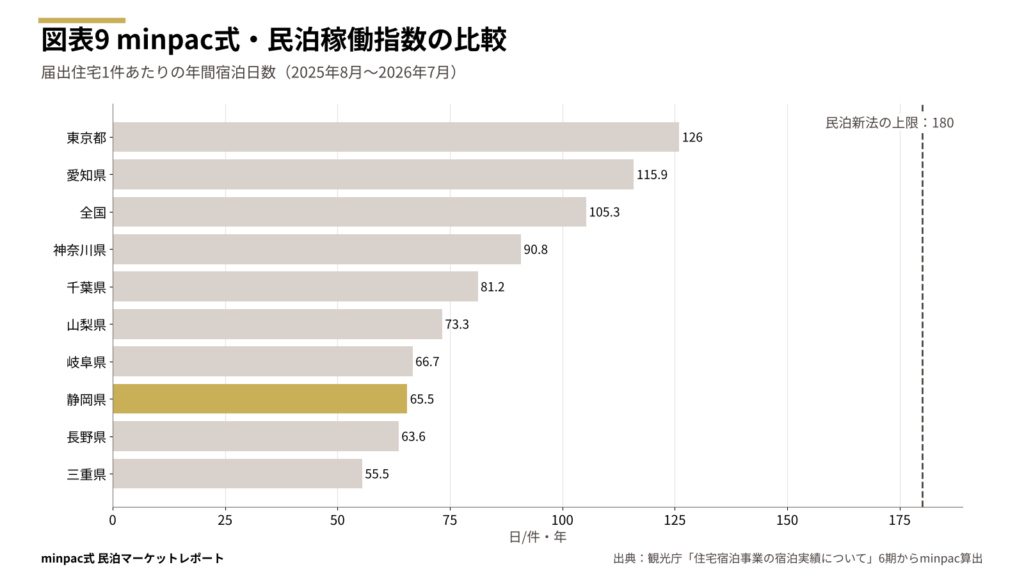
民泊1件あたりの年間宿泊日数は、東京都が126日、愛知県が116日です。静岡県は65.5日で、岐阜県(66.7日)や長野県(63.6日)とほぼ同じ水準です。
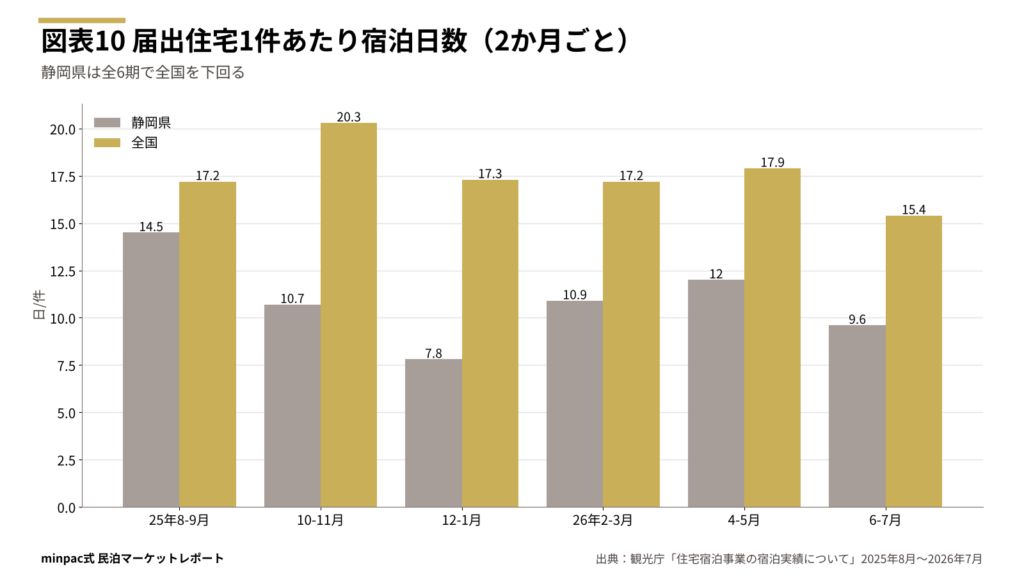
2か月ごとに見ると、静岡県は8〜9月の14.5日が最も多く、12〜1月の7.8日が最も少なくなっています。全国は10〜11月に20日を超えますが、静岡県は10.7日にとどまります。秋の行楽シーズンを民泊が取り込めていないことが分かります。
稼働が伸びない理由は、データからは断定できません。考えられる要因は次の3つです。
- 平日に営業できない物件:第2章の条例により、住居専用地域などの物件は平日に営業できません。条例の影響を受けている物件の数は公表されていませんが、稼働を押し下げている可能性があります
- 国内客中心で週末に集中:静岡県の民泊宿泊者の約70%は日本国籍です(2025年8月〜2026年7月の合計)。1人あたりの宿泊は平均1.5泊で、週末1泊の利用が中心と考えられます
- 旅館・ホテルとの競合:伊豆は県内の宿泊の半分以上を受け止める温泉地です。食事付きの旅館と、素泊まりの民泊が同じ客を取り合う構図があると考えられます
民泊の宿泊者は、1年間で5.8万人、延べ9.0万人泊でした。県全体の延べ宿泊者数(2,241万人泊)に対し、民泊はわずか0.4%です。
つまり静岡県は、民泊の数は増えたが、県の大きな宿泊需要のごく一部しか取り込めていない市場です。裏を返せば、立地と客層を絞った企画で、平均を大きく上回る稼働を狙う余地が残っています。
■ minpac式 3行要約
- 届出住宅は4年で252件から607件へ、約2.4倍に増加
- 稼働指数は65.5日。全6期で全国平均を下回る
- 民泊は県の宿泊需要の0.4%。企画次第で上振れの余地あり
第5章 minpac式エリア評価
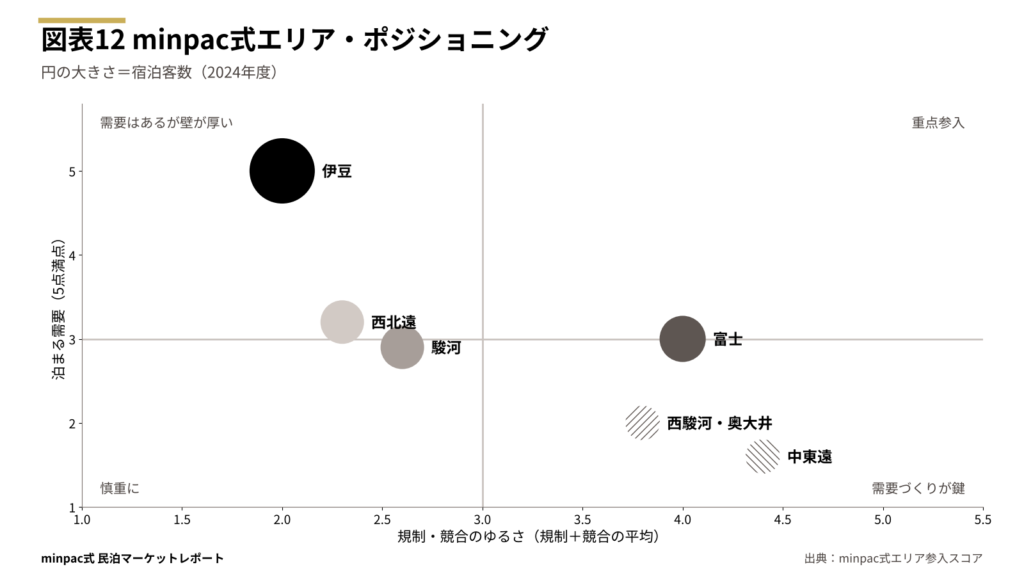
県内6エリアを「minpac式エリア参入スコア」で採点すると、富士がBランク、ほかの5エリアはCランクとなりました。Aランクのエリアはありません。静岡県は「どこでも参入できる県」ではなく、「エリアごとに型を絞って検証する県」です。
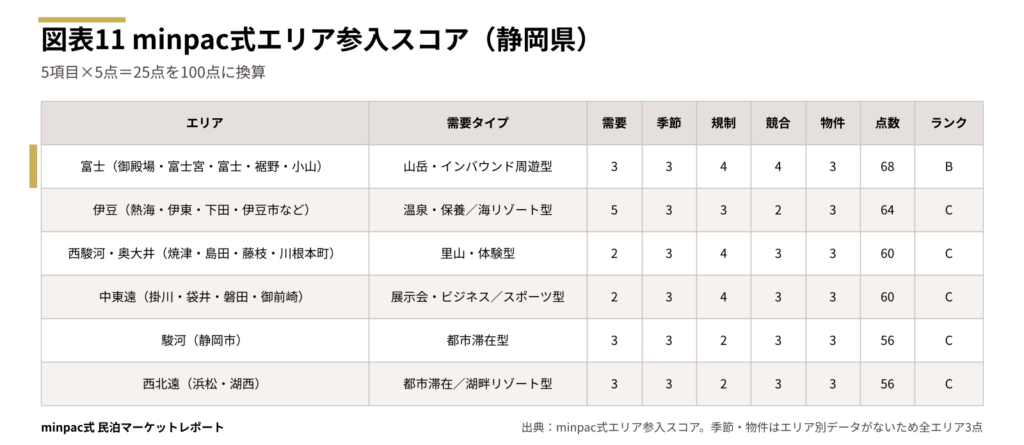
minpac式エリア参入スコアとは エリアごとに「泊まる需要」「季節の安定」「規制のゆるさ」「競合の余地」「物件の調達しやすさ」の5項目を5段階で採点し、100点に換算した本シリーズ独自の評価です。80点以上をA(重点参入)、65〜79点をB(条件付きで参入)、50〜64点をC(型を絞って検証)としています。
採点の前提を3つ記します。第一に、「季節の安定」と「物件の調達しやすさ」は、エリア別のデータを今回取得できなかったため、全エリアを3点(平均)としました。第二に、「規制のゆるさ」は県条例が全域共通のため、住居専用地域が広がる都市部(静岡市・浜松市)を2点、郊外や観光地を中心とするエリアを4点、別荘地の指定がありうる伊豆を3点としました。第三に、「競合の余地」は、県の宿泊の54%を受け止める伊豆を2点、来訪者に比べて宿泊の受け皿が小さい富士を4点としました。いずれもminpac式の判断を含むため、候補地ごとの判断は個別の診断で行ってください。
周辺の集客資源:宿泊者を呼び込める目的地
エリアを選ぶときは、統計の数字に加えて「宿泊者が周辺で何をして過ごすか」も重要です。宿だけで客を集めるより、すでに人が集まる施設の近くに宿を置き、その来訪者を泊まり客に変えるほうが、集客の負担が小さいからです。静岡県の観光統計から、エリア別の主な集客資源を整理しました。
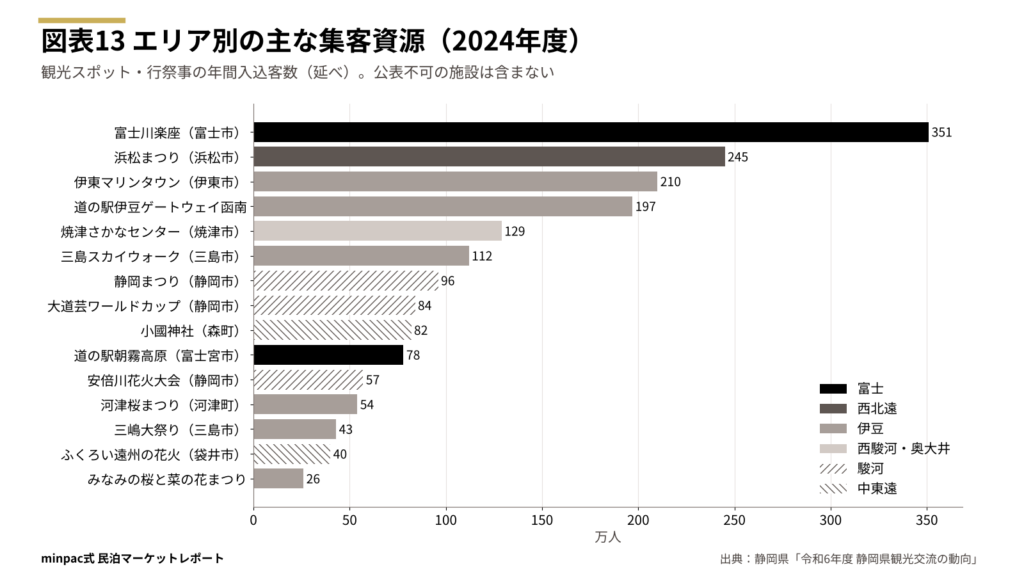
なお、同じ調査で数値が公表されていない施設(大型のテーマパークや一部の商業施設)は図に含めていません。
富士(御殿場・富士宮・富士・裾野・小山・長泉):68点・Bランク
需要タイプは「山岳・インバウンド周遊型」です。宿泊は277万人(2024年度)で、前年度比114.3%と県内で最も伸びています。一方、宿泊転換率は8.5%で、県平均を下回ります。
このエリアの価値は、泊まらずに帰っている人の多さです。御殿場市だけで観光交流客数は1,538万人ありますが、宿泊は122万人です。富士山の登山者や、アウトレット・高原の来訪者を一晩引き留められれば、需要は十分にあると考えられます。物件の多くは郊外で、住居専用地域の外を選びやすい点も、条例のある静岡県では強みです。
使える周辺資源:富士川楽座(年351万人)、道の駅朝霧高原(78万人)が上位に入ります。富士山の登山者は8合目付近で年8.9万人で、富士宮口(5.3万人)が最も多く、須走口(2.3万人)が続きます。「登山前日に富士宮で前泊し、下山後に御殿場で買い物をして帰る」ように、2つの目的地の間に一棟貸しを置けば、泊まる理由をつくれます。富士山が見える立地は、訪日客にも国内客にも、写真を見ただけで選ばれる強い商品になります。
伊豆(熱海・伊東・下田・伊豆市・伊豆の国・沼津・三島など):64点・Cランク
需要タイプは「温泉・保養型」と「海リゾート型」です。宿泊は1,050万人で、県全体の54%を占める最大の市場です。需要だけなら、県内で唯一の5点です。
それでもCランクにした理由は、競合の厚さです。熱海市と伊東市だけで、県の宿泊の約3割を受け止めています。旅館・ホテルが集まる温泉街の中心で、素泊まりの民泊が同じ客を取り合えば、価格で負けやすいと考えられます。
狙い目は、温泉街の中心から外れた場所と、旅館が少ない客層です。たとえば、伊東市の高原エリアや伊豆市・伊豆の国市の内陸、南伊豆・西伊豆の海沿いで、家族や友人グループが自炊しながら連泊できる一棟貸しは、旅館と競合しにくい商品です。ただし、別荘地は第2章の条例による指定と管理規約の両方を、物件提案の前に必ず確認します。
使える周辺資源:伊東マリンタウン(年210万人)、道の駅伊豆ゲートウェイ函南(197万人)、三島スカイウォーク(112万人)、河津桜まつり(54万人)、下田の海水浴(7〜8月で21万人)などがあります。冬から春は河津桜や南伊豆の菜の花、夏は海、と季節ごとの目的地があるため、「季節に合わせて泊まる理由を変える」運営ができます。
西駿河・奥大井(焼津・島田・藤枝・牧之原・川根本町):60点・Cランク
需要タイプは「里山・体験型」です。宿泊は94万人で、宿泊転換率は8.9%です。需要は小さいものの、郊外が中心で条例の影響を受けにくいエリアです。
大井川鐵道や川根本町の山間部、牧之原の茶畑など、都市部の家族に体験を売れる素材があります。空き家を改修した小規模な一棟貸しで、体験とセットにした商品を小さく試すのが現実的です。
使える周辺資源:焼津さかなセンター(年129万人)が最大です。漁港の朝食と大井川流域の里山体験を組み合わせ、「海と山を1泊で両方楽しむ」商品が考えられます。
中東遠(掛川・袋井・磐田・御前崎・菊川・森町):60点・Cランク
需要タイプは「展示会・ビジネス型」と「スポーツ型」です。宿泊は105万人で、宿泊転換率は6.3%と6地域で最も低く、日帰りが中心です。
静岡スタジアム(エコパ)でのスポーツ・コンサートや、御前崎の海など、イベントの日に需要が集中する性格があります。常設の民泊より、イベント需要に合わせた運営代行や、既存住宅の短期活用が向くと考えられます。
使える周辺資源:小國神社(年82万人)、ふくろい遠州の花火(40万人)、御前崎の海水浴(7〜8月で14万人)が目立ちます。
駿河(静岡市):56点・Cランク
需要タイプは「都市滞在型」です。宿泊は213万人で、前年度比105.4%と伸びています。ただし、市街地には住居専用地域が広く、平日に営業できない物件が多いと考えられます。
このエリアで新たに民泊物件を持つと、営業日が週末に限られ、収支が合いにくい可能性があります。静岡市は、既存の住宅やマンションの所有者から管理を受託する運営代行の市場、あるいは商業系の用途地域での簡易宿所の市場として捉えるほうが現実的です。
使える周辺資源:静岡まつり(年96万人)、大道芸ワールドカップ(84万人)、安倍川花火大会(57万人)など、市街地のイベントが集客の中心です。イベントの日程に合わせた料金設定が、運営代行の収益を左右します。
西北遠(浜松・湖西):56点・Cランク
需要タイプは「都市滞在型」と「湖畔リゾート型」です。宿泊は212万人で、宿泊転換率は12.3%と県平均に近い水準です。浜松市は宿泊195万人と、静岡市に次ぐ規模です。
市街地は静岡市と同じく条例の影響を受けやすいと考えられます。一方、浜名湖の舘山寺温泉や三ヶ日、湖西市の湖畔は、郊外で用途地域の条件が異なる場合があります。都市部は運営代行、浜名湖畔は空き家リノベと、型を分けて考えるエリアです。
使える周辺資源:浜松まつり(年245万人)は県内最大の行祭事です。5月の大型連休に需要が集中するため、運営代行の年間計画ではこの時期の価格設定が重要になります。
■ minpac式 3行要約
- 富士が68点でBランク。来訪者を泊まり客に変える余地が最大
- 伊豆は需要最大だが熱海・伊東は競合が厚い。中心を外す
- 静岡市・浜松市は条例の影響大。運営代行の市場として有望
中部9県のエリアを比べた「中部エリア参入ランキング」は、中部・甲信越まとめ記事に載せています。
第6章 参入の型別戦略と収支3ケース
工務店・不動産会社にとっての最適解は、エリアごとに異なります。本シリーズでは、参入の型を「新築民泊」「空き家・中古リノベ民泊」「運営代行・管理」「自社保有での運営」の4つに分けて評価しています。
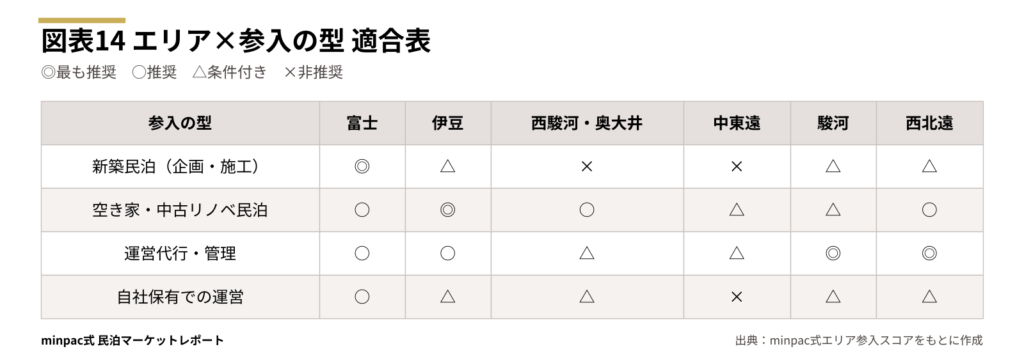
新築民泊(企画・施工):富士が最有力
日帰り客が多く、宿の受け皿が小さいエリアです。富士山が見える郊外の土地に、4〜8人で泊まれる一棟貸しを企画し、投資家に販売する形が考えられます。住居専用地域を避けて土地を選ぶこと、将来の簡易宿所への切り替えを見すえて設計することが、工務店の腕の見せどころです。
空き家・中古リノベ民泊:伊豆が最有力
県内で最も泊まる需要が大きいエリアです。温泉街の中心を外し、家族やグループが自炊しながら連泊できる一棟貸しに改修します。海や富士山の眺め、温泉の引き込み、広い庭など、物件単体の魅力を改修で引き出せるかが勝負です。リフォームを本業とする工務店の技術がそのまま差別化になります。
運営代行・管理:静岡市・浜松市が最有力
条例の影響で新たな物件取得の収支が合いにくい一方、既存の住宅やマンションの所有者が多いエリアです。清掃・鍵の受け渡し・緊急時の駆けつけ・予約管理を請け負う運営代行は、物件を持たずに民泊市場へ参入できる型です。賃貸管理を手がける不動産会社であれば、既存の管理体制や協力業者を生かせます。
自社保有での運営:富士で条件付き
自社で物件を持つ場合、稼働の安定性が最も重要です。県全体の季節偏在度は1.73倍で、夏に需要が集まります。富士は冬でも富士山の眺めが商品になるため、比較的有望と考えられますが、県の稼働指数(65.5日)を前提にすると利益は残りにくく、次の収支試算のとおり慎重な判断が必要です。
収支3ケース:富士・新築一棟貸し
最も推奨する「富士での新築一棟貸し」について、民泊新法で年間の収支を試算しました。数値はすべて仮定値です。
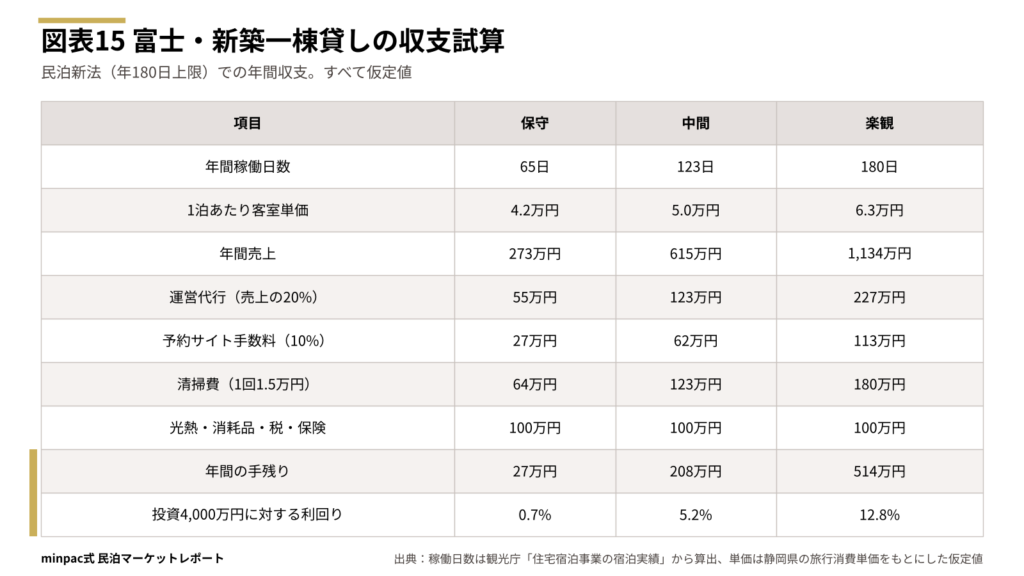
前提条件は次のとおりです。
- 稼働日数:保守は静岡県の民泊稼働指数(65日)、中間は65日と上限180日の中間(123日)、楽観は上限の180日。住居専用地域でないことが前提です
- 客室単価:静岡県の県外からの宿泊客の旅行消費のうち、宿泊費は1人17,548円です(2024年度、静岡県)。4人なら約7.0万円で、これを食事付きの宿の水準とみなし、素泊まり一棟貸しはその6割の1棟1泊4.2万円を保守としました。中間はその1.2倍、楽観は1.5倍です
- 経費:運営代行は売上の20%、予約サイト手数料は10%、清掃費は1回1.5万円(平均1.5泊ごとに1回)、光熱・消耗品・固定資産税・保険で年100万円としました
- 投資額:土地と新築の建物で4,000万円と仮定しました
中間ケースでは、年間売上615万円、手残り208万円で、投資額に対する利回りは5.2%です。保守ケースでは手残りが27万円にとどまり、利回りは0.7%です。
つまり、県の平均的な民泊と同じ稼働では、新築の投資はほぼ回収できません。 収益を確保するには、年120日以上の稼働と1泊5万円以上の単価を両立できる企画が条件です。具体的には、富士山の眺め、6人以上で泊まれる間取り、サウナやバーベキューなど泊まる目的になる設備を、設計の段階から組み込むことが考えられます。
さらに、稼働が見込める段階で旅館業法の簡易宿所の許可を取得すれば、180日の上限と条例の平日制限を外せます。新築であれば、最初から簡易宿所の基準に合わせて設計しておくと、切り替えの手間を抑えられます。ただし、県の簡易宿所の客室稼働率は24.6%(2025年)で、許可を取れば自動的に稼働が上がるわけではありません。
■ minpac式 3行要約
- 新築は富士、空き家リノベは伊豆、運営代行は静岡市・浜松市
- 富士の新築一棟貸しは中間で利回り5.2%、保守で0.7%
- 年120日以上と単価5万円以上の両立が、新築の最低条件
第7章 現場の論点とリスク
数値には表れにくいものの、静岡県で民泊事業を行う際に押さえておきたい論点を3つ挙げます。
熱海・伊東の競合の厚さ
熱海市と伊東市は、県の宿泊の約3割を受け止める温泉地です。旅館・ホテルの数が多く、繁忙期以外は価格競争が起きやすいと考えられます。この2市で検討する場合は、旅館が取り込みにくい客層(大人数のグループ、長期滞在、ペット連れなど)に絞り、温泉街の中心から離れた立地で、物件そのものの魅力で選ばれる企画が前提になります。
伊豆の別荘地の管理規約
伊豆には別荘地が多く、空き家や中古物件の供給源になります。一方で、別荘地の管理規約や管理組合のルールで、宿泊事業や不特定の利用者の出入りを制限している例があります。さらに県の条例でも、別荘地は市町との協議で営業を制限する区域に指定されうると明記されています。物件の売買・改修の提案前に、管理規約と県の指定区域の両方を確認することが、トラブルを防ぐ最低条件です。
地震・津波・豪雨などの災害リスク
静岡県は南海トラフ地震の想定区域に含まれ、2024年8月の南海トラフ地震臨時情報では、県内の海水浴客が前年より大きく減りました(静岡県「令和6年度 静岡県観光交流の動向」)。海沿いの物件では、国土交通省の「ハザードマップポータルサイト」で津波・浸水・土砂災害のリスクを確認します。避難経路の案内や、多言語の防災情報を宿に備えることは、宿泊者の安心にもつながります。
■ minpac式 3行要約
- 熱海・伊東は客層と立地を絞り、旅館と同じ土俵を避ける
- 伊豆の別荘地は管理規約と県の指定区域を両方確認する
- 海沿いは津波リスクを確認し、避難案内を宿に備える
次の一歩:候補地をminpac式で診断する
本記事は、静岡県全体とエリア単位の傾向を示したものです。同じエリアでも、用途地域、別荘地の管理規約、富士山の見え方、周辺の競合によって、収益は大きく変わります。特に静岡県では、住居専用地域かどうかで営業できる日数が年180日から120日前後まで変わります。
候補地や保有物件がある場合は、「minpac式エリア診断」で、需要・周辺の回遊性・競合・規制・物件の強みを地点単位で診断します。工務店・不動産会社の新規事業として民泊を検討される際の判断材料としてご活用ください。
次回の第23弾は愛知県です。民泊稼働指数が年115.9日で全国3位の愛知県と比べると、同じ東海でも「民泊が稼ぐ県」と「宿が稼ぐ県」の違いが見えてきます。
出典
- 観光庁「宿泊旅行統計調査」2025年確定値(2026年7月6日公表)、2026年7月第2次速報(2026年9月30日公表):https://www.mlit.go.jp/kankocho/tokei_hakusyo/shukuhakutokei.html
- 中部運輸局「宿泊旅行統計調査 令和8年6月分(速報値)」(2026年9月11日公表):https://wwwtb.mlit.go.jp/chubu/press/pdf/kankou2026091101.pdf
- 観光庁「住宅宿泊事業の宿泊実績について」2025年8月〜2026年7月分(2025年11月28日〜2026年9月30日に順次公表)、「住宅宿泊事業法に基づく届出及び登録の状況一覧」2022〜2026年の各年9月時点:https://www.mlit.go.jp/kankocho/minpaku/business/host/construction_situation.html
- 静岡県「令和6年度 静岡県観光交流の動向」(2025年10月発行):https://www.pref.shizuoka.jp/_res/projects/default_project/_page_/001/050/979/r6.pdf
- 総務省「令和5年住宅・土地統計調査」(静岡県 結果の概要):https://toukei.pref.shizuoka.jp/toukeikikakuhan/documents/tokushu202502.pdf
- 静岡県条例第18号「住宅宿泊事業法第18条に基づく住宅宿泊事業の実施の制限に関する条例」(2018年3月28日公布):https://www.pref.shizuoka.jp/_res/projects/default_project/_page_/001/052/169/18jorei.pdf
- 静岡県観光政策課「住宅宿泊事業(民泊サービス)の実施の制限について」(2023年3月31日更新):https://www.pref.shizuoka.jp/kankosports/kanko/kankoseisaku/1040866/1052169.html
- 静岡県衛生課「住宅宿泊事業(民泊サービス)について」(2026年4月27日更新):https://www.pref.shizuoka.jp/kenkofukushi/eiseiyakuji/eiseionsen/1040424/1025059.html
(いずれも2026年10月7日に内容を確認)
免責事項
統計は各機関の公表値です。minpac式の各指標は公表値からの算出値です。収支試算は仮定に基づくもので、実際の収益を保証するものではありません。規制は執筆時点の情報で、事業化の前に各自治体・専門家への確認を推奨します。
中部9県を同じ物差しで比べた「中部・甲信越まとめ」も公開しています。
中部9県は全国の宿泊需要の16.6%を占めますが、民泊は全国の8.0%しかなく、需要に比べて民泊がまだ少ない地域です。県ごとの市場の違い、中部44エリアを採点した参入ランキング、参入の型ごとの収支を、1本の記事にまとめました。