【47都道府県 民泊マーケットレポート 第25弾】滋賀県|規制はほぼなく、稼働は全国42位。京都の隣で「泊まる理由」が問われる県|工務店・不動産会社の参入戦略(minpac式)
結論:滋賀県は、規制はほぼないのに民泊が稼げていない県です。泊まる需要は「京都に隣接する大津」と「夏の琵琶湖」に偏っています。
参入するなら、大津での運営代行と、湖北・湖西での空き家リノベ一棟貸しが有望と考えられます。
ただし、県内にAランクのエリアはありません。どのエリアでも「泊まる理由」を物件の側でつくれることが、参入の条件になります。
連載「47都道府県 民泊マーケットレポート」は、民泊事業への参入を考える工務店・不動産会社の経営者に向けて、各県の民泊市場を同じ物差しで分析するシリーズです。第25弾は、京都と名古屋の間にあり、琵琶湖を抱える滋賀県を取り上げます。
前回の三重県は、県条例で住宅地の平日営業を禁じており、民泊稼働指数は年55.5日でした。滋賀県の条例による制限は、草津市の3つの町丁だけです。それでも稼働指数は年53.5日で、三重県を下回ります。規制がゆるければ稼げる、というわけではないことを示す県です。
この記事で分かることは次の3点です。
- 滋賀県の民泊市場が、全国のなかでどの位置にあるか
- 県内7地域のうち、どこが参入に向いているか
- 新築・空き家リノベ・運営代行・自社保有のどの型で参入すべきか
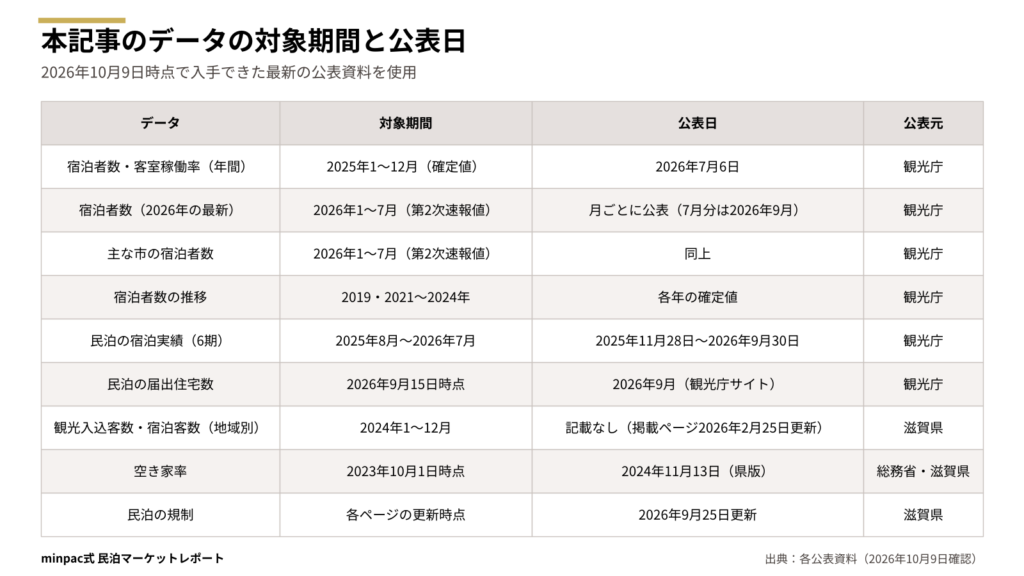
本記事は、観光庁・総務省・滋賀県が公表している無料の公開データだけで分析しています。使ったデータの対象期間と公表日は次のとおりです。県の観光入込客統計は、2026年10月9日時点で2025年版が公表されていないため、2024年版を使っています。
第1章 minpac式・民泊市場の座標
滋賀県は「宿泊需要は全国34位の小さな市場で、小規模な宿の稼働は全国最下位クラス」という市場です。民泊だけでなく、簡易宿所も客室が埋まっていません。
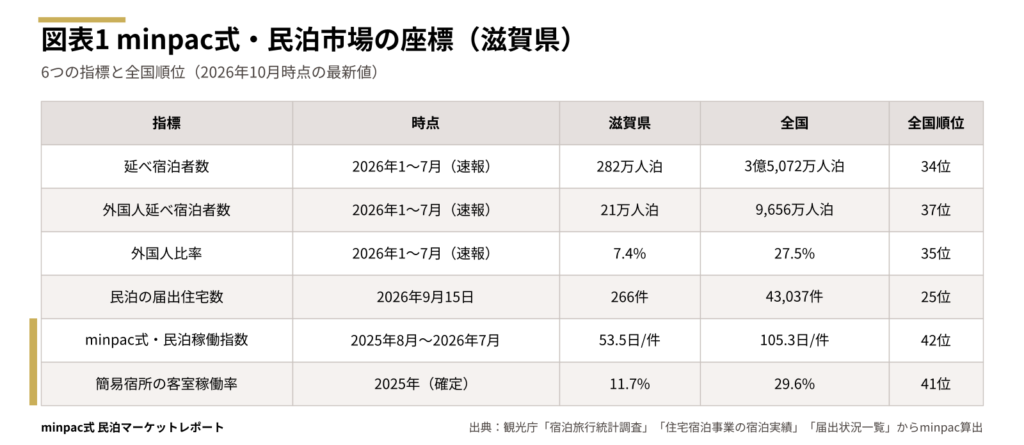
最新の2026年1〜7月の延べ宿泊者数は282万人泊で、全国34位です(観光庁「宿泊旅行統計調査」第2次速報値)。年間では、2025年は483万人泊で同じく34位でした。宿泊施設全体の客室稼働率は53.2%で、全国平均(61.6%)を8ポイント下回ります。
外国人の比率は7.4%で、全国35位です。京都府に隣接していながら、訪日客の宿泊は全国平均(27.5%)の4分の1程度にとどまります。
民泊の届出住宅数は266件で、全国25位です(2026年9月15日時点)。
民泊1件あたりの稼ぎやすさを示す「minpac式・民泊稼働指数」は、年53.5日で全国42位です。全国平均の105.3日の約半分で、民泊新法の上限180日に対しては30%の水準です。
minpac式・民泊稼働指数とは 観光庁が2か月ごとに公表する「住宅宿泊事業の宿泊実績」から、住宅1件あたりの宿泊日数を1年分(6期)合計した、本シリーズ独自の指標です。
民泊に近い簡易宿所の客室稼働率も11.7%で、全国41位です。全国平均(29.6%)の4割程度です。前回の三重県では、簡易宿所が全国8位で民泊だけが稼げていませんでした。滋賀県は小さな宿全体が需要を取り込めていない点が異なります。
■ minpac式 3行要約
- 延べ宿泊者数は2026年1〜7月で282万人泊、全国34位
- 民泊稼働指数は年53.5日で全国42位、全国平均の約半分
- 簡易宿所の稼働も全国41位。小さな宿全体が苦戦している
第2章 規制マップ
滋賀県は、民泊の上乗せ規制がほぼない県です。県条例で営業日を制限しているのは、草津市の野路東三〜五丁目だけです。それ以外の県内全域では、民泊新法の「年180日まで」が唯一の営業日数の制約になります。
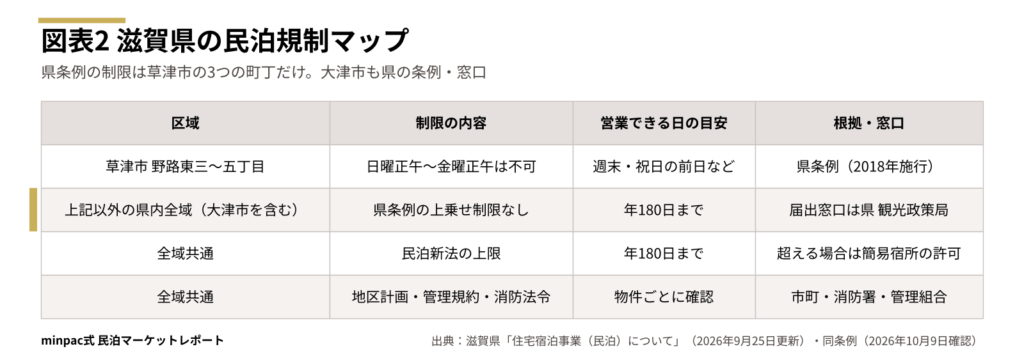
滋賀県は2018年6月15日に「滋賀県住宅宿泊事業法に基づく住宅宿泊事業の実施の制限に関する条例」を施行しました。制限の内容は次のとおりです。
- 区域:草津市の野路東三丁目、四丁目、五丁目
- 期間:日曜日の正午から金曜日の正午まで(祝日の前日の正午から休日の正午まで、1月1〜3日と12月28〜31日を除く)
つまり、この区域では週末と祝日の前日を中心にしか営業できません。
大津市は保健所設置市ですが、民泊の届出窓口は県の観光政策局です。大津市独自の民泊条例は、県のページでは示されていません。旅館業(簡易宿所)の許可は、大津市内は大津市保健所、それ以外は県の保健所が担当します。
規制がゆるいことは「何でもできる」ことを意味しません。工務店・不動産会社が押さえるべき点は次の3つです。
- 地区計画とマンション管理規約:地区計画で宿泊施設を禁じている区域があります。分譲マンションでは、管理規約で民泊を認めているかを必ず確認します
- 消防法令の適合:届出の前に、消防署の「消防法令適合通知書」が必要です
- 180日を超えたい場合:旅館業法の簡易宿所の許可を取れば、日数の上限はなくなります。ただし、県内の簡易宿所の稼働率は11.7%と低く、許可を取るだけで稼働が上がるわけではありません
規制面から見ると、滋賀県は県内のほぼどこでも年180日を前提に計画できる県です。前回の三重県のように、立地によって営業日数が大きく変わる心配は少ないと言えます。
本章の内容は2026年10月9日時点で滋賀県の公式ページを確認したものです。条例や運用は変わることがあるため、事業化の前に県・市町の担当部署へ必ず確認してください。
■ minpac式 3行要約
- 県条例の制限は草津市の野路東三〜五丁目のみ
- 大津市を含め、届出窓口は県の観光政策局に一本化
- ほぼ全域で年180日を前提に計画できる
第3章 宿泊需要の構造
滋賀県の宿泊需要は、2025年はコロナ前に届いていません。ところが2026年に入ってから全国と逆行して伸びています。県内では大津に宿泊が集中し、湖西は夏に極端に偏っています。
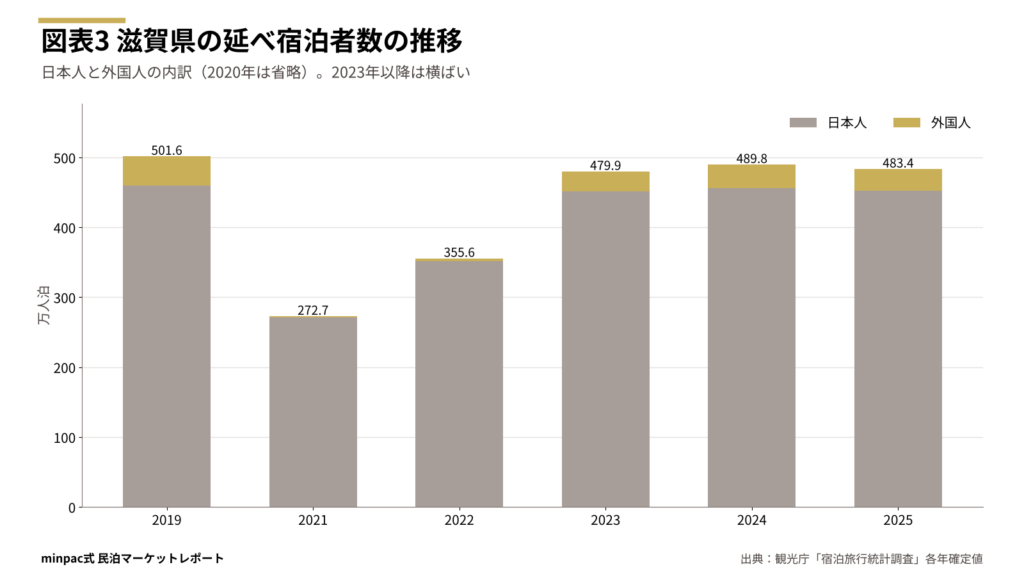
延べ宿泊者数は、2019年の502万人泊から2021年に273万人泊まで落ち込みました。2023年に480万人泊まで回復しましたが、その後は横ばいで、2025年は483万人泊です。コロナ前の96.4%にとどまります。
外国人は2019年の42.4万人泊に対し、2025年は30.8万人泊です。2024年の33.7万人泊から減っており、訪日客の伸びを取り込めていません。
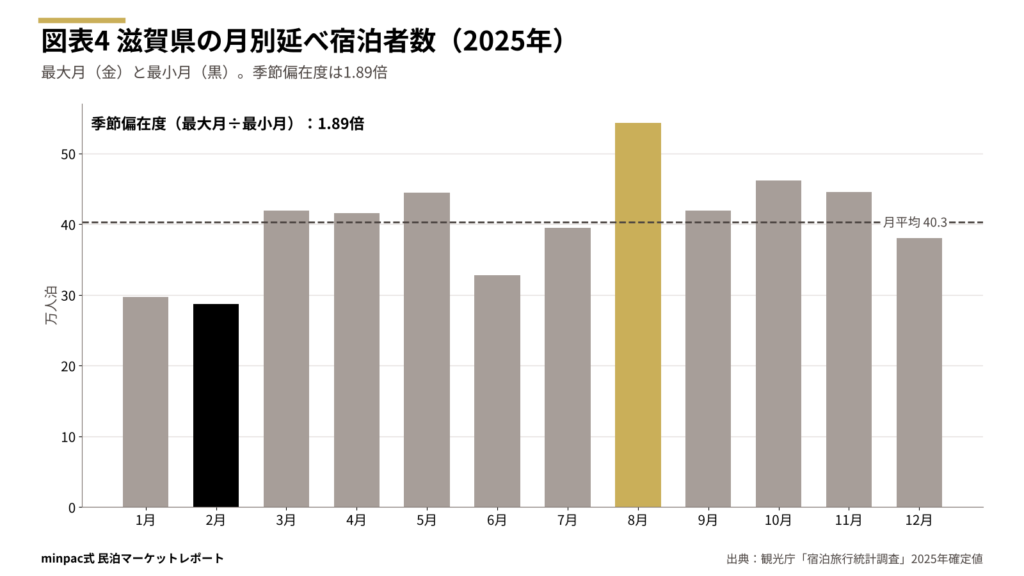
月別では、最も多い8月が54.3万人泊、最も少ない2月が28.7万人泊でした。「minpac式・季節偏在度」(最大月÷最小月)は1.89倍で、本シリーズの区分では「やや季節型」です。
2026年に入ってからの動きは、これまでと大きく異なります。
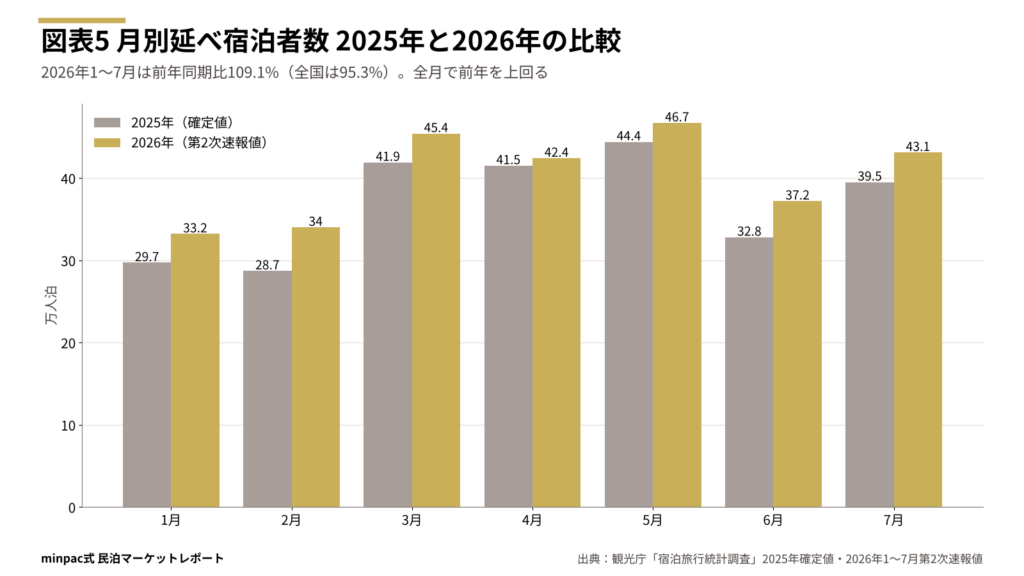
2026年1〜7月の延べ宿泊者数は282万人泊で、前年同期比109.1%でした(第2次速報値)。全国が95.3%と減るなかで、1月から7月まですべての月で前年を上回っています。2月は118.5%、6月は113.6%です。
伸びた理由は、統計からは断定できません。考えられる要因は次の2つです。
- 京都からの宿泊の移動:京都市は2026年3月から宿泊税の上限を1泊1万円に引き上げたと報じられています(要確認)。京都観光の宿泊先として、隣接する大津が選ばれている可能性があります(仮説)
- 新しい宿泊施設の開業:県の統計では、2024年の宿泊客の増加要因として新規施設の開業を挙げています
ただし、1〜2月の伸びは宿泊税の引き上げ前です。宿泊税だけでは説明できない点に注意が必要です。
なお、宿泊旅行統計調査は2026年1月分から集計方法(調査対象の区分け)が変わっています。前年との比較は傾向をつかむ参考値として扱ってください。
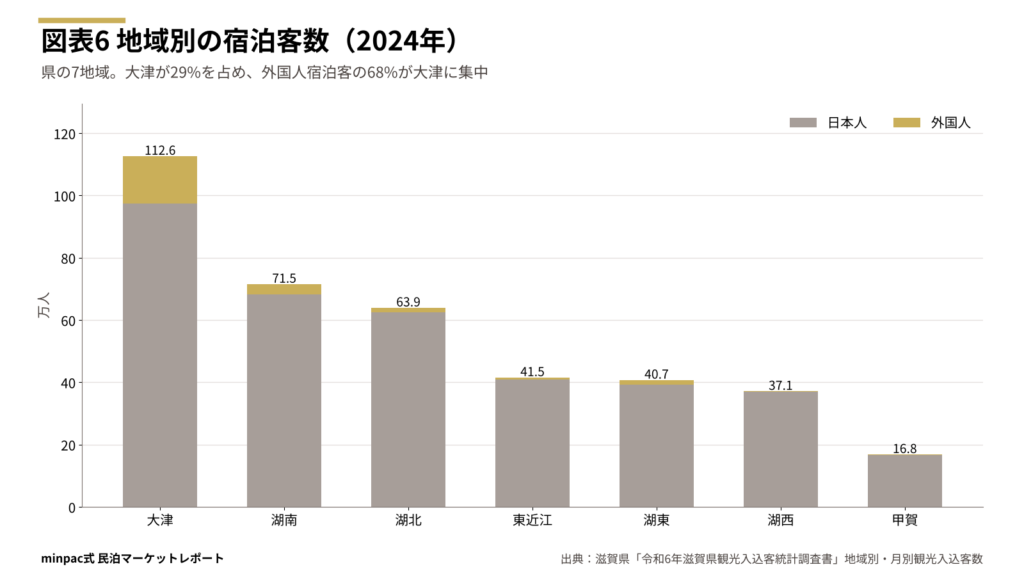
県の観光入込客統計では、県内を7つの地域に分けて宿泊客数を公表しています。大津が112.6万人で県全体の29%を占め、湖南(71.5万人)、湖北(64.0万人)が続きます。外国人の宿泊客は大津に68%が集中しています(2024年、滋賀県「観光入込客統計調査書」)。
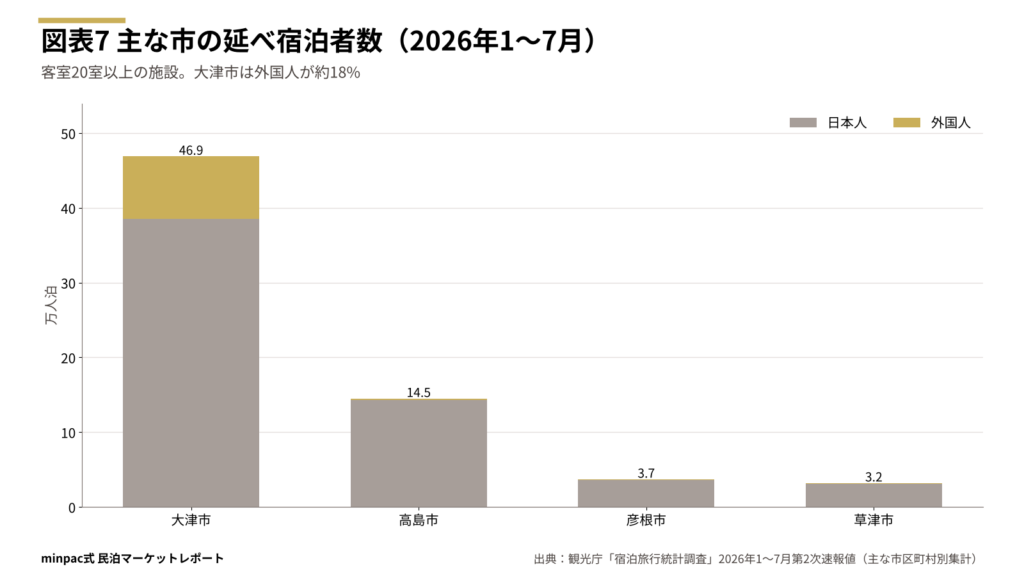
2026年からは、主な市ごとの宿泊者数も公表されるようになりました(客室20室以上の施設のみ)。2026年1〜7月は大津市が46.9万人泊で、そのうち外国人が8.4万人泊と約18%を占めます。県全体の外国人比率(7.4%)の2倍以上で、訪日客は大津に集まっています。2位は高島市の14.4万人泊で、彦根市(3.7万人泊)の約4倍です。
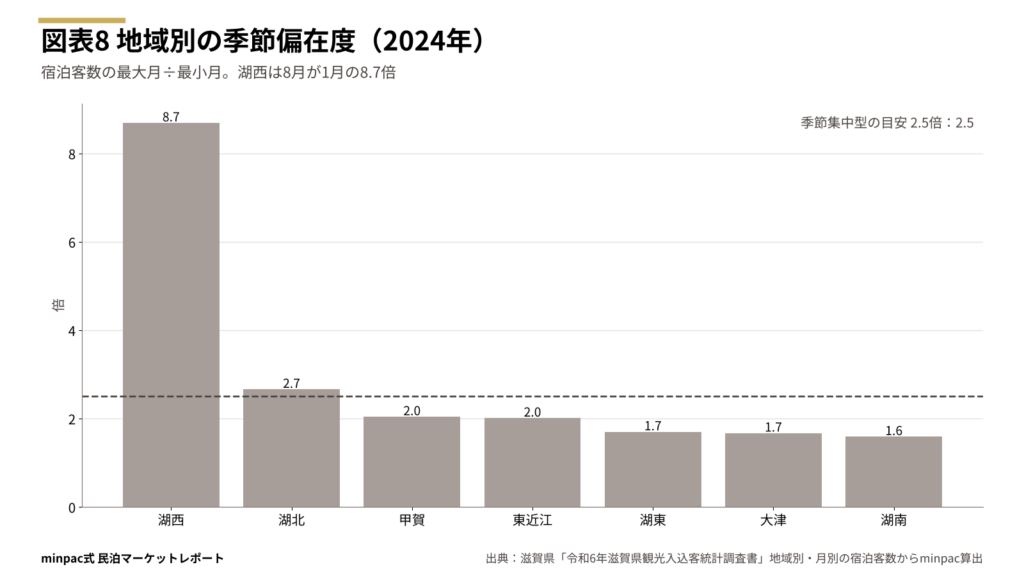
季節の波は、地域で大きく異なります。湖南(1.59倍)、大津(1.67倍)、湖東(1.70倍)は比較的安定しています。一方、湖北は2.66倍、湖西は8.69倍です。湖西(高島市)では8月の宿泊客が5.4万人、1月は0.6万人で、夏の湖水浴やキャンプにほぼ依存しています。
来訪者のうち泊まる人の割合も確認します。宿泊客数を観光入込客数で割った「minpac式・宿泊転換率」は、県全体で7.6%です(2024年)。湖西が10.1%、大津が9.9%と高く、甲賀(4.1%)と東近江(4.3%)は低い水準です。滋賀県は観光客の9割以上が日帰りで、京阪神や名古屋から日帰りで来られる近さが、泊まる需要の弱さにつながっていると考えられます。
■ minpac式 3行要約
- 2026年1〜7月は前年同期比109.1%で、全国(95.3%)と逆行して増加
- 訪日客は大津に集中。2026年は大津市の宿泊者の約18%が外国人
- 湖西は8月が1月の8.7倍。観光客の9割以上が日帰り
第4章 民泊の供給と稼働の実態
滋賀県の民泊は、5年で2.2倍に増えましたが、1件あたりの稼働は全国の約半分です。簡易宿所を合わせた小規模な宿の数は、宿泊需要に比べて全国より多く、供給が需要を上回っている市場と考えられます。
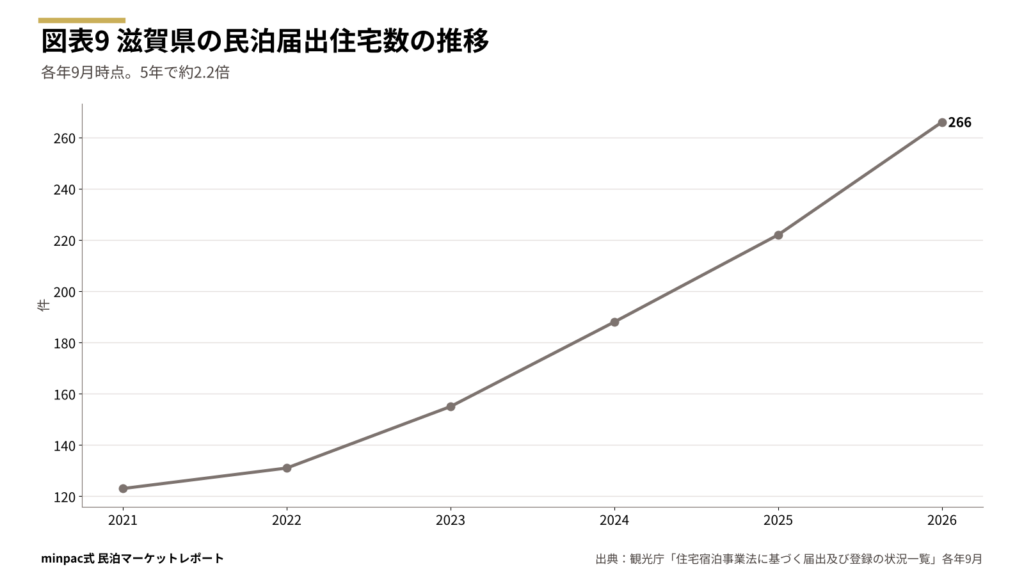
届出住宅数は、2021年9月の123件から、2026年9月には266件まで増えました。累計の届出329件に対し、事業廃止は63件です。廃止の割合は19.1%で、全国(36.6%)より低い水準です。
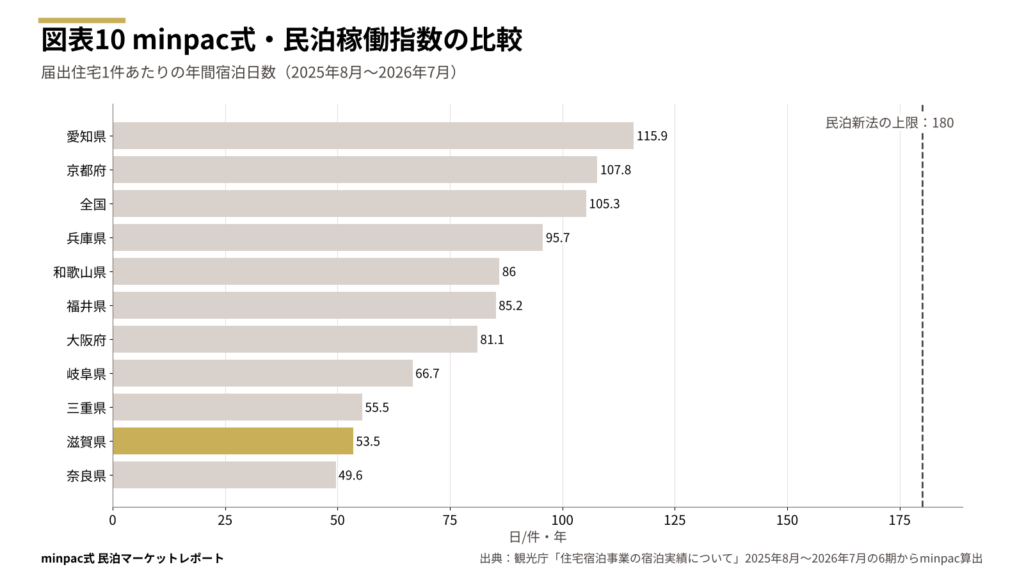
近隣の府県と比べると、京都府が108日、兵庫県が96日、大阪府が81日です。滋賀県の53.5日は、近畿では奈良県(49.6日)に次いで低く、条例で住宅地の平日営業を禁じている三重県(55.5日)も下回ります。
三重県では、条例が稼働を押し下げている可能性を指摘しました。滋賀県は条例の制限がほぼないにもかかわらず、稼働は同じ水準です。滋賀県の稼働の低さは、規制ではなく需要の問題と考えられます。
民泊の宿泊者は、1年間で2.4万人、延べ3.5万人泊でした。1人あたりの平均は1.42泊です。日本国籍は78.8%で、外国人が約2割を占めます。県全体の宿泊の外国人比率(7.4%)より高く、民泊は訪日客をある程度取り込めています。
供給の厚さも確認します。民泊(266件)と簡易宿所(260施設)を合わせた小規模な宿の数は、延べ宿泊者数100万人泊あたり約109です。全国は約97です。本シリーズではこれを「minpac式・供給圧力」と呼びます。前回の三重県(約62)と比べると、滋賀県は小さな宿の競争が厳しい市場です。
つまり滋賀県は、泊まる需要が小さいうえに、小さな宿はすでに多い市場です。新たに参入するなら、需要が集まる大津、または物件そのものが泊まる目的になる企画に絞る必要があります。
■ minpac式 3行要約
- 届出住宅は5年で123件から266件へ、約2.2倍に増加
- 稼働指数は年53.5日。条例がほぼなくても三重県を下回る
- 供給圧力は約109で全国(約97)より高く、競争は厳しい
第5章 minpac式エリア評価
県の観光統計の7地域を「minpac式エリア参入スコア」で採点すると、大津と湖西が72点、湖北と湖東が68点でBランク、湖南・東近江・甲賀がCランクとなりました。Aランクのエリアはありません。
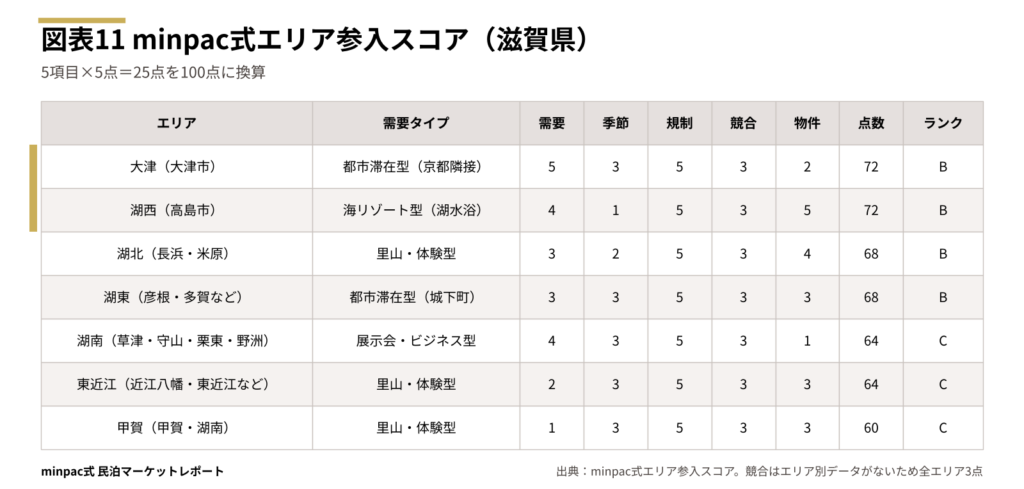
minpac式エリア参入スコアとは エリアごとに「泊まる需要」「季節の安定」「規制の緩さ」「競合の余地」「物件の調達しやすさ」の5項目を5段階で採点し、100点に換算した本シリーズ独自の評価です。80点以上をA(重点参入)、65〜79点をB(条件付きで参入)、50〜64点をC(型を絞って検証)としています。
「規制の緩さ」は、草津市の一部を除き上乗せ規制がないため全エリア5点です。「競合の余地」は、エリア別の民泊件数が公表されていないため全エリア3点としました。季節偏在度が2.5倍をわずかに超える湖北は、季節を2点としています。
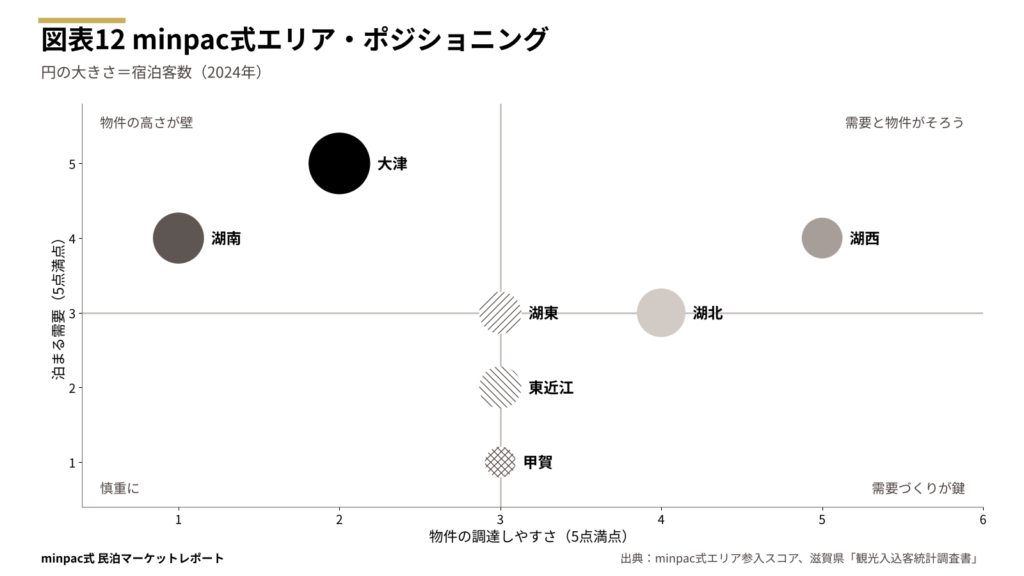
規制で差がつかない滋賀県では、需要と物件の調達しやすさでエリアの性格が分かれます。大津・湖南は需要があるものの物件が高く、湖西・湖北は物件が手に入りやすい一方で需要に季節の偏りがあります。
周辺の集客資源:宿泊者を呼び込める目的地
エリアを選ぶときは、統計の数字に加えて「宿泊者が周辺で何をして過ごすか」も重要です。宿だけで客を集めるより、すでに人が集まる施設の近くに宿を置き、その来訪者を泊まり客に変えるほうが、集客の負担が小さいからです。県の観光統計から、入込客数の多い地点を整理しました。
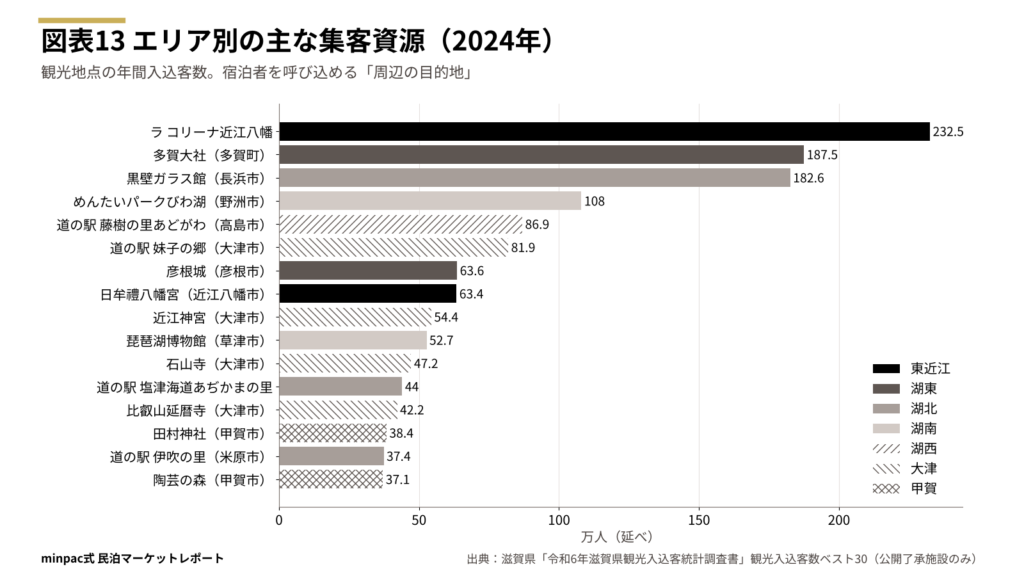
なお、同じ調査で公開の了承が得られた施設のみが掲載されており、数値のない施設は図に含めていません。
大津(大津市):72点・Bランク
需要タイプは「都市滞在型」で、京都に隣接していることが最大の強みです。宿泊客は112.6万人(2024年)で県全体の29%、外国人の宿泊客の68%が集まります。季節偏在度は1.67倍で、年間を通じて比較的安定しています。2026年1〜7月も、大津市の宿泊者の約18%が外国人です。
一方、物件の調達は難しいエリアです。空き家率は10.9%で、県平均(12.3%)を下回ります(2023年、住宅・土地統計調査)。京都への通勤圏でもあり、土地や中古住宅の価格は県内で高い水準と考えられます。
新たに物件を持つより、既存の住宅所有者から管理を受託する運営代行の市場として捉えるのが現実的です。京都観光の宿泊先として、JRや京阪で京都へ出やすい立地の物件が中心になります。
使える周辺資源:近江神宮(年54万人)、石山寺(47万人)、比叡山延暦寺(42万人)と、京都と組み合わせやすい寺社が集まっています。「昼は京都、夜は琵琶湖の近くで泊まる」という過ごし方を、宿泊先として提案できます。
湖西(高島市):72点・Bランク
需要タイプは「海リゾート型」で、琵琶湖での湖水浴やキャンプが泊まる理由です。宿泊客は37.1万人ですが、宿泊転換率は10.1%で県内で最も高い水準です。2026年1〜7月の高島市の延べ宿泊者数は14.4万人泊で、県内の市では大津市に次ぐ2位です。
空き家率は23.1%で県内最高です。物件の調達しやすさは県内で最もよいエリアです。
最大の弱点は、季節偏在度が8.69倍という極端な夏への集中です。宿泊だけで収支を合わせるには、冬から春に泊まる理由が必要です。たとえば、在宅勤務の長期滞在、湖畔でのサウナ、冬の雪遊びなどを企画に組み込めるかが条件になります。
使える周辺資源:道の駅藤樹の里あどがわ(年87万人)が県内5位の集客地点です。湖水浴場やキャンプ場は同じ調査の上位には入っていませんが、8月の宿泊客の多さ(5.4万人)が夏の需要の大きさを示しています。
湖北(長浜・米原):68点・Bランク
需要タイプは「里山・体験型」です。宿泊客は64.0万人で県内3位、季節偏在度は2.66倍で夏に需要が集まります。北陸新幹線の敦賀延伸(2024年3月)で、北陸からの交通の便もよくなりました(県の観光統計の「主な出来事」より)。
空き家率は長浜市18.5%、米原市14.6%で、県平均を上回ります。古い町並みに残る町家や古民家を、一棟貸しに改修する余地があります。
使える周辺資源:黒壁ガラス館(年183万人)は県内3位の集客地点です。道の駅塩津海道あぢかまの里(44万人)、道の駅伊吹の里(37万人)も続きます。長浜の町歩きと伊吹山・奥琵琶湖の自然を組み合わせ、2日目の目的地をつくる企画が考えられます。
湖東(彦根・愛荘・豊郷・甲良・多賀):68点・Bランク
需要タイプは「都市滞在型」で、彦根城の城下町観光が中心です。宿泊客は40.8万人で、そのほとんどが彦根市に集まっています。季節偏在度は1.70倍で安定しています。
空き家率は彦根市14.8%で、県平均をやや上回ります。城下町の町家を改修した一棟貸しや、既存物件の運営代行が考えられます。
使える周辺資源:多賀大社(年187万人)は県内2位の集客地点です。彦根城(64万人)とあわせ、「彦根城と多賀大社をめぐる1泊」の企画が考えられます。
湖南(草津・守山・栗東・野洲):64点・Cランク
需要タイプは「展示会・ビジネス型」です。宿泊客は71.5万人で県内2位、季節偏在度は1.59倍で最も安定しています。ただし、ビジネスホテルの出張需要が中心と考えられ、民泊との相性はよくありません。
空き家率は草津市6.7%、栗東市7.2%で県内最低の水準です。物件の調達は最も難しいエリアです。県条例で営業日が制限される野路東三〜五丁目もこのエリアにあります。新たに物件を持つのではなく、運営代行に絞るべきエリアです。
使える周辺資源:めんたいパークびわ湖(年108万人)、琵琶湖博物館(53万人)が主な集客地点です。烏丸半島で開かれる大型の音楽イベント(2024年は2日間で約9.5万人)など、イベントの日に合わせた運営が収益を左右します。
東近江(近江八幡・東近江・日野・竜王):64点・Cランク
需要タイプは「里山・体験型」です。観光入込客数は960万人と県内2位ですが、宿泊転換率は4.3%で、ほとんどが日帰りです。
空き家率は東近江市17.5%、近江八幡市10.6%です。近江八幡の古い町並みや水郷に近い物件に限り、空き家リノベで検証する余地があります。
使える周辺資源:ラ コリーナ近江八幡(年233万人)は県内1位の集客地点です。日牟禮八幡宮(63万人)も近くにあります。日帰りで完結しやすいため、夕方以降の過ごし方を宿で提案できるかが鍵です。
甲賀(甲賀・湖南):60点・Cランク
需要タイプは「里山・体験型」です。宿泊客は16.8万人で県内最少、宿泊転換率も4.1%で最も低い水準です。参入は、信楽焼の体験などを目的にした小規模な検証にとどめるべきエリアです。
使える周辺資源:田村神社(年38万人)、陶芸の森(37万人)が主な集客地点です。
■ minpac式 3行要約
- Aランクはなし。大津と湖西が72点で最上位
- 大津は訪日客の7割が集まるが物件が高く、運営代行が現実的
- 湖西・湖北は空き家が多い一方、夏への集中が課題
近畿7府県の40エリアを比べた「近畿エリア参入ランキング」は、近畿まとめ記事に載せています。
第6章 参入の型別戦略と収支3ケース
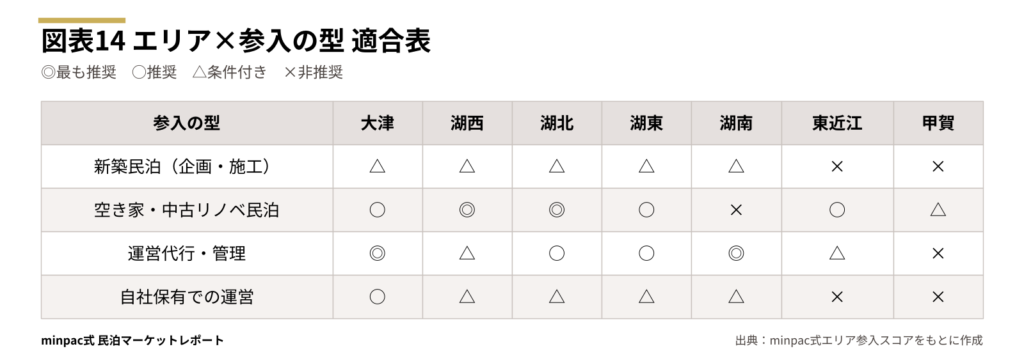
滋賀県での最適解は、エリアごとに異なります。本シリーズでは、参入の型を「新築民泊」「空き家・中古リノベ民泊」「運営代行・管理」「自社保有での運営」の4つに分けて評価しています。
運営代行・管理:大津・湖南が最有力
滋賀県で最もリスクの小さい型です。需要の集まる大津と、物件価格の高い湖南では、物件を持たずに既存の民泊・空き家所有者から清掃・鍵の受け渡し・駆けつけ・予約管理を受託します。賃貸管理を手がける不動産会社であれば、既存の体制や協力業者を生かせます。
空き家・中古リノベ民泊:湖西・湖北が最有力
空き家率の高い高島市・長浜市で、町家や古民家を一棟貸しに改修します。リフォームを本業とする工務店の技術が差別化になります。ただし湖西は夏への集中が極端なため、冬から春にも泊まる理由を改修の段階で組み込むことが条件です。
新築民泊(企画・施工):全エリアで条件付き
宿泊需要が小さく、小さな宿の供給も多いため、新築で一棟貸しを企画して投資家に販売する型は、滋賀県では勧めにくいと考えられます。琵琶湖が見えるなど、立地そのものが泊まる目的になる土地に限るべきです。
自社保有での運営:大津で条件付き
自社で物件を持つなら、季節が比較的安定し、訪日客も取り込める大津に限るべきです。湖西・湖北は夏の稼働で年間の収益を稼ぐ必要があり、自社保有では運営の負担が大きくなります。
収支3ケース:大津・中古戸建リノベ一棟貸し
最も需要の厚い大津で、工務店の強みが生きる「中古戸建を改修した一棟貸し」について、民泊新法で年間の収支を試算しました。京都観光の宿泊先を狙う想定です。数値はすべて仮定値です。
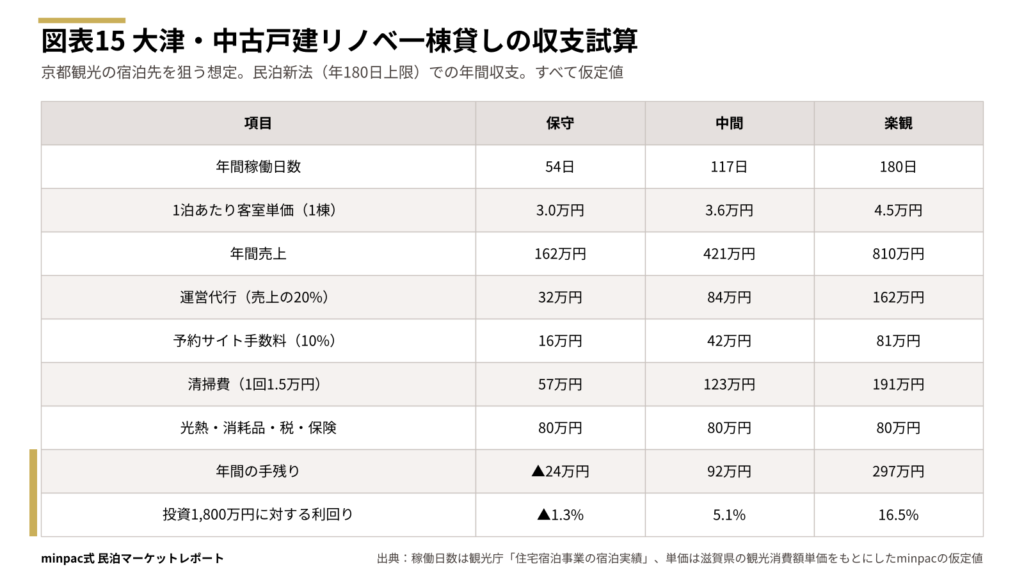
前提条件は次のとおりです。
- 稼働日数:保守は滋賀県の民泊稼働指数(53.5日→54日)、中間は54日と上限180日の中間(117日)、楽観は上限の180日
- 客室単価:滋賀県の宿泊客1人あたりの観光消費額は21,098円です(2024年、滋賀県)。その半分を宿泊費相当とし、素泊まりの一棟貸しはさらに3割安いと仮定しました。4人で1棟1泊3.0万円を保守とし、中間はその1.2倍、楽観は1.5倍です
- 経費:運営代行は売上の20%、予約サイト手数料は10%、清掃費は1回1.5万円(平均1.42泊ごとに1回)、光熱・消耗品・固定資産税・保険で年80万円としました
- 投資額:大津は県内で物件価格が高いと考えられるため、中古戸建の取得と改修で1,800万円と仮定しました
中間ケースでは、年間売上421万円、手残り92万円で、投資額に対する利回りは5.1%です。保守ケースでは年24万円の赤字になります。
つまり、県の平均的な民泊と同じ稼働では赤字になります。 保守ケースの単価でも、年77日以上稼働すれば赤字を避けられます(試算)。中間ケースの単価で利回り5%を確保するには、年116日の稼働が必要です。県平均の2倍以上の稼働を狙える企画であることが、参入の前提です。
具体的には、京都へ出やすい駅の近く、4〜6人で泊まれる間取り、訪日客向けの多言語の案内など、京都の宿にない価値を改修の段階から組み込むことが考えられます。
■ minpac式 3行要約
- 運営代行は大津・湖南、空き家リノベは湖西・湖北が最有力
- 大津の一棟貸しは中間ケースで利回り5.1%、保守では赤字
- 赤字回避には年77日、利回り5%には年116日の稼働が必要
第7章 現場の論点とリスク
数値には表れにくいものの、滋賀県で民泊事業を行う際に押さえておきたい論点を3つ挙げます。
京都の動向に左右される需要
2026年の宿泊の伸びは、京都からの宿泊の移動による可能性があります(仮説)。京都側の宿泊税や宿泊施設の供給が変われば、滋賀県の需要も変わります。京都の需要に頼る企画は、京都側の動きを定期的に確認しながら運営する必要があります。
冬の閑散期と積雪
湖西・湖北は冬の宿泊客が大きく減ります。湖北・湖西の山沿いは積雪もあり、冬の清掃や駆けつけの移動にも影響します。閑散期の価格設定と、冬の運営体制を開業前に決めておく必要があります。
小さな宿どうしの価格競争
供給圧力が全国より高く、簡易宿所の稼働率も全国41位です。周辺の宿と同じ「寝るだけ」の客室では価格競争に巻き込まれやすいと考えられます。物件の改修で、宿泊そのものが目的になる価値をつくることが重要です。
■ minpac式 3行要約
- 2026年の伸びは京都の動向による可能性があり、継続的な確認が必要
- 湖西・湖北は冬の閑散期と積雪への備えが欠かせない
- 小さな宿が多く、物件の価値で価格競争を避ける必要がある
次の一歩:候補地をminpac式で診断する
本記事は、滋賀県全体とエリア単位の傾向を示したものです。同じエリアでも、駅からの距離、琵琶湖が見えるか、周辺の競合、物件そのものの魅力によって、収益は大きく変わります。
候補地や保有物件がある場合は、「minpac式エリア診断」で、需要・周辺の回遊性・競合・規制・物件の強みを地点単位で診断します。工務店・不動産会社の新規事業として民泊を検討される際の判断材料としてご活用ください。
次回の第26弾は、京都府です。民泊稼働指数は年107.8日と全国平均を上回ります(2025年8月〜2026年7月、minpac算出)。滋賀県の2倍の稼働を生む市場の実態を、同じ物差しで分析します。
出典
- 観光庁「宿泊旅行統計調査」2025年確定値(2026年7月6日公表)、2019年・2021〜2024年の各年確定値、2026年1〜7月第2次速報値:https://www.mlit.go.jp/kankocho/tokei_hakusyo/shukuhakutokei.html
- 観光庁「住宅宿泊事業の宿泊実績について」2025年8月〜2026年7月分(2025年11月28日〜2026年9月30日に順次公表)、「住宅宿泊事業法に基づく届出及び登録の状況一覧」2021〜2026年の各年9月時点:https://www.mlit.go.jp/kankocho/minpaku/business/host/construction_situation.html
- 滋賀県「令和6年滋賀県観光入込客統計調査書」(掲載ページ2026年2月25日更新):https://www.pref.shiga.lg.jp/sa00/22839.html
- 総務省「令和5年住宅・土地統計調査」2023年10月1日時点(滋賀県「R5結果概要(滋賀県版)」2024年11月13日更新):https://www.pref.shiga.lg.jp/kensei/tokei/kenchikutochi/toukei/340357.html
- 滋賀県「住宅宿泊事業(民泊)について」2026年9月25日更新:https://www.pref.shiga.lg.jp/ippan/shigotosangyou/kanko/300808.html
- 滋賀県住宅宿泊事業法に基づく住宅宿泊事業の実施の制限に関する条例:https://www.pref.shiga.lg.jp/site/jourei/reiki_int/reiki_honbun/k001RG00001636.html
- 京都市の宿泊税の引き上げ(報道):時事通信「宿泊税、上限1万円に 全国最高額、26年3月から―京都市」https://sp.m.jiji.com/english/show/37743
(いずれも2026年10月9日に内容を確認)
免責事項
統計は各機関の公表値です。minpac式の各指標は公表値からの算出値です。収支試算は仮定に基づくもので、実際の収益を保証するものではありません。規制は執筆時点の情報で、事業化の前に各自治体・専門家への確認を推奨します。
近畿7府県を同じ物差しで比べた「近畿まとめ」も公開しています。
近畿7府県は全国の宿泊需要の19.8%、外国人宿泊の26.1%を占めますが、その7割は京都府と大阪府に集中し、京都市と大阪市では民泊の規制が強まっています。府県ごとの市場の違い、近畿40エリアを採点した参入ランキング、参入の型ごとの収支を、1本の記事にまとめました。