【47都道府県 民泊マーケットレポート 第27弾】大阪府|特区民泊の新規受付が終了、次の主戦場は関西空港の泉州|工務店・不動産会社の参入戦略(minpac式)
結論:大阪府は、客室稼働率が全国1位の宿泊市場です。ただし、大阪市の民泊の中心だった特区民泊は2026年5月29日で新規受付を終了しました。
新たに参入するなら、関西空港のある泉州(泉佐野市周辺)での空き家リノベ一棟貸しが最も有望と考えられます。泉佐野市は、特区民泊の新規認定を今も受け付けている府内4市の一つです。
大阪市では新規の物件取得は避け、約9,000件ある既存の民泊の運営代行・管理で関わるべきです。
連載「47都道府県 民泊マーケットレポート」は、民泊事業への参入を考える工務店・不動産会社の経営者に向けて、各県の民泊市場を同じ物差しで分析するシリーズです。第27弾は、宿泊者数が全国2位の大阪府を取り上げます。
前回の京都府は、京都市が規制をさらに強める方針でした。大阪府でも同じ流れが起きています。全国の特区民泊の9割以上が集まるとされる大阪市が新規受付を終え、府内の29市町村も特区民泊をやめました。規制の変化が、参入の場所と型を決め直している県です。
この記事で分かることは次の3点です。
- 大阪府の民泊市場が、全国のなかでどの位置にあるか
- 大阪市と府内5地域のうち、どこが参入に向いているか
- 新築・空き家リノベ・運営代行・自社保有のどの型で参入すべきか
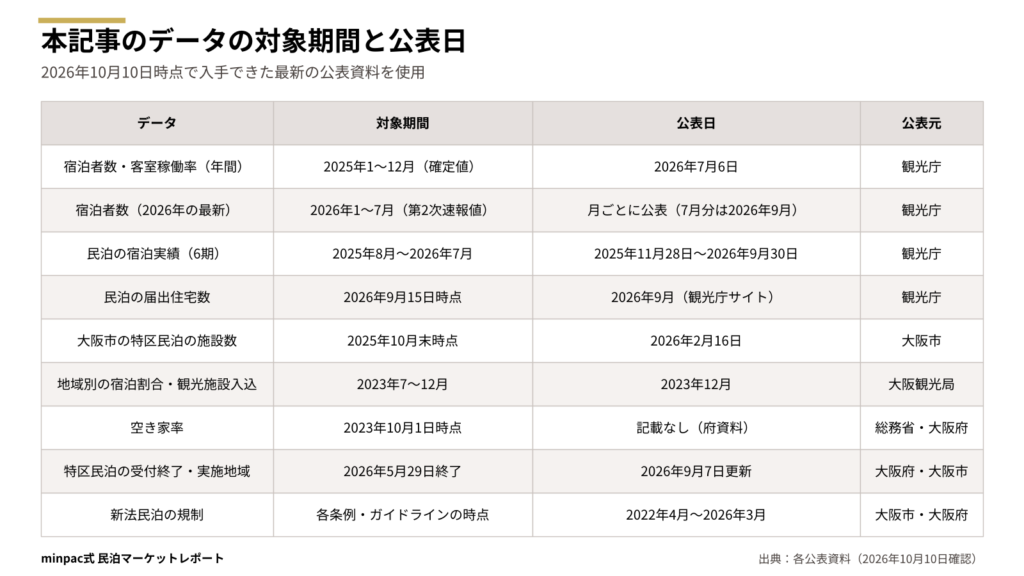
本記事は、観光庁・総務省・大阪府・大阪市・大阪観光局が公表している無料の公開データだけで分析しています。使ったデータの対象期間と公表日は次のとおりです。地域別の宿泊の割合は、入手できた最新の資料が2023年の調査です。
第1章 minpac式・民泊市場の座標
大阪府は「宿の需要は全国トップだが、新法民泊1件あたりの稼働は全国13位」という市場です。ホテルも簡易宿所も全国で最も埋まっている一方、新法民泊は全国平均を下回ります。
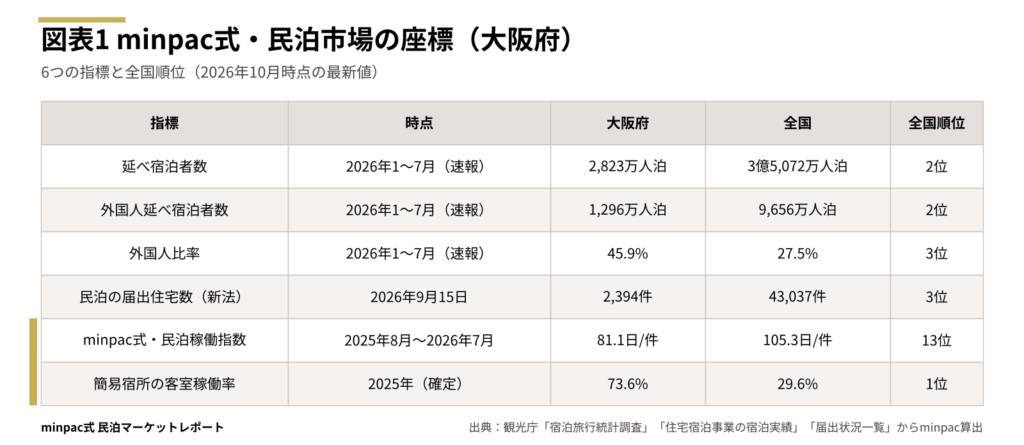
最新の2026年1〜7月の延べ宿泊者数は2,823万人泊で、全国2位です(観光庁「宿泊旅行統計調査」第2次速報値)。2025年の宿泊施設全体の客室稼働率は78.6%で全国1位、簡易宿所の客室稼働率も73.6%で全国1位です。
外国人の比率は45.9%で、全国3位です。
住宅宿泊事業法(新法)による民泊の届出住宅数は2,394件で、全国3位です(2026年9月15日時点)。ただし大阪市には、これとは別に国家戦略特区の「特区民泊」が7,312施設あります(2025年10月末、大阪市)。大阪の民泊の主役は特区民泊です。
新法民泊1件あたりの稼ぎやすさを示す「minpac式・民泊稼働指数」は、年81.1日で全国13位です。全国平均の105.3日を24日下回り、前回の京都府(107.8日)より27日少ない水準です。
minpac式・民泊稼働指数とは 観光庁が2か月ごとに公表する「住宅宿泊事業の宿泊実績」から、住宅1件あたりの宿泊日数を1年分(6期)合計した、本シリーズ独自の指標です。特区民泊は含みません。
簡易宿所が全国1位の稼働なのに新法民泊が13位にとどまるのは、年間365日営業できる特区民泊と、年180日が上限の新法民泊が同じ市場で競っているためと考えられます(仮説)。
■ minpac式 3行要約
- 延べ宿泊者数は全国2位、客室稼働率・簡易宿所稼働率は全国1位
- 大阪市には新法民泊の3倍以上の特区民泊がある
- 新法民泊の稼働指数は年81.1日で全国13位にとどまる
第2章 規制マップ
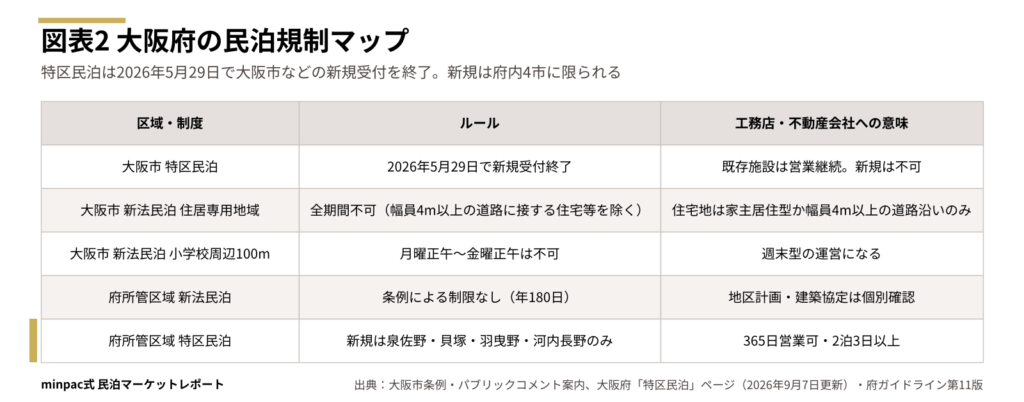
大阪府の民泊規制は、2026年に大きく変わりました。大阪市と府内29市町村で特区民泊の新規受付が終わり、新規の特区民泊は泉佐野市・貝塚市・羽曳野市・河内長野市の4市に限られます。新法民泊は、大阪市の住宅地では原則として営業できません。
特区民泊:新規受付の終了
特区民泊は、国家戦略特区の制度を使い、旅館業の許可なしに年365日営業できる民泊です。ただし宿泊は2泊3日以上が条件です。大阪市は、騒音やごみをめぐる近隣トラブルが多発していることを理由に、2026年5月29日で新規受付を終了しました(大阪市パブリックコメント案内)。既存の施設は営業を続けられます。
府が所管する区域でも、29市町村の全域と河内長野市の第1種住居地域で、同じ日に特区民泊を終了しました。2026年5月30日以降に新規認定を受けられるのは次の4市だけです(大阪府、2026年9月7日更新)。
- 泉佐野市:市街化区域のうち、工業専用地域を除く全地域
- 貝塚市・羽曳野市:市街化区域のうち、ホテル・旅館を建てられる地域
- 河内長野市:市街化区域のうち、第1種住居地域を除くホテル・旅館を建てられる地域
八尾市と寝屋川市は、2025年11月28日で受付を終えています。
新法民泊:大阪市は住宅地で原則不可
大阪市の条例では、住居専用地域での新法民泊は全期間営業できません。例外は、幅員4m以上の道路に接する住宅と、家主が住んでいる民泊です。小学校・義務教育学校の周囲100m以内では、月曜正午から金曜正午まで営業できません。
大阪市は、特区民泊の受付終了後に旅館業の許可で同じ事業を始める動きを見込み、旅館業の条例も改正して近隣トラブルの防止を強める方針です(2026年5〜6月にパブリックコメント)。
府が所管する区域では、新法民泊の営業を制限する条例はありません(府ガイドライン第11版、2026年3月)。堺市・吹田市・高槻市・枚方市・八尾市・寝屋川市は、それぞれの市が窓口です。
本章の内容は2026年10月10日時点で大阪府・大阪市の公式資料を確認したものです。各市の条例や運用は変わることがあるため、事業化の前に必ず確認してください。
■ minpac式 3行要約
- 特区民泊は大阪市など30市町村で2026年5月29日に新規受付終了
- 新規の特区民泊は泉佐野・貝塚・羽曳野・河内長野の4市のみ
- 大阪市の新法民泊は住宅地で原則不可。府所管区域は上乗せ条例なし
第3章 宿泊需要の構造
大阪府の宿泊需要は、2025年に過去最高を更新しました。しかし2026年は前年を16%下回り、全国で最も大きく落ち込んだ府県の一つです。泊まる需要は大阪市に9割が集中しています。
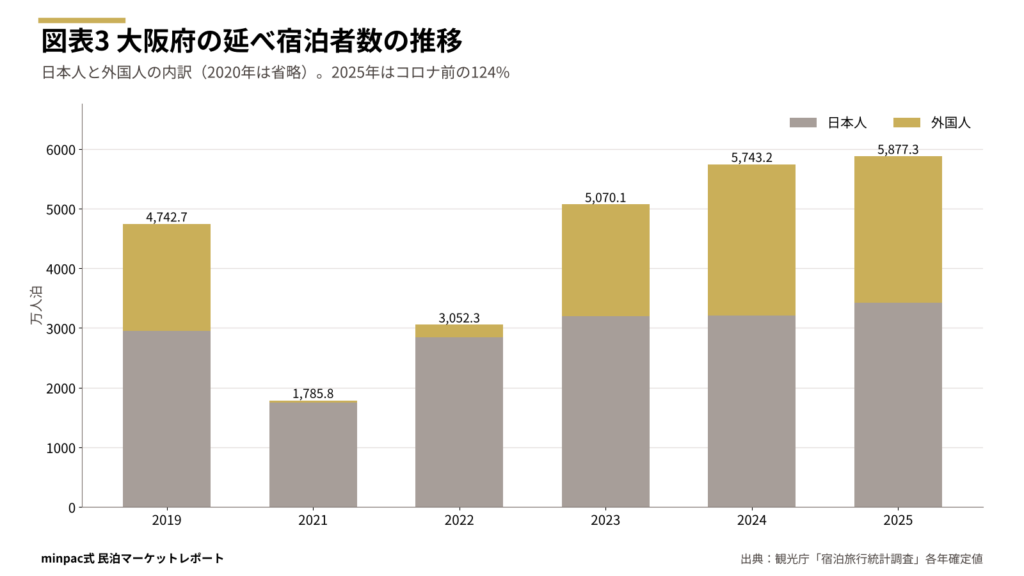
延べ宿泊者数は、2019年の4,743万人泊から2021年に1,786万人泊まで落ち込みました。その後は急速に回復し、2025年は5,877万人泊です。コロナ前の123.9%で、過去最高です。
2025年は大阪・関西万博の年でした。日本人は3,426万人泊で前年から222万人泊増えましたが、外国人は2,452万人泊で前年を3.5%下回りました。
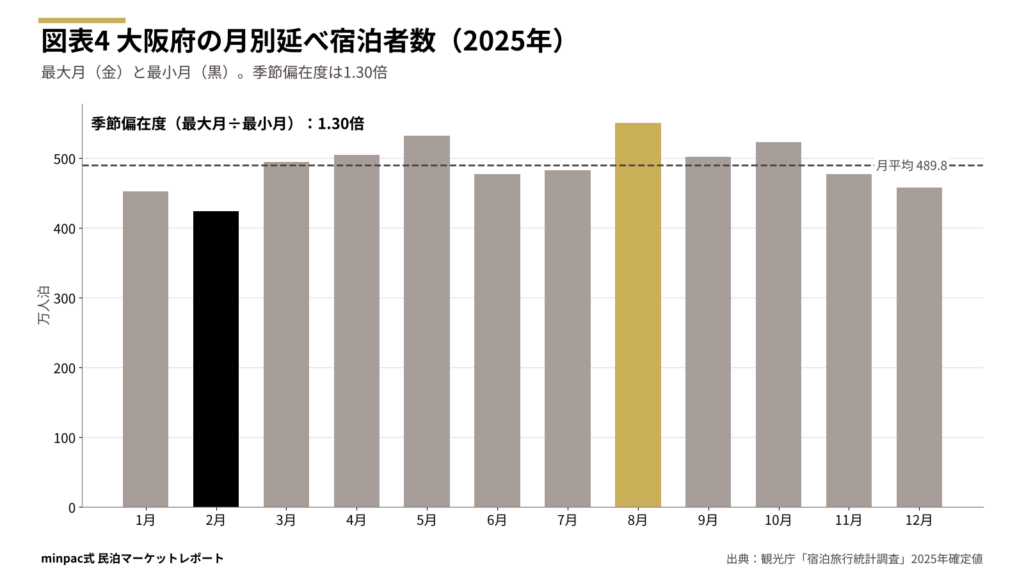
月別では、最も多い8月が550.5万人泊、最も少ない2月が423.8万人泊でした。「minpac式・季節偏在度」は1.30倍で、本シリーズの区分では「平準型」です。年間を通じて需要が安定しています。
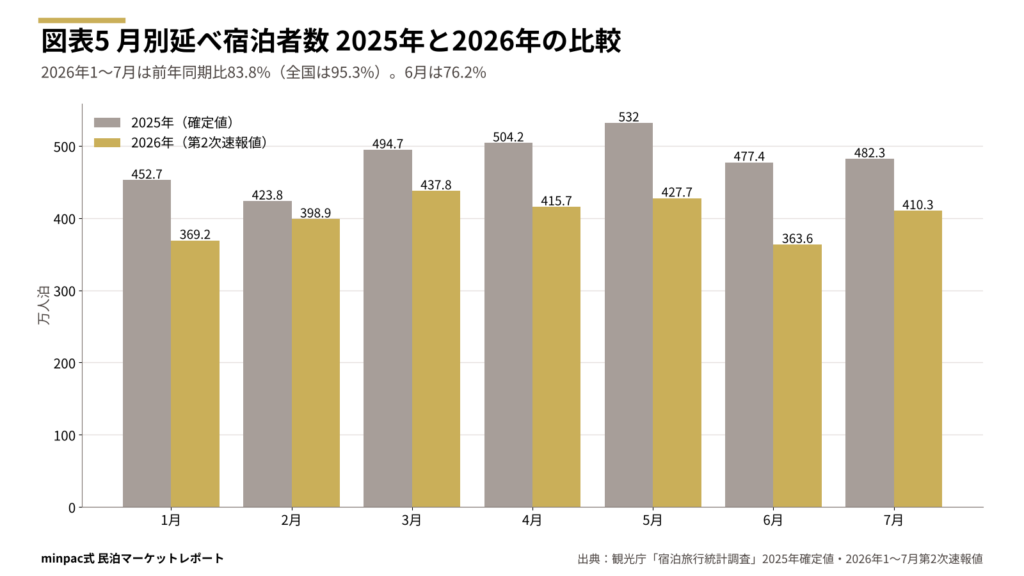
2026年1〜7月の延べ宿泊者数は2,823万人泊で、前年同期比83.8%でした(第2次速報値)。全国(95.3%)より12ポイント低く、すべての月で前年を下回っています。6月は76.2%です。万博が開かれていた2025年4〜10月と比べた反動に加え、1月(81.6%)も大きく落ちており、訪日客の動きの変化も影響していると考えられます(仮説)。
なお、宿泊旅行統計調査は2026年1月分から集計方法(調査対象の区分け)が変わっています。前年との比較は傾向をつかむ参考値として扱ってください。
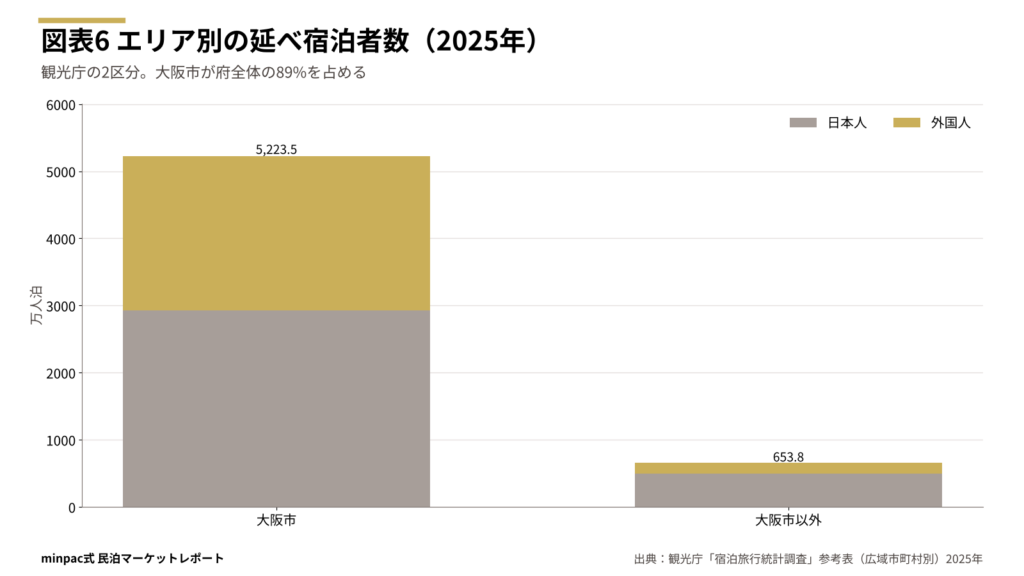
観光庁の区分では、大阪市が5,223万人泊で府全体の89%を占めます。大阪市以外は654万人泊で、そのうち外国人は159万人泊です。季節偏在度は大阪市1.26倍、大阪市以外1.66倍です。
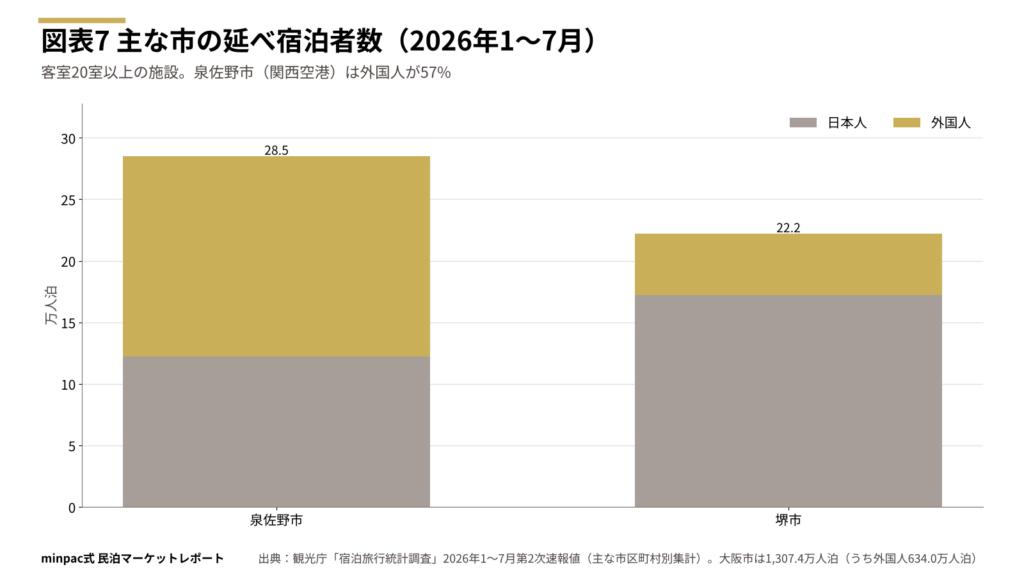
2026年からは、主な市ごとの宿泊者数も公表されるようになりました(客室20室以上の施設のみ)。大阪市以外では、関西空港のある泉佐野市が28.5万人泊で、そのうち外国人が16.3万人泊と57%を占めます。堺市は22.2万人泊で、外国人は23%です。大阪市以外で訪日客が泊まっているのは、空港のある泉佐野市です。
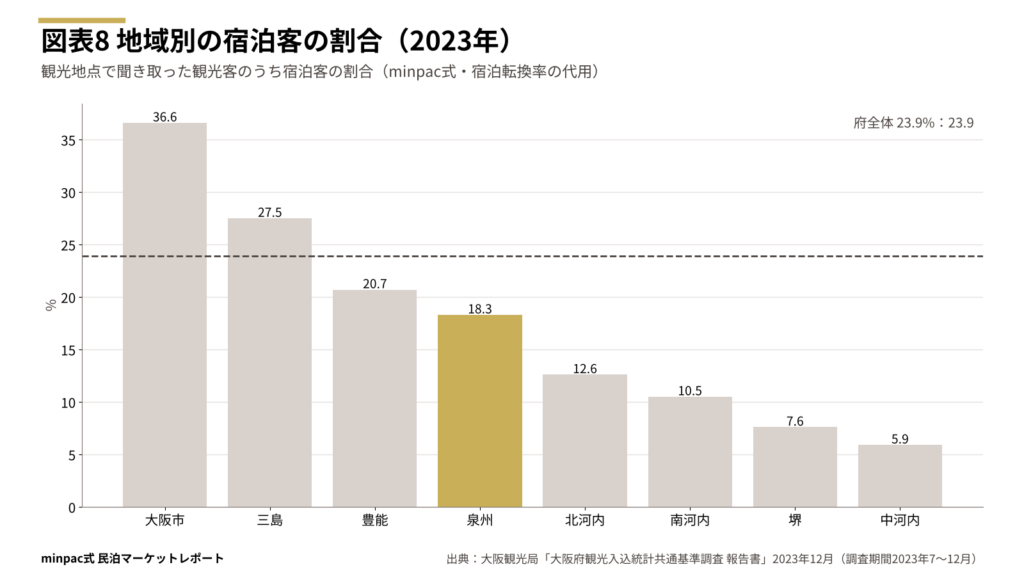
大阪観光局の調査では、観光地点で聞き取った観光客のうち宿泊客の割合が地域別に出ています(2023年7〜12月)。本シリーズの「minpac式・宿泊転換率」の代わりに使います。大阪市が36.6%、三島(茨木・高槻など)が27.5%、豊能(豊中・箕面など)が20.7%、泉州が18.3%です。中河内(5.9%)と堺(7.6%)は9割以上が日帰りでした。調査から2年以上たっているため、傾向を見る参考値として扱ってください。
■ minpac式 3行要約
- 2025年の延べ宿泊者数は5,877万人泊で過去最高(コロナ前の124%)
- 2026年1〜7月は前年同期比83.8%で、全国より12ポイント低い
- 大阪市以外で訪日客が泊まるのは泉佐野市(外国人57%)
第4章 民泊の供給と稼働の実態
大阪府の民泊は、特区民泊を含めると宿泊需要に対して全国で最も厚い水準です。新法民泊は廃止が多く、出入りの激しい市場です。
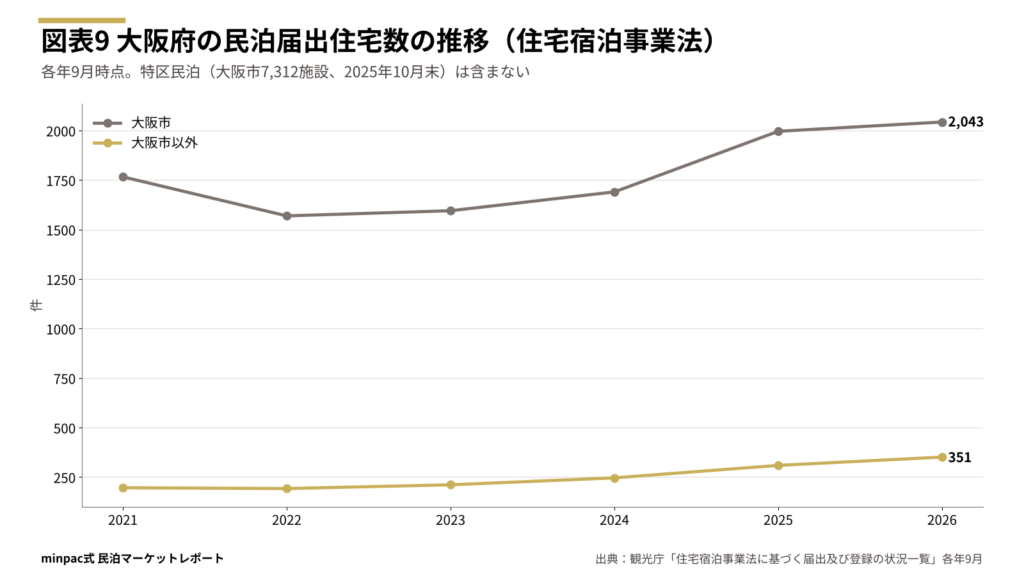
新法民泊の届出住宅数は、2021年9月の1,962件から、2026年9月には2,394件になりました。大阪市は2,043件、大阪市以外は351件です。大阪市では累計6,267件の届出に対し、4,224件が廃止されています。廃止の割合は府全体で64.6%で、全国(36.6%)を大きく上回ります。180日の上限がない特区民泊へ切り替えた事業者が多いと考えられます(仮説)。
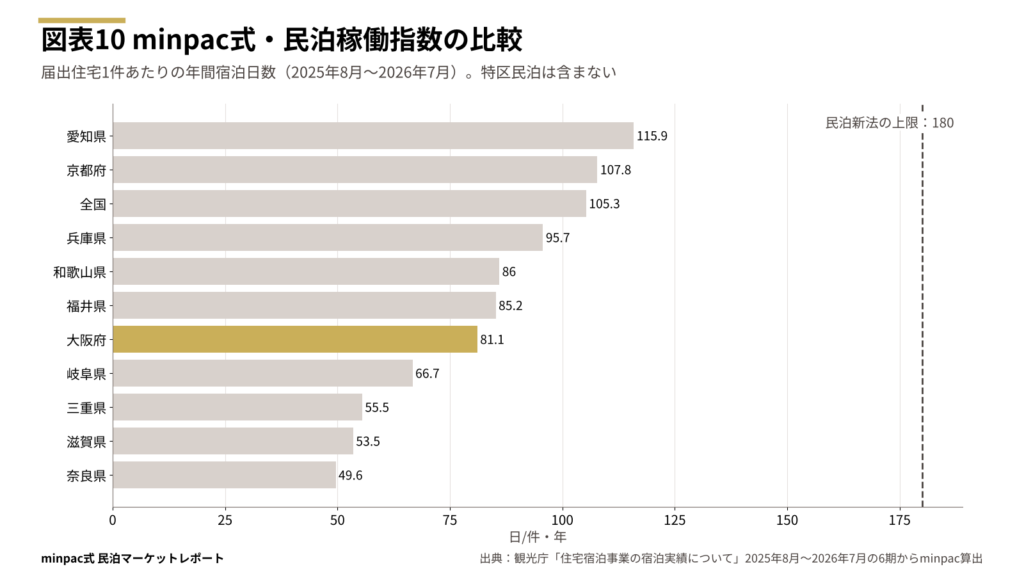
新法民泊の稼働指数は年81.1日で、京都府(107.8日)、兵庫県(95.7日)を下回ります。2か月あたりの宿泊日数は、万博の時期を含む2025年8〜9月が18.0日、10〜11月が19.6日でした。2026年に入ってからは9.7〜12.7日で、万博の後は稼働が落ちています。
民泊の宿泊者は、1年間で13.4万人、延べ30.8万人泊でした。1人あたりの平均は2.31泊です。日本国籍は48.2%で、国内客と訪日客がほぼ半分ずつです。
供給の厚さも確認します。新法民泊(2,394件)と簡易宿所(330施設)だけで見ると、延べ宿泊者数100万人泊あたり約46で、全国(約97)の半分以下です。ところが特区民泊(大阪市7,312施設・府所管56施設)を加えると約172になり、全国の1.8倍です。本シリーズではこれを「minpac式・供給圧力」と呼びます。大阪市だけで見ると約179です。
つまり大阪府は、需要は全国屈指だが、小さな宿の数はそれ以上に多い市場です。特区民泊の新規受付が終わり、今後の供給の伸びは止まると考えられます。ただし、すでにある約9,400件の民泊との競争は続きます。
■ minpac式 3行要約
- 大阪市の新法民泊は累計6,267件の届出のうち4,224件が廃止
- 稼働指数は年81.1日。万博後の2026年は2か月10日前後に低下
- 特区民泊を含めた供給圧力は全国の1.8倍で、競争は厳しい
第5章 minpac式エリア評価
大阪市と府内5地域を「minpac式エリア参入スコア」で採点すると、泉州が76点でBランク、その他はすべてCランクとなりました。
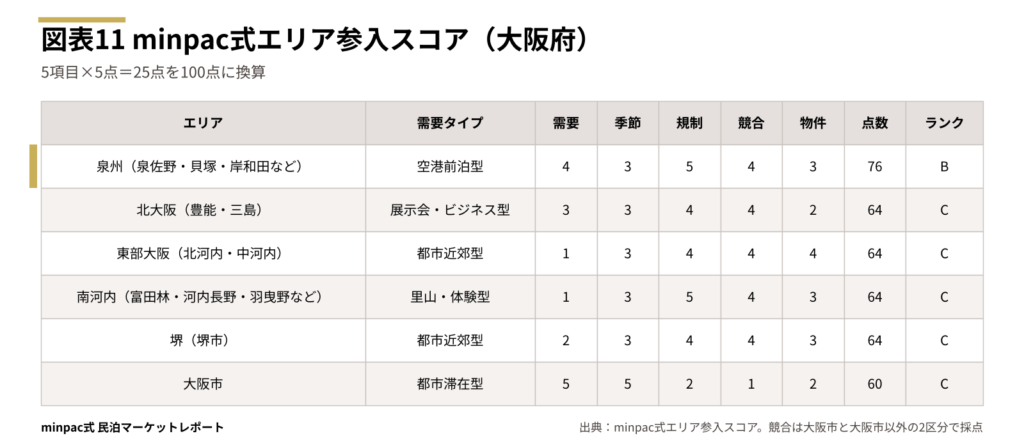
minpac式エリア参入スコアとは エリアごとに「泊まる需要」「季節の安定」「規制の緩さ」「競合の余地」「物件の調達しやすさ」の5項目を5段階で採点し、100点に換算した本シリーズ独自の評価です。80点以上をA(重点参入)、65〜79点をB(条件付きで参入)、50〜64点をC(型を絞って検証)としています。
地域区分は、大阪観光局の調査の区分をもとに、豊能・三島を「北大阪」、北河内・中河内を「東部大阪」としてまとめました。「季節の安定」は、観光庁の2区分(大阪市1.26倍、大阪市以外1.66倍)で採点しました。「競合の余地」は、特区民泊を含めた供給圧力で、大阪市(約179)と大阪市以外(約62)の2区分で採点しています。
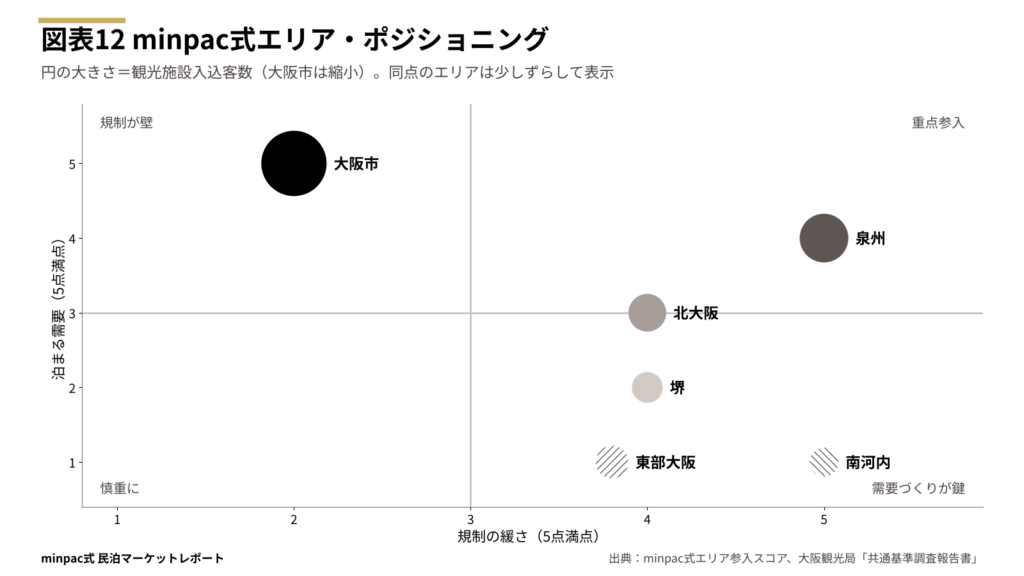
大阪市は需要が最大ですが、住宅地の規制と特区民泊を含めた供給の厚さで、新規参入はCランクにとどまります。泉州は需要と規制の両方で上位に入る唯一のエリアです。
周辺の集客資源:宿泊者を呼び込める目的地
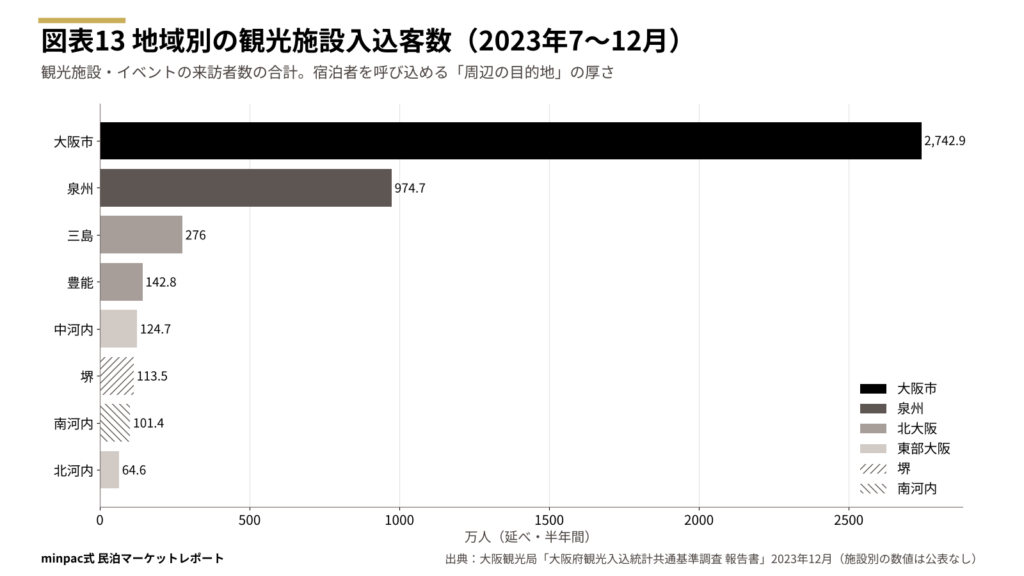
エリアを選ぶときは、統計の数字に加えて「宿泊者が周辺で何をして過ごすか」も重要です。宿だけで客を集めるより、すでに人が集まる場所の近くに宿を置くほうが、集客の負担が小さいからです。大阪観光局の調査には施設ごとの数値がないため、地域別の観光施設の入込客数で整理しました。
泉州(泉佐野・貝塚・岸和田など):76点・Bランク
需要タイプは「空港前泊型」です。関西空港の前泊・後泊が泊まる理由になります。2026年1〜7月の泉佐野市の延べ宿泊者数は28.5万人泊で、外国人が57%を占めます。観光施設の入込客数も974.7万人(2023年7〜12月)で、大阪市に次ぐ規模です。
規制の面では、府内で最も有利なエリアです。府所管区域のため新法民泊の上乗せ条例がなく、泉佐野市と貝塚市では特区民泊の新規認定も受けられます。空き家率は泉佐野市12.3%、貝塚市14.8%、岸和田市13.8%です(2023年、住宅・土地統計調査)。
注意点は、特区民泊の「2泊3日以上」の条件です。空港の前泊は1泊が多いと考えられ、1泊の客を受けるなら新法民泊、家族の長い滞在を受けるなら特区民泊、と型を使い分ける必要があります。また、泉佐野市の宿泊は外国人への依存度が高く、訪日客の動きに左右されやすい点にも注意が必要です。
使える周辺資源:泉州は観光施設の入込客数が府内2位です。大阪観光局の調査地点には、りんくうプレミアムアウトレットや岸和田城が含まれています。「到着日にアウトレットで買い物をし、翌朝の便に乗る」という前泊・後泊の過ごし方を、大きな荷物を広げられる一棟貸しで提案できます。
北大阪(豊能・三島):64点・Cランク
需要タイプは「展示会・ビジネス型」です。宿泊客の割合は三島27.5%、豊能20.7%と、大阪市に次いで高い水準です。万博記念公園などの集客施設もあります。
一方、空き家率は高槻市9.6%、茨木市9.1%と府内で低く、物件の調達は難しいエリアです。吹田市・高槻市は市が窓口のため、各市のルールの確認が必要です。
使える周辺資源:観光施設の入込客数は三島276.0万人、豊能142.8万人です(2023年7〜12月)。
東部大阪(北河内・中河内):64点・Cランク
需要タイプは「都市近郊型」です。宿泊客の割合は北河内12.6%、中河内5.9%で、ほとんどが日帰りです。
空き家率は柏原市20.8%、守口市17.1%、門真市17.0%、東大阪市16.3%と、府内で最も物件を調達しやすいエリアです。大阪市内へ電車で出やすい立地で、大阪市の需要を受け止める空き家リノベを小さく検証する余地があります。
使える周辺資源:観光施設の入込客数は中河内124.7万人、北河内64.6万人です(2023年7〜12月)。
南河内(富田林・河内長野・羽曳野など):64点・Cランク
需要タイプは「里山・体験型」です。宿泊客の割合は10.5%で、泊まる需要は弱いエリアです。羽曳野市と河内長野市の一部では特区民泊の新規認定を受けられます。
使える周辺資源:観光施設の入込客数は101.4万人です(2023年7〜12月)。調査地点には道の駅や寺社が含まれます。
堺(堺市):64点・Cランク
需要タイプは「都市近郊型」です。2026年1〜7月の延べ宿泊者数は22.2万人泊ですが、観光客の宿泊の割合は7.6%で、9割以上が日帰りです。空き家率は12.9%です。堺市は市が窓口のため、市のルールを確認する必要があります。
使える周辺資源:観光施設の入込客数は113.5万人です(2023年7〜12月)。
大阪市:60点・Cランク
需要タイプは「都市滞在型」です。延べ宿泊者数は5,223万人泊(2025年)で、季節偏在度も1.26倍と安定しています。宿泊客の割合も36.6%で府内で最も高い水準です。
ただし、新規参入の条件は厳しくなりました。特区民泊は新規受付を終え、新法民泊は住宅地で原則営業できません。特区民泊と新法民泊を合わせて約9,400件があり、供給圧力は全国の約1.9倍です。空き家率は16.1%ですが、その7割は賃貸用の空き家です。
一方、既存の民泊は多く、市は苦情の多い施設への監視指導を強めています。管理の質を高められる運営代行会社の需要は高まると考えられます(仮説)。
■ minpac式 3行要約
- 泉州が76点でBランク。空港需要と特区民泊の継続がそろう
- 大阪市は需要最大だが、規制と供給の厚さで新規参入はC
- 東部大阪は空き家が多く、大阪市の需要を受ける余地がある
近畿7府県の40エリアを比べた「近畿エリア参入ランキング」は、近畿まとめ記事に載せています。
第6章 参入の型別戦略と収支3ケース
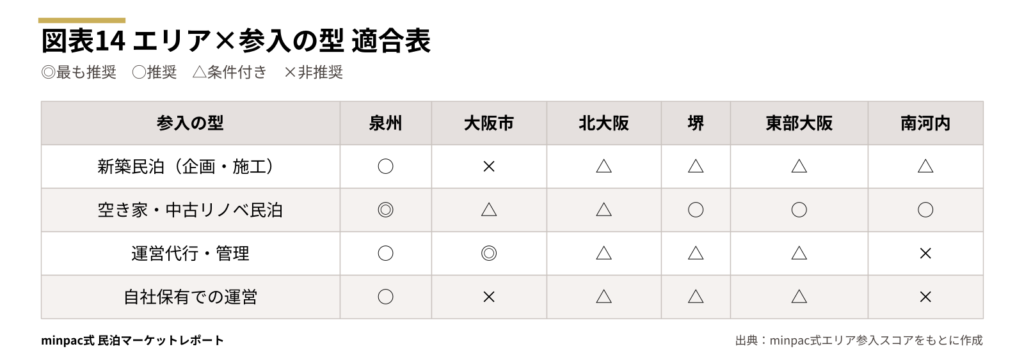
大阪府での最適解は、エリアごとに異なります。本シリーズでは、参入の型を「新築民泊」「空き家・中古リノベ民泊」「運営代行・管理」「自社保有での運営」の4つに分けて評価しています。
空き家・中古リノベ民泊:泉州が最有力
空港の前泊・後泊を狙い、泉佐野市周辺の空き家を一棟貸しに改修します。大きな荷物を広げられる玄関や寝室、家族で泊まれる間取り、空港への送迎の案内などが差別化になります。東部大阪・南河内・堺も、物件の調達しやすさを生かして小さく検証する余地があります。
運営代行・管理:大阪市が最有力
大阪市で新たに物件を持つのは勧められませんが、既存の民泊は約9,400件あります。市が監視指導を強めるなかで、苦情に早く対応できる管理会社の役割は大きくなると考えられます(仮説)。賃貸管理を手がける不動産会社であれば、既存の体制を生かせます。
新築民泊(企画・施工):泉州で条件付き
泉佐野市・貝塚市で、特区民泊の認定を前提に新築の一棟貸しを企画する形が考えられます。特区民泊は365日営業できますが、2泊3日以上の条件と、ホテル・旅館を建てられる地域であることが前提です。土地の用途地域の確認が欠かせません。
自社保有での運営:泉州で条件付き
自社で物件を持つなら、季節が比較的安定し、規制も軽い泉州に限るべきです。泉佐野市の宿泊は外国人が57%を占めるため、訪日客の動きの変化に備えた価格設定が必要です。
収支3ケース:泉州・空港近くの空き家リノベ一棟貸し
工務店の強みが最も生きる「泉佐野市周辺での空き家リノベ一棟貸し」について、民泊新法で年間の収支を試算しました。1泊の前泊・後泊も受けられるよう、新法民泊を前提にしています。数値はすべて仮定値です。
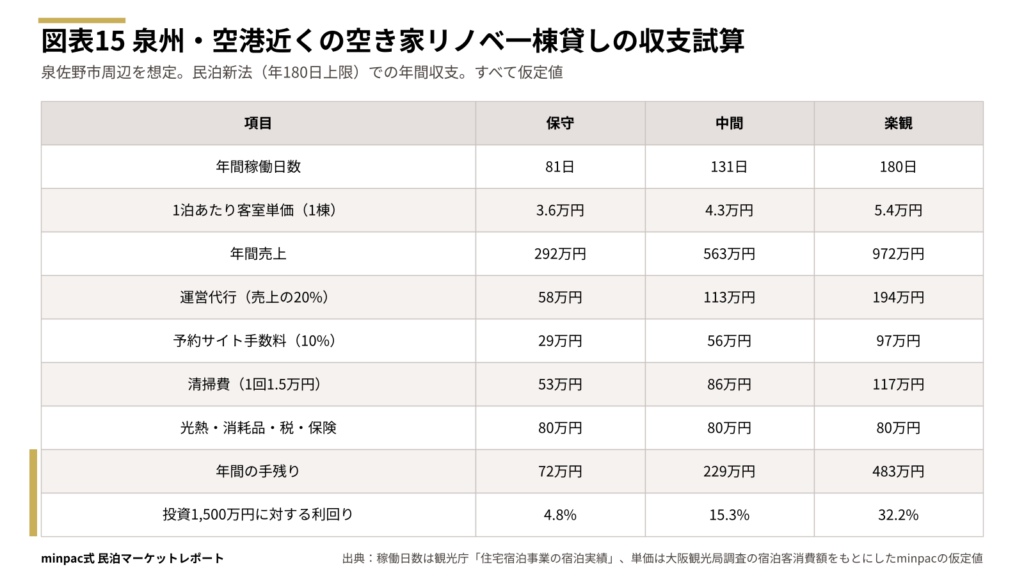
前提条件は次のとおりです。
- 稼働日数:保守は大阪府の民泊稼働指数(81.1日→81日)、中間は81日と上限180日の中間(131日)、楽観は上限の180日
- 客室単価:大阪観光局の調査では、府内に住む宿泊観光客1人あたりの消費額は53,378円です(2023年)。そのうち宿泊費を3分の1、素泊まりの一棟貸しはさらに半額と仮定しました。4人で1棟1泊3.6万円を保守とし、中間はその1.2倍、楽観は1.5倍です
- 経費:運営代行は売上の20%、予約サイト手数料は10%、清掃費は1回1.5万円(平均2.31泊ごとに1回)、光熱・消耗品・固定資産税・保険で年80万円としました
- 投資額:空き家の取得と改修で1,500万円と仮定しました
中間ケースでは、年間売上563万円、手残り229万円で、投資額に対する利回りは15.3%です。保守ケースでも手残りは72万円、利回りは4.8%です。
保守ケースの単価でも、年43日以上稼働すれば赤字を避けられます(試算)。中間ケースの単価で利回り5%を確保するには、年66日以上の稼働が必要です。大阪府の平均的な稼働(81日)でも黒字になる点が、これまでの県との違いです。ただし2026年は大阪の宿泊が大きく落ちており、空港の利用者の動きを確認しながら判断する必要があります。
■ minpac式 3行要約
- 空き家リノベは泉州、運営代行は大阪市が最有力
- 泉州の一棟貸しは中間ケースで利回り15.3%、保守でも4.8%
- 2026年の宿泊減少を踏まえ、空港の利用動向の確認が前提
第7章 現場の論点とリスク
数値には表れにくいものの、大阪府で民泊事業を行う際に押さえておきたい論点を3つ挙げます。
特区民泊の事業承継と出口
特区民泊の新規受付が終わり、既存の施設は営業を続けられます。ただし府の案内では、受付終了後は居室の追加や床面積の増加に関する変更認定も受けられません。認定者の変更の扱いにも注意が必要とされています(要確認)。特区民泊の物件を売買・相続する顧客を持つ不動産会社は、認定の扱いを事前に確認し、旅館業の許可や賃貸への転用といった出口を示すことが求められます。
近隣住民との関係と監視の強化
大阪市は2025年11月に「迷惑民泊根絶チーム」を立ち上げ、特区民泊の営業実態を調査し、苦情の多い施設を重点的に監視指導する方針を示しました。府内のどの地域でも、開業前の近隣への説明と、苦情に即日対応できる体制が、長く運営を続ける前提です。
万博後の需要の落ち込み
2026年1〜7月の大阪府の宿泊は前年同期比83.8%です。万博の年の需要を前提に計画した物件は、稼働が想定を下回る可能性があります。収支計画は2025年ではなく、2024年や2026年の水準をもとに立てるべきです。
■ minpac式 3行要約
- 特区民泊は居室の追加ができず、売買・相続時は出口の確認が必要
- 大阪市は迷惑民泊の監視指導を強化している
- 収支計画は万博の年(2025年)を基準にしない
次の一歩:候補地をminpac式で診断する
本記事は、大阪府全体とエリア単位の傾向を示したものです。大阪府では特に、市ごとの窓口と条例、特区民泊を使えるかどうか、用途地域や前面道路の幅員によって、営業できる日数と型そのものが変わります。
候補地や保有物件がある場合は、「minpac式エリア診断」で、需要・周辺の回遊性・競合・規制・物件の強みを地点単位で診断します。工務店・不動産会社の新規事業として民泊を検討される際の判断材料としてご活用ください。
次回の第28弾は、兵庫県です。民泊稼働指数は年95.7日で、大阪府を15日上回ります(2025年8月〜2026年7月、minpac算出)。神戸・姫路・淡路島・城崎と性格の異なる需要を持つ県の実態を分析します。
出典
- 観光庁「宿泊旅行統計調査」2025年確定値(2026年7月6日公表)、2019年・2021〜2024年の各年確定値、2026年1〜7月第2次速報値、参考表(広域市町村別集計)2025年:https://www.mlit.go.jp/kankocho/tokei_hakusyo/shukuhakutokei.html
- 観光庁「住宅宿泊事業の宿泊実績について」2025年8月〜2026年7月分(2025年11月28日〜2026年9月30日に順次公表)、「住宅宿泊事業法に基づく届出及び登録の状況一覧」2021〜2026年の各年9月時点:https://www.mlit.go.jp/kankocho/minpaku/business/host/construction_situation.html
- 大阪市「特区民泊施設に対する営業実態調査結果について」2026年2月16日:https://www.city.osaka.lg.jp/hodoshiryo/kenko/0000672569.html
- 大阪市「大阪市旅館業法の施行等に関する条例の一部改正(案)」についての意見募集(2026年5月19日〜6月18日):https://www.city.osaka.lg.jp/templates/jorei_boshu/kenko/0000676751.html
- 大阪市住宅宿泊事業の適正な運営の確保に関する条例(2022年4月1日施行版):https://www.city.osaka.lg.jp/kenko/cmsfiles/contents/0000422/422269/20220401_jorei.pdf
- 大阪府「国家戦略特別区域外国人滞在施設経営事業(いわゆる特区民泊)について」2026年9月7日更新:https://www.pref.osaka.lg.jp/o100090/kankyoeisei/minpaku/index.html
- 大阪府「特区民泊にかかる今後の対応方針について」(2025年11月28日):https://www.pref.osaka.lg.jp/o060040/tokku/tokku-all/tokkuminnpaku-ikoutyousa.html
- 大阪府「住宅宿泊事業法に関する大阪府ガイドライン」第11版(2026年3月):https://www.pref.osaka.lg.jp/documents/34854/11th_edition_guideline.pdf
- 大阪観光局「大阪府観光入込統計共通基準調査 報告書(一体版)」2023年12月:https://s3.ap-northeast-1.amazonaws.com/content.osaka-info.jp/downloads/2024/2023kokunaitoukei_jigyousyahoukokusyo.pdf
- 総務省「令和5年住宅・土地統計調査」2023年10月1日時点(大阪府「令和5年住宅・土地統計調査の結果」表8):https://www.pref.osaka.lg.jp/documents/12205/r5jutyou.pdf
(いずれも2026年10月10日に内容を確認)
免責事項
統計は各機関の公表値です。minpac式の各指標は公表値からの算出値です。収支試算は仮定に基づくもので、実際の収益を保証するものではありません。規制は執筆時点の情報で、事業化の前に各自治体・専門家への確認を推奨します。
近畿7府県を同じ物差しで比べた「近畿まとめ」も公開しています。
近畿7府県は全国の宿泊需要の19.8%、外国人宿泊の26.1%を占めますが、その7割は京都府と大阪府に集中し、京都市と大阪市では民泊の規制が強まっています。府県ごとの市場の違い、近畿40エリアを採点した参入ランキング、参入の型ごとの収支を、1本の記事にまとめました。