【47都道府県 民泊マーケットレポート 中部・甲信越まとめ】中部9県|宿泊は全国の16.6%、民泊は8.0%。稼げるのは愛知、狙い目は「泊まる理由」のある地方|工務店・不動産会社の参入戦略(minpac式)
結論:中部9県は、全国の宿泊需要の16.6%を占める大きな宿泊地域ですが、民泊は全国の8.0%しかありません。需要に比べて民泊がまだ少ない地域です。
参入するなら、知多(愛知・常滑周辺)・奥越(福井・勝山と大野)・峡東(山梨・石和と勝沼)・砺波(富山・五箇山周辺)の4エリアが中部の上位です。愛知の知多を除く3エリアは、古民家や中古住宅をリノベーションした一棟貸しが向くエリアです。
一方、民泊1件あたりの稼働が全国平均を上回るのは愛知県だけで、ほかの8県は全国平均の6〜8割にとどまります。雪国の冬、高原の夏など季節の山がはっきりしているため、季節に合わせた営業日と価格の組み立てが成否を分けます。
連載「47都道府県 民泊マーケットレポート」は、民泊事業への参入を考える工務店・不動産会社の経営者に向けて、各都道府県の民泊市場を同じ物差しで分析するシリーズです。第15弾の新潟県から第23弾の愛知県まで、中部地方(北陸・甲信越・東海)の9県を取り上げてきました。本記事はその「まとめ編」です。
この記事で分かることは次の3点です。
- 中部9県の民泊市場が、全国のなかでどの位置にあり、県ごとにどう違うか
- 中部44エリアのうち、どこが参入に向いているか(中部エリア参入ランキング)
- どの型で参入すれば、収支が成り立ちやすいか
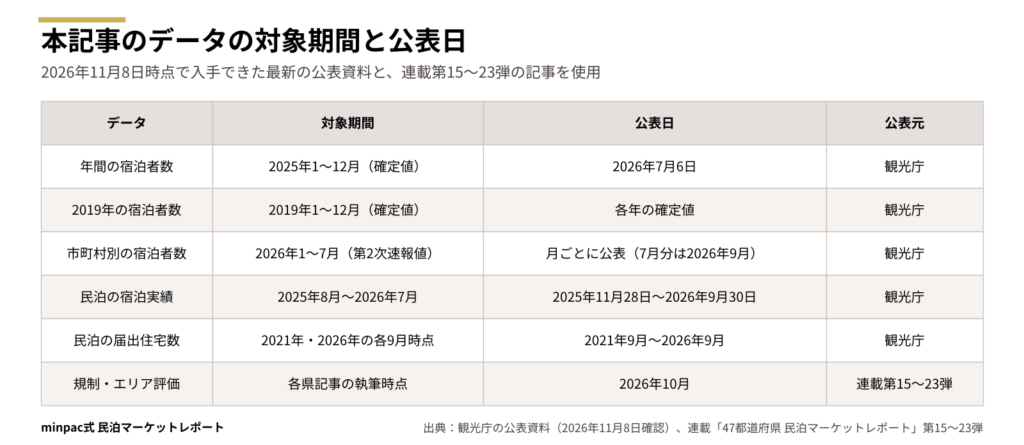
前半(第1〜4章)で9県の市場を比べ、後半(第5〜7章)で参入先のランキングと戦略を示します。本記事では、9県を「北陸(新潟・富山・石川・福井)」「甲信(山梨・長野)」「東海(岐阜・静岡・愛知)」の3つに分けて見ていきます。分析には、観光庁などが公表している無料の公開データと、連載第15〜23弾で各県について確認した内容を使っています。使ったデータの対象期間と公表日は次のとおりです。
第1章 minpac式・中部9県の民泊市場の座標
中部9県は「宿泊需要は全国でも大きいのに、民泊はまだ少ない」地域です。9県の延べ宿泊者数は合計1億986万人泊で、全国の16.6%を占めます。一方、民泊の届出住宅数は3,439件で、全国の8.0%です。
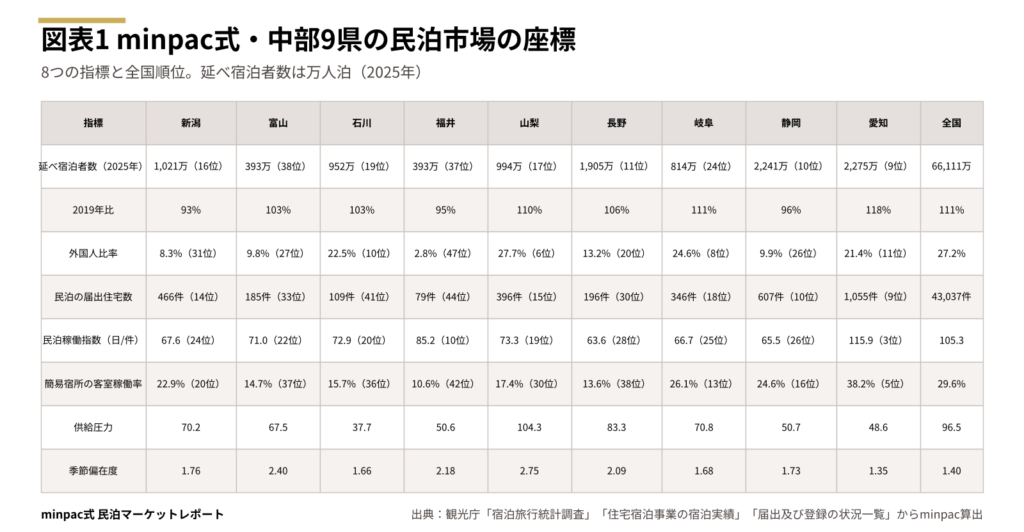
延べ宿泊者数(2025年)は、愛知県の2,275万人泊(全国9位)と静岡県の2,241万人泊(10位)が大きく、長野県の1,905万人泊(11位)が続きます。この3県で9県合計の6割近くを占めます。富山県と福井県は393万人泊で、全国37〜38位の規模です。
外国人の比率は、県によって大きく違います。山梨県(27.7%・全国6位)、岐阜県(24.6%・8位)、石川県(22.5%・10位)、愛知県(21.4%・11位)は全国平均(27.2%)に近い一方、福井県は2.8%で全国47位です。富士山、高山・白川郷、金沢といった訪日客に知られた観光地があるかどうかで、外国人の比率が分かれています。
民泊の届出住宅数は、愛知県が1,055件(全国9位)で最も多く、静岡県(607件・10位)、新潟県(466件・14位)が続きます。福井県(79件)と石川県(109件)は全国でも少ない部類です。
民泊1件あたりの稼ぎやすさを示すminpac式・民泊稼働指数(届出住宅1件あたりの年間宿泊日数)を比べたのが図表2です。
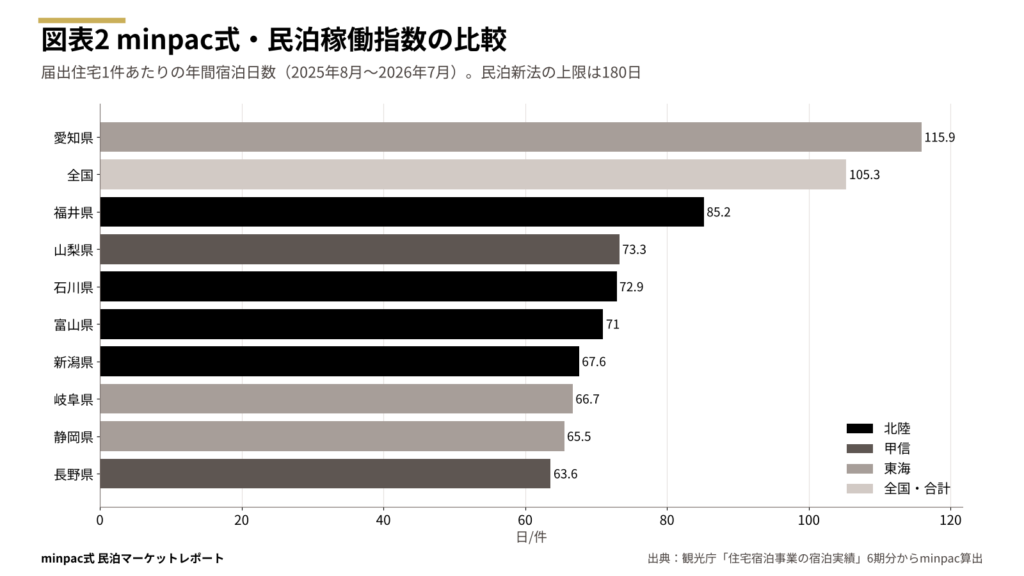
愛知県は115.9日で全国3位です。民泊新法の上限180日に対する到達率は64%で、全国平均(105.3日)を上回るのは中部9県で愛知県だけです。福井県(85.2日・10位)が続き、残りの7県は63.6〜73.3日と、全国平均の6〜7割の水準です。
なお、稼働指数は届出をしたまま休んでいる住宅も分母に入るため、実際に営業している物件の稼働より低く出ます。
9県の特徴を一言でまとめると、次のようになります。
- 新潟県:スキーの冬と海・花火の夏に山がある雪国。民泊は湯沢・妙高・南魚沼に集中
- 富山県:上乗せ規制がなく民泊は185件。冬に需要が大きく落ち込む
- 石川県:外国人は北陸で最も多い。金沢市は条例で民泊が週末中心
- 福井県:民泊は79件だけだが、稼働は全国10位。恐竜・海・新幹線の穴場
- 山梨県:外国人比率は全国6位。民泊は富士五湖周辺と北杜に密集
- 長野県:宿泊は全国11位だが、民泊の稼働は9県で最も低い。県条例の制限が細かい
- 岐阜県:区域の規制がなく、外国人比率は全国8位。高山・郡上に民泊が集中
- 静岡県:伊豆の温泉・海と富士山周辺。県条例で住居専用地域は平日不可
- 愛知県:民泊の稼働は全国3位。名古屋市に民泊の8割が集中
■ minpac式 3行要約
- 中部9県の宿泊は全国の16.6%、民泊は全国の8.0%
- 稼働指数が全国平均を上回るのは愛知県(115.9日)だけ
- 外国人比率は山梨27.7%から福井2.8%まで、県で大きく違う
第2章 中部9県の民泊規制の比較
中部9県の規制は「県の条例で住宅地などの営業を制限する県」と「市だけが条例を持つ県」「上乗せの条例がない県」の3つに分かれます。
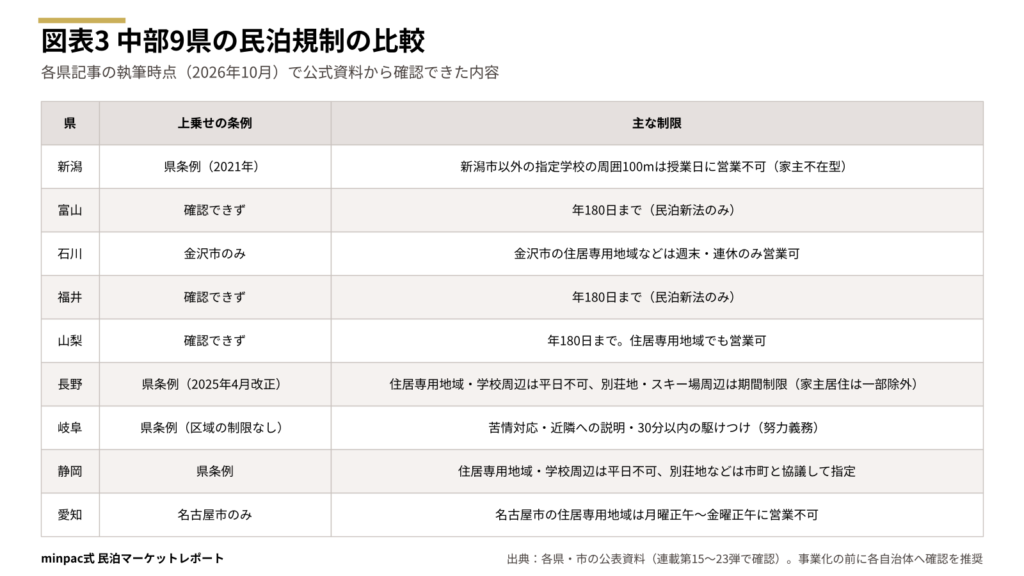
富山県・福井県・山梨県は、民泊新法(年180日まで)に上乗せする条例が確認できませんでした。山梨県は、住居専用地域でも営業できると案内しています。岐阜県は県の条例がありますが、区域や期間の制限はなく、苦情への対応や近隣への説明、管理業者の駆けつけ(おおむね30分以内)を求める内容です。
石川県と愛知県は、それぞれ金沢市と名古屋市だけが条例を持っています。金沢市は住居専用地域などで週末・連休のみ、名古屋市は住居専用地域で月曜正午から金曜正午まで営業できません。県内のほかの市町村には、上乗せの制限は確認できませんでした。
新潟県は、新潟市以外の指定された学校の周囲100mで、授業がある日の営業を制限しています。対象は家主不在型に限られ、影響は比較的小さいと考えられます。
制限が最も細かいのは長野県と静岡県です。長野県は、住居専用地域や学校の周囲で平日の営業を禁じたうえで、別荘地や冬のスキー場周辺など、市町村が申し出た区域に期間の制限をかけています(2025年4月改正)。ただし、住居専用地域や別荘地などの制限は、家主居住型や管理者常駐型なら外れます。静岡県も、住居専用地域と学校の周囲で平日の営業を禁じ、別荘地などは市町と協議して区域と期間を指定しています。
工務店・不動産会社の目線では、次の2点が実務の分かれ目です。
- 長野県・静岡県と、金沢市・名古屋市では、候補物件の用途地域と周囲の施設を最初に確認する。長野県では、家主居住型にして制限を外す設計も選択肢になる
- 平日の営業が制限される立地では、日数の上限がない簡易宿所(旅館業の許可)を検討する。用途地域・建築基準法・消防設備の確認が必要になるため、設計段階からの関与が工務店の強みになる
規制の面から見ると、富山・福井・山梨・岐阜の4県が最も参入しやすく、長野・静岡の2県が最も慎重な確認を要する県です。ただし、規制が緩いことと稼げることは別の話で、収益は需要と運営で決まります。
なお長野県では、2026年6月から宿泊税(1人1泊300円、当面は200円)が始まり、民泊も対象です。松本市・軽井沢町・白馬村などは独自の課税もあります。
規制は2026年10月の各県記事の執筆時点の情報です。事業化の前に、各自治体へ確認することを推奨します。
■ minpac式 3行要約
- 富山・福井・山梨は上乗せ条例なし、岐阜は区域の制限なし
- 長野・静岡は県条例で住居専用地域の平日営業を制限
- 金沢市・名古屋市は市の条例で住宅地の営業を制限
第3章 中部9県の宿泊需要の構造
中部9県の宿泊需要は、コロナ前を上回っています。ただし、伸びは全国より緩やかで、県による差も大きくなっています。
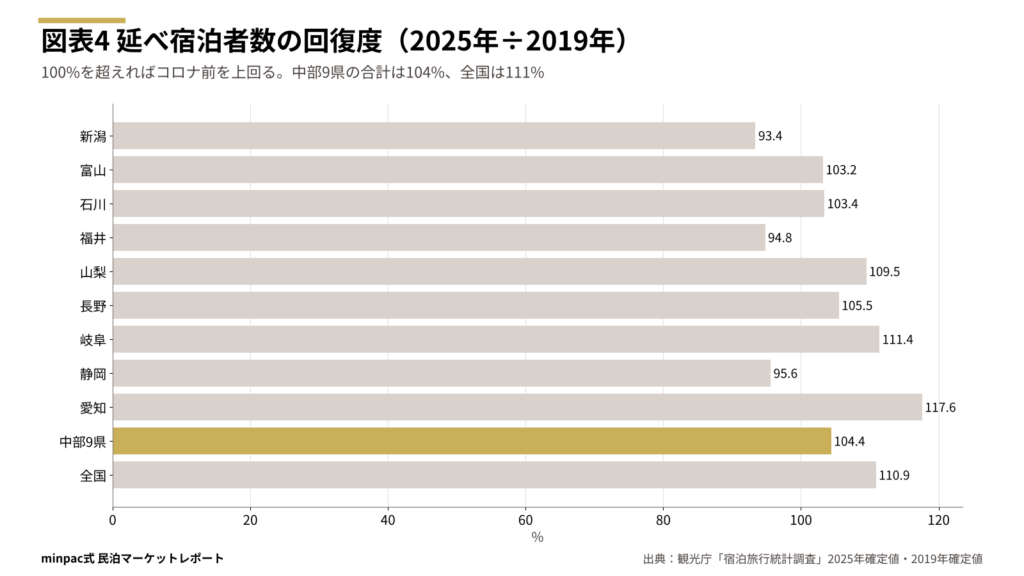
2025年の延べ宿泊者数を2019年と比べると、中部9県の合計は104%で、全国(111%)を下回ります。愛知県(118%)、岐阜県(111%)、山梨県(110%)は全国並みかそれ以上に伸びた一方、新潟県(93%)、福井県(95%)、静岡県(96%)はまだ2019年の水準に戻っていません。
3つの地域で見ると、甲信(107%)と東海(106%)はコロナ前を上回り、北陸(98%)はわずかに下回っています。
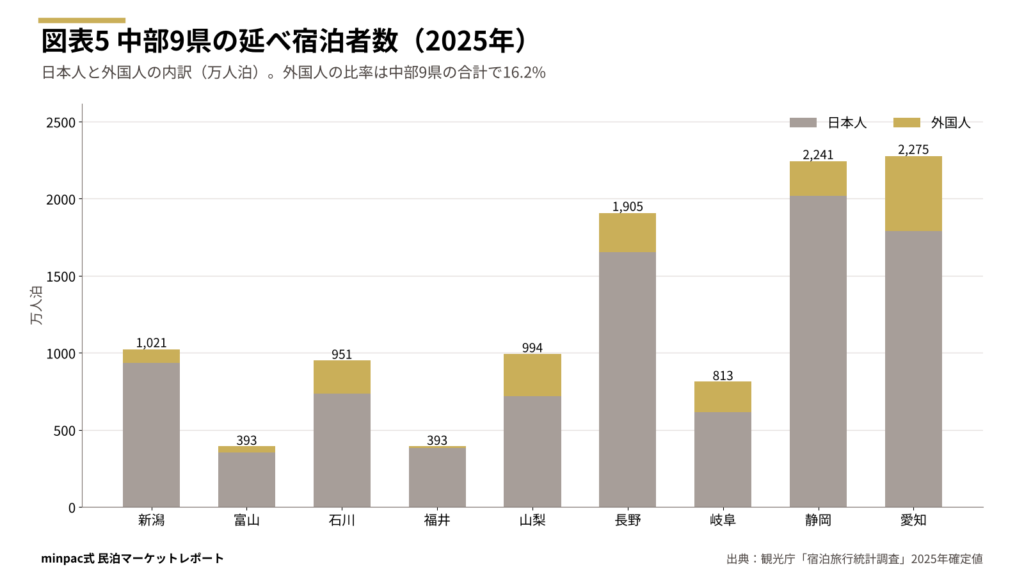
外国人の延べ宿泊者数は、9県合計で2019年の1,334万人泊から2025年に1,784万人泊へ1.34倍になりました。全国の伸び(1.56倍)を下回ります。県別では石川県(2.18倍)と新潟県(1.77倍)が大きく伸び、静岡県は0.89倍と2019年を下回っています。
全国の外国人宿泊者のうち、中部9県に泊まるのは9.9%です。宿泊者全体の比率(16.6%)より低く、中部の宿泊需要は日本人客が中心です。なお、山梨県と愛知県の記事では、2026年に入って外国人の宿泊が約2割減ったことを指摘しました。外国人だけに頼る事業計画は危険です。
月別に見ると、地域ごとに需要の山の形が違います。
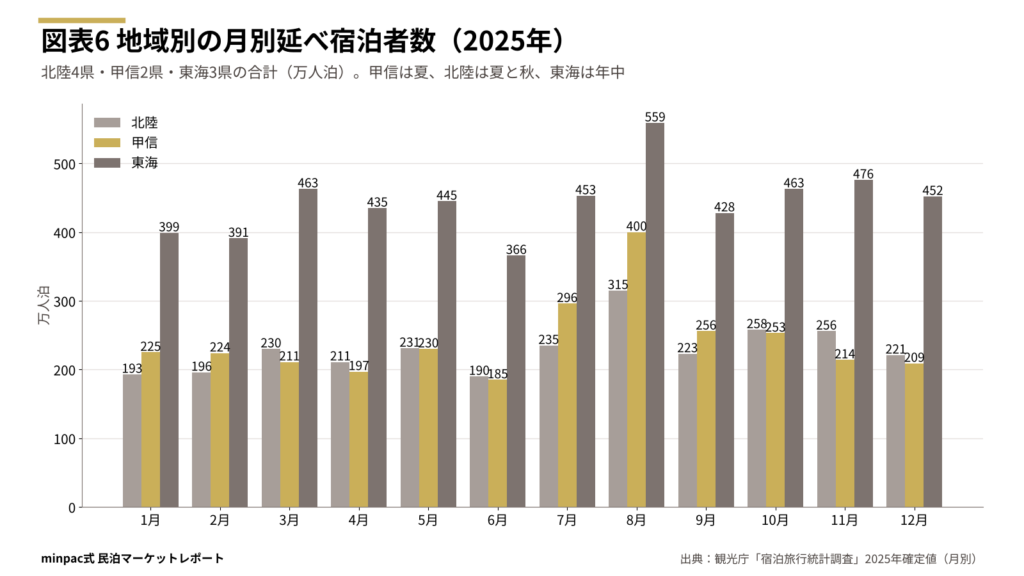
甲信は、8月(400万人泊)が6月(185万人泊)の2倍以上あり、夏に需要が集中します。軽井沢・八ヶ岳・富士五湖などの高原や山の避暑需要です。冬もスキーで200万人泊台を保ちます。
北陸は、8月(315万人泊)と10〜11月(250万人泊台)に山があり、6月(190万人泊)が谷です。新潟県のように、冬のスキーで外国人が集まる県もあります。
東海は、最も多い8月(559万人泊)と少ない6月(366万人泊)の差が小さく、年間を通じて需要があります。名古屋の都市と出張の需要が支えています。
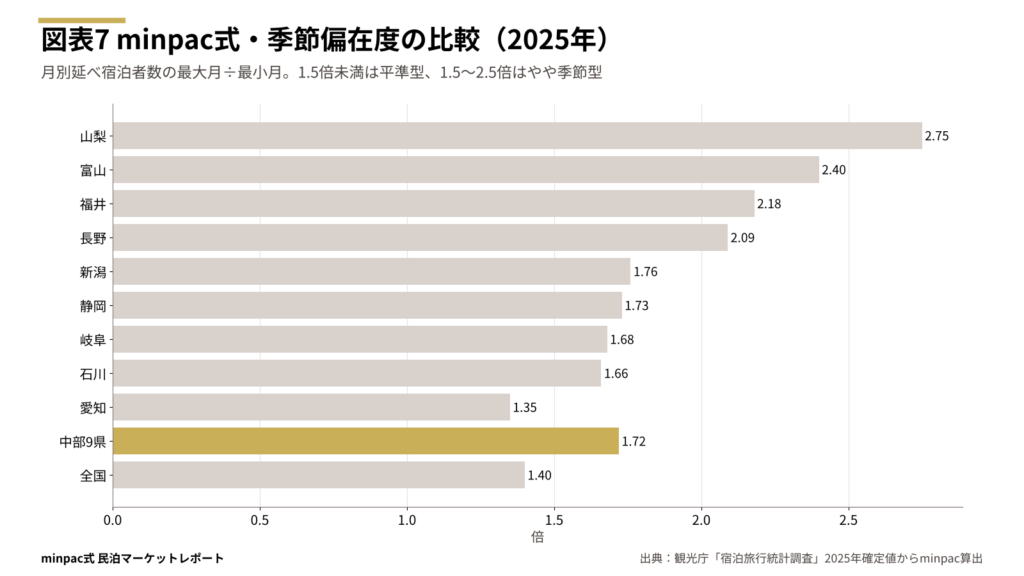
最大月を最小月で割ったminpac式・季節偏在度は、9県合計で1.72倍です。全国の1.40倍より季節の差が大きく、愛知県(1.35倍)を除く8県が「やや季節型」(1.5〜2.5倍)に入ります。山梨県(2.75倍)は「季節集中型」の目安(2.5倍以上)を超えており、富山県(2.40倍)、福井県(2.18倍)、長野県(2.09倍)も季節の差が大きい県です。
民泊で考えると、季節の山がはっきりしている県ほど、山の時期に営業日と単価を集中させる組み立てが必要です。
■ minpac式 3行要約
- 中部9県の宿泊は2019年の104%。全国(111%)よりは緩やか
- 甲信は夏、北陸は夏と秋、東海は年中と、山の形が違う
- 季節偏在度は愛知を除く8県で1.5倍超。山梨は2.75倍
第4章 中部9県の民泊の供給と稼働の実態
中部の民泊は全国と同じペースで増えていますが、需要に比べた供給はまだ少なく、競争は全国より緩やかです。
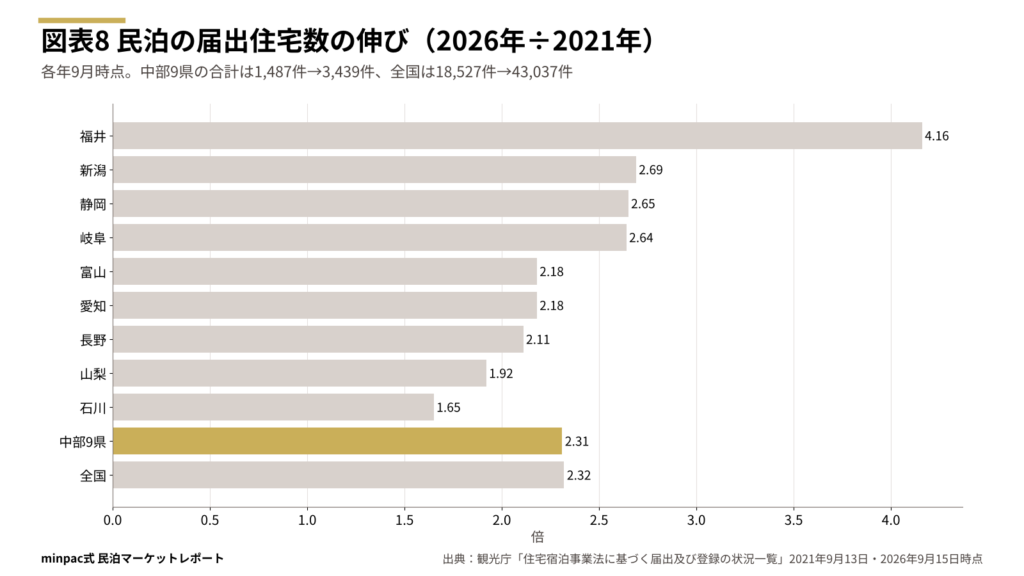
9県の届出住宅数は、2021年9月の1,487件から2026年9月の3,439件へ2.31倍になりました。全国の伸び(2.32倍)とほぼ同じで、全国に占める割合は2021年も2026年も8.0%です。
県別では、福井県が19件から79件へ4.16倍と最も伸びました。新潟県(2.69倍)、静岡県(2.65倍)、岐阜県(2.64倍)が続きます。石川県は1.65倍と、9県で最も伸びが小さい県です。
一方で、やめる事業者も一定数います。県が受け付けた届出(保健所を持つ市が受け付けた分を除く)のうち、事業を廃止した件数の割合は、富山県(11%)や福井県(13%)が低い一方、山梨県(27%)、長野県(24%)、石川県(24%)、新潟県(22%)は2割を超えます。民泊が集中した観光地では、稼働が伸びずに撤退する例も少なくないと読めます。
次に、宿泊需要に対して小さな宿がどれだけあるかを示すminpac式・供給圧力を比べます。
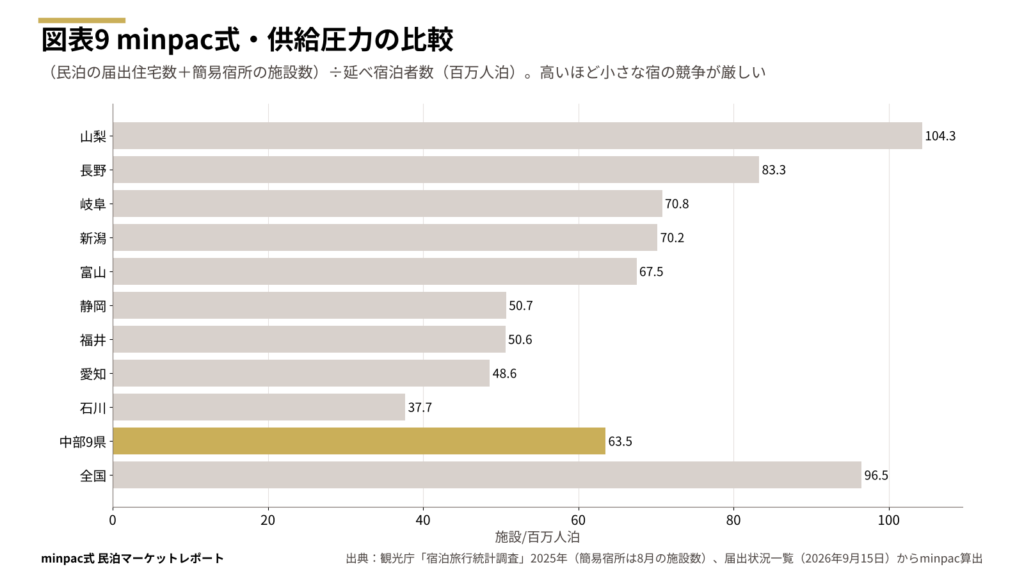
供給圧力は、民泊の届出住宅数と簡易宿所の施設数の合計を、延べ宿泊者数(百万人泊)で割った値です。9県合計は63.5で、全国の96.5の3分の2ほどです。宿泊需要に比べて小さな宿が少なく、競争は全国より緩いと読めます。
ただし山梨県は104.3と全国を上回り、長野県(83.3)も高めです。山梨県は富士五湖周辺と北杜市に民泊が集中し、長野県は簡易宿所が1,390施設と多い県です。反対に石川県(37.7)、愛知県(48.6)、福井県(50.6)、静岡県(50.7)は、需要に比べて小さな宿が少ない県です。
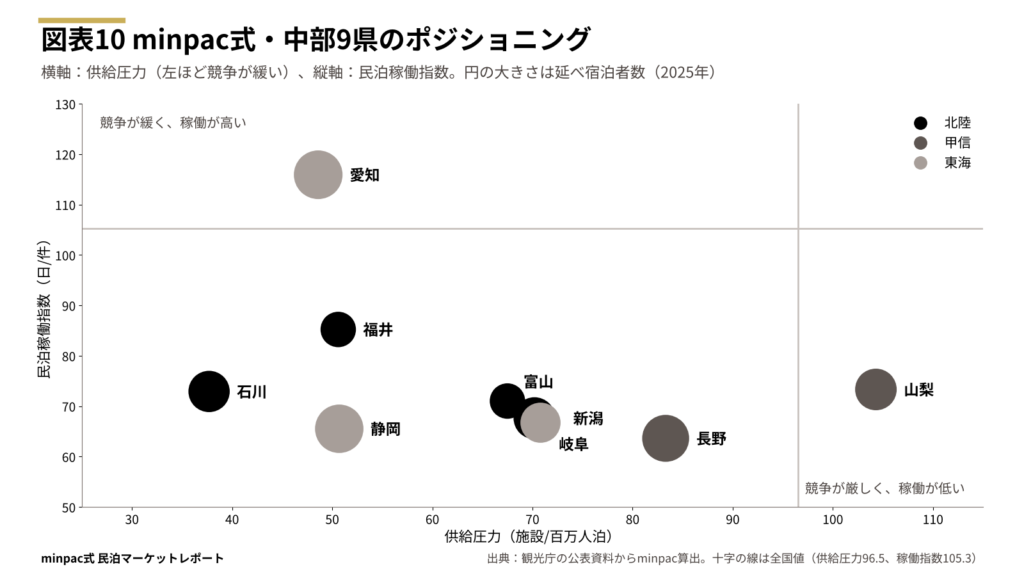
供給圧力(横軸)と民泊稼働指数(縦軸)で9県を並べると、愛知県だけが「競争が緩く、稼働も高い」位置にあります。愛知県は簡易宿所の客室稼働率も38.2%と全国5位です。民泊の宿泊者に占める日本人の割合は48.8%で、9県で唯一、外国人が半分を超えます。
福井県と石川県も競争は緩く、稼働は全国平均を下回るものの、ほかの県より高めです。一方、山梨県と長野県は、競争が比較的厳しいわりに稼働が伸びていない位置にあります。
■ minpac式 3行要約
- 中部の民泊は5年で2.31倍。全国の民泊の8.0%で変わらず
- 供給圧力は9県合計63.5で、全国96.5より競争が緩い
- 愛知は競争が緩く稼働も高い唯一の県。山梨・長野は競争が厚い
第5章 minpac式・中部エリア参入ランキング
ここからは、県の枠を外して「中部で参入するならどのエリアか」を考えます。連載第15〜23弾では、9県を合わせて44のエリアをminpac式エリア参入スコアで採点しました。需要・季節・規制・競合・物件の5項目を5点満点で採点し、100点に換算したものです。採点の基準は全県共通です。
その44エリアを1つの表に並べたのが図表11です。同じ点数の場合は、①需要の点が高い順、②その県の民泊稼働指数が高い順に並べました。
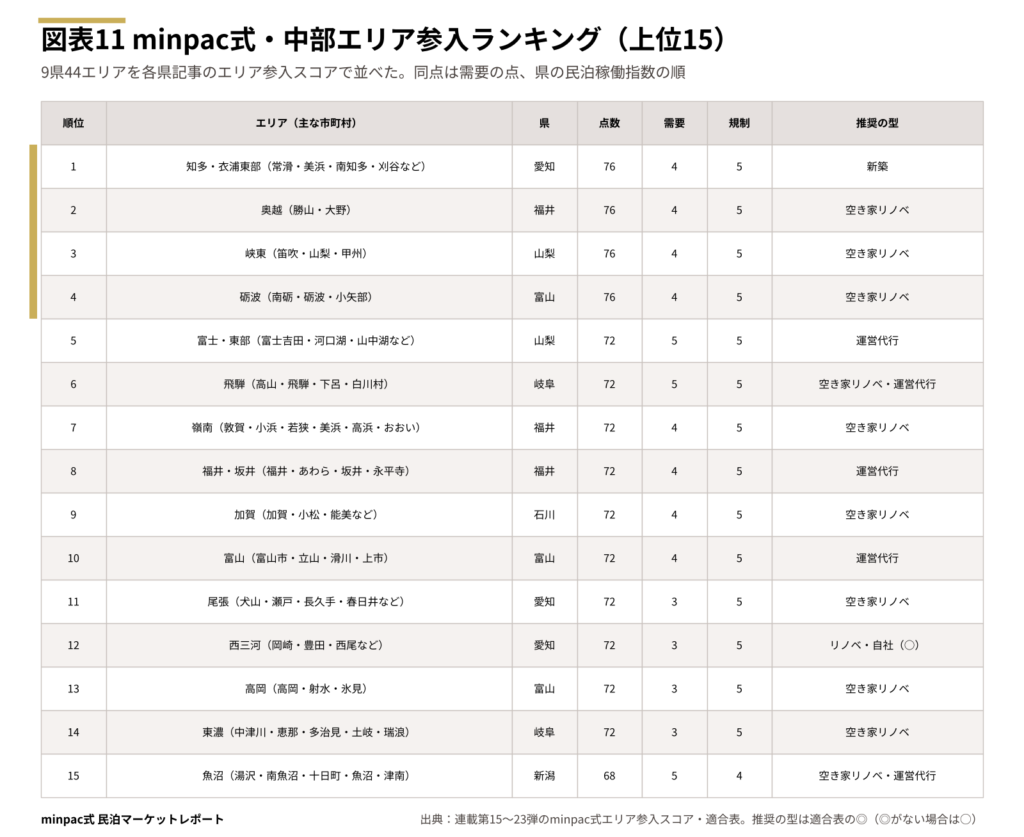
44エリアの内訳は、Bランク(65〜79点)が26、Cランク(50〜64点)が18です。80点以上のAランクは、中部にはありませんでした。中部の各県は季節の点がすべて3点(エリア別のデータがないため県の値で採点)で、満点のエリアがないことが点数を押し下げています。
注意点が1つあります。エリア参入スコアの「需要」は、その県の中での相対評価です。福井県で需要4点のエリアと、愛知県で需要4点のエリアは、宿泊者数の規模が違います。そこで、県をまたいで需要の大きさを比べるために、観光庁が市町村別に公表している延べ宿泊者数を並べました。
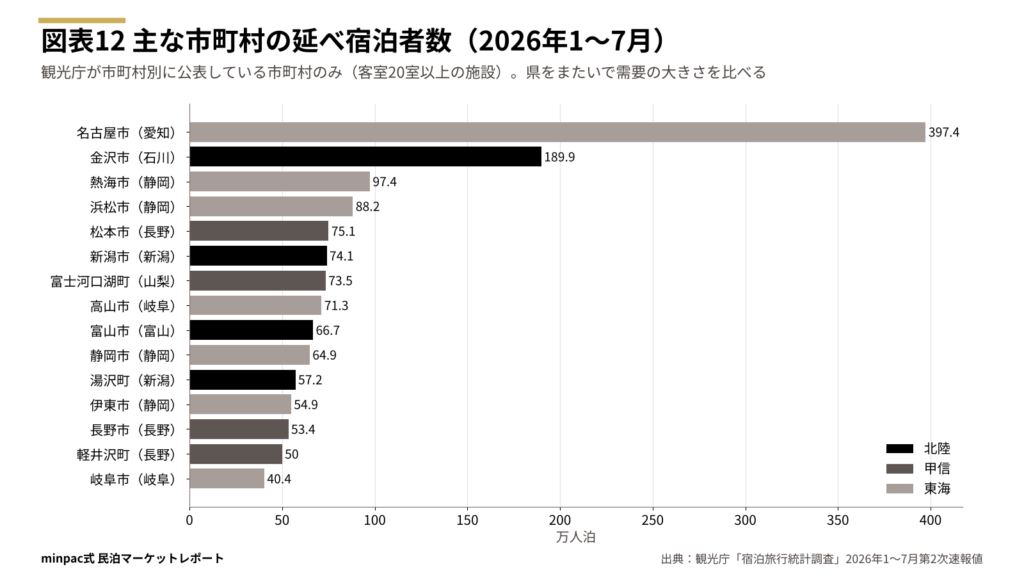
名古屋市が397.4万人泊と突出し、金沢市(189.9万人泊)、熱海市(97.4万人泊)、浜松市(88.2万人泊)、松本市(75.1万人泊)が続きます。富士河口湖町(73.5万人泊)、高山市(71.3万人泊)、湯沢町(57.2万人泊)、軽井沢町(50.0万人泊)など、町でも県庁所在地並みの宿泊需要を持つ観光地が多いのが中部の特徴です。
1位 知多・衣浦東部(愛知):76点・Bランク
常滑・美浜・南知多・刈谷などを含み、中部国際空港の前後泊、展示場(愛知県国際展示場)の出張、知多半島の海の需要が重なるエリアです。規制は5点、競合も4点と、名古屋市に民泊が集中する愛知県のなかで、まだ小さな宿の供給が少ないエリアです。愛知県の記事では、新築一棟貸しの最有力に挙げました。試算の中間ケースの手残りは300万円で、9県の推奨モデルで最も大きくなりました。
2位 奥越(福井):76点・Bランク
勝山・大野を含み、福井県立恐竜博物館を中心とする恐竜の需要と、越前大野の城下町・里山の需要があるエリアです。福井県は民泊がまだ79件と少なく、奥越の競合は4点です。北陸新幹線の福井延伸で、首都圏からの家族客にも近くなりました。古民家リノベの一棟貸しが向いています。
3位 峡東(山梨):76点・Bランク
笛吹・山梨・甲州を含み、石和温泉と、勝沼のワイナリー、桃・ぶどうの果樹園があるエリアです。民泊が集中する富士五湖周辺や北杜市と比べて競合が少なく、競合の点は4点です。山梨県の記事では、中古リノベ一棟貸しの最有力に挙げました。季節の差が大きい県なので、果物の収穫期(夏〜秋)に営業日を寄せる組み立てが向いています。
4位 砺波(富山):76点・Bランク
南砺・砺波・小矢部を含み、世界遺産の五箇山の合掌造り集落と、散居村の里山があるエリアです。富山県には上乗せの規制がなく、規制は5点、競合も4点です。古民家リノベの一棟貸しが最も向いています。富山県は冬の需要の落ち込みが大きいため、冬の稼働をどう埋めるかが収支を左右します。
5〜14位:72点の10エリア
72点には10エリアが並びます。需要が5点の富士・東部(山梨)と飛騨(岐阜)が上位です。いずれも外国人の需要が大きい一方、民泊が集中して競合は2点で、両県の記事では物件を持たずに入る運営代行を有力な型に挙げました。
嶺南(福井)、福井・坂井(福井)、加賀(石川)、富山(富山)は、需要が4点で、規制が5点のエリアです。北陸新幹線の沿線や温泉地で、加賀と嶺南はリノベ一棟貸し、福井・坂井と富山は運営代行が向いています。
尾張(愛知・犬山・瀬戸・長久手)、西三河(愛知)、高岡(富山)、東濃(岐阜・中津川・恵那)は、需要は3点ですが、規制と競合の点が高いエリアです。ジブリパークや城下町、中山道の宿場町など、物件そのものの魅力を出しやすい町が多く、リノベ一棟貸しで単価を上げる型が向いています。
雪国と大都市のエリアをどう考えるか
魚沼(新潟)と北信濃(長野)は需要が5点ですが、68点にとどまりました。スキーと温泉の需要は大きい一方、民泊が集まり始めており、長野県では規制も3点です。冬は全国並みの稼働が見込める一方、夏と秋の需要をどうつくるかが条件になります。
一方、名古屋市(60点)と金沢市(60点)はCランクです。需要は5点ですが、市の条例と競合の多さで規制・競合が2点になりました。両県の記事では、新たに民泊を持つより、運営代行や簡易宿所で関わる市場と位置づけました。伊豆(静岡・64点)や東信州(長野・軽井沢など・64点)も、需要は大きいものの、規制や競合を見ながら地点を選ぶ必要があるエリアです。
県別に見たエリアの分布
県ごとに見ると、富山県と福井県は4エリアすべてがBランクで、どのエリアにも参入の余地があります。岐阜県と愛知県も5エリア中4がBランクです。反対に、長野県と静岡県は6エリア中5がCランクでした。県の条例の制限が細かく、民泊の稼働も低いことが点数に表れています。
なお、エリアの評価は県の統計にもとづく傾向で、個別の地点の良し悪しを示すものではありません。候補地ごとの判断は、minpac式エリア診断で行います。
■ minpac式 3行要約
- 中部44エリアにAランクはなく、76点の4エリアが上位
- 上位は知多・奥越・峡東・砺波。規制が緩く、競合が少ない
- 名古屋・金沢は需要が大きいが、運営代行で関わる市場
第6章 参入の型別戦略と収支
9県の記事の結論を並べると、中部での参入の型は「空き家・中古住宅(古民家)のリノベ一棟貸し」が軸になります。
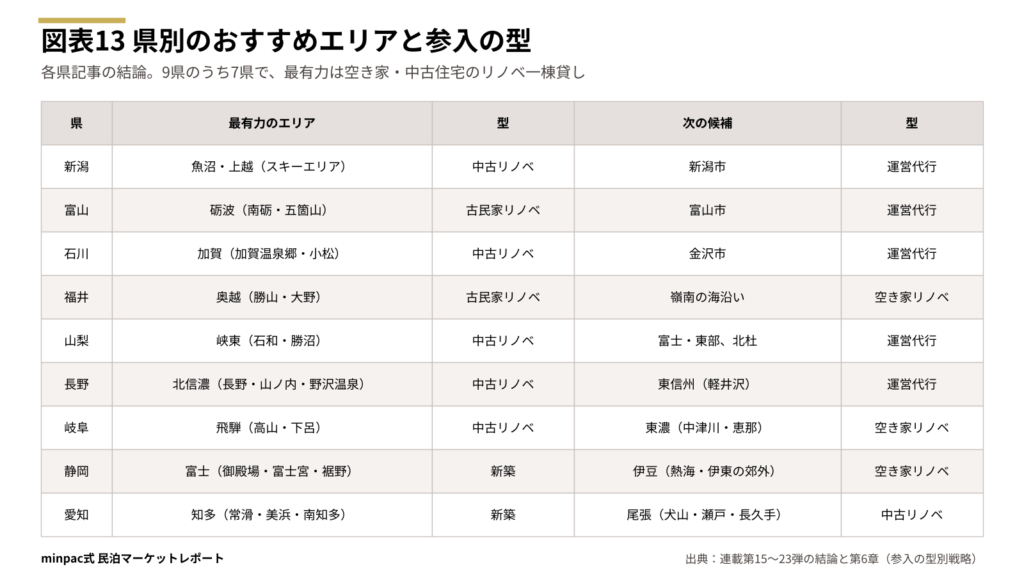
9県のうち7県で、最有力のエリアに空き家・中古住宅や古民家のリノベーションを挙げました。合掌造りや城下町、宿場町、温泉街など、物件そのものの魅力を出しやすい町が多いのが中部の特徴です。静岡県(富士)と愛知県(知多)は、需要が大きく、土地を手頃に取得できるエリアでの新築一棟貸しです。
次の候補には、県庁所在地クラスの都市と、民泊が集中した観光地での運営代行が多く並びました。新潟市・富山市・金沢市、富士・東部(山梨)、東信州(長野・軽井沢)は、新たに物件を持つより、すでにある民泊の清掃・管理を受託する市場として有望です。
4つの型について、中部での考え方を整理しておきます。
- 空き家・中古リノベ民泊:砺波・奥越・峡東・加賀・飛騨・東濃・尾張・魚沼・北信濃など。古民家や町並みの魅力を、改修の設計で単価に変える
- 新築民泊(企画・施工):知多(愛知)・富士(静岡)など、需要が年中あり、土地が手頃なエリアに限る
- 運営代行・管理:名古屋・金沢・新潟市・富山市と、富士五湖周辺・軽井沢・高山・郡上など民泊が集中した観光地
- 自社保有での運営:稼働の低い県ほど、代行手数料を抑えられる自社運営の効果が大きい。長野県では、家主居住型にして規制の制限を外す選択肢もある
各県の記事で試算した、推奨モデルの収支(民泊新法・運営代行に委託)を並べたのが図表14です。
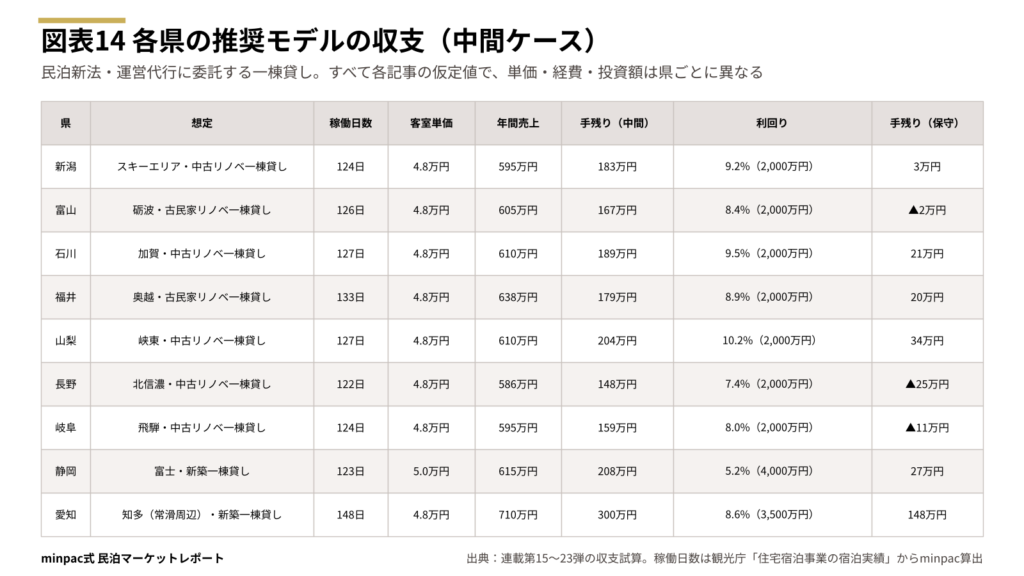
中間ケース(稼働指数と180日の中間)の年間の手残りは、愛知県(知多・新築)の300万円、静岡県(富士・新築)の208万円、山梨県(峡東)の204万円が上位です。利回りでは、山梨県(10.2%)、石川県(9.5%)、新潟県(9.2%)が高くなりました。新築を想定した静岡県と愛知県は、投資額が大きいため利回りは5〜9%です。
保守ケース(県の稼働指数の実績どおり)では、9県のうち6県で手残りが黒字になりました。赤字になるのは、長野県(▲25万円)、岐阜県(▲11万円)、富山県(▲2万円)です。東北6県では保守ケースで5県が赤字、関東7都県では2都県が赤字でした。中部はその中間にあたります。
ただし、客室単価・経費・投資額は県ごとの仮定値です。数字の大小より、「どの型なら保守ケースでも赤字にならないか」という視点で見てください。
収支を成り立たせるために、中部で共通して効く打ち手は次の3つです。
- 季節の山に営業日を寄せる:9県合計の月別宿泊者数では、7〜11月の5か月で年間の約46%を占める。甲信は夏、北陸は夏と秋、雪国は冬の山に180日を配分する
- 運営の一部を自社で担う:清掃や駆けつけを自社の拠点から行い、運営代行の手数料(売上の20%)を減らす
- 冬の設備に投資する:雪国では暖房・除雪・凍結対策が年130〜140万円の固定費になる。改修の段階で断熱と暖房設備に投資するかどうかが、冬の稼働とランニングコストの両方に効く
■ minpac式 3行要約
- 9県中7県で、最有力の型は空き家・古民家リノベの一棟貸し
- 中間ケースの手残りは愛知300万円、静岡208万円、山梨204万円が上位
- 保守ケースでも6県で黒字。長野・岐阜・富山は赤字
第7章 中部共通の論点とリスク
9県の記事で共通して挙がった論点を4つにまとめます。
雪と冬の運営コスト
新潟・富山・石川・福井・長野・岐阜の山間部では、冬の暖房費・除雪・水道管の凍結対策が収支を左右します。雪国の県の試算では、光熱費(暖房・除雪を含む)・消耗品・税・保険で年130〜140万円を見込み、雪の少ない県(100万円前後)より多くなりました。一方、新潟県の魚沼や長野県の北信濃のように、冬こそ外国人のスキー客で稼げるエリアもあります。「冬が谷の県」と「冬が山の県」で、設備投資の考え方は逆になります。
外国人需要の変動
山梨県と愛知県では、2026年に入って外国人の宿泊が約2割減りました。山梨県では中国からの宿泊が前年の約4割にとどまっています。外国人の比率が高い山梨・岐阜・石川・愛知では、国内の家族やグループにも選ばれる物件と価格の設計が、事業の安定につながります。
県条例と宿泊税の確認
長野県と静岡県は、県の条例で住居専用地域や別荘地などの営業を細かく制限しています。長野県では、2026年6月から宿泊税も始まりました。物件を仕入れる前に、用途地域、周囲の施設、別荘地などの指定区域、宿泊税の扱いを確認する手順を社内で決めておくと、手戻りを防げます。
清掃・駆けつけ人材の確保
岐阜県の条例は、苦情からおおむね30分以内の駆けつけを努力義務としています。山間部の古民家や温泉地では、近くに運営代行の会社がないことも考えられます。自社の拠点から運営できる範囲で物件を選ぶことが、収支と近隣関係の両方を守る基本です。
■ minpac式 3行要約
- 雪国は冬が谷の県と山の県で、設備投資の考え方が逆になる
- 外国人の宿泊は山梨・愛知で約2割減。国内客にも選ばれる設計を
- 長野・静岡は県条例、長野は宿泊税も事前に確認する
次の一歩:候補地をminpac式で診断する
本記事は、中部9県と44エリアの傾向を示したものです。同じエリアでも、観光地や駅からの距離、用途地域、県や市の条例、周辺の宿の数によって、収益は大きく変わります。
候補地や保有物件がある場合は、「minpac式エリア診断」で、需要・回遊性・競合・規制を地点単位で診断します。工務店・不動産会社の新規事業として民泊を検討される際の判断材料としてご活用ください。
各県の詳しい分析は、連載第15弾(新潟県)〜第23弾(愛知県)の記事をご覧ください。
出典
- 観光庁「宿泊旅行統計調査」2025年確定値(2026年7月6日公表)、2019年確定値、2026年1〜7月第2次速報値:https://www.mlit.go.jp/kankocho/tokei_hakusyo/shukuhakutokei.html
- 観光庁「住宅宿泊事業の宿泊実績について」2025年8月〜2026年7月分(2025年11月28日〜2026年9月30日に順次公表)、「住宅宿泊事業法に基づく届出及び登録の状況一覧」2021年9月13日・2026年9月15日時点:https://www.mlit.go.jp/kankocho/minpaku/business/host/construction_situation.html
- 連載「47都道府県 民泊マーケットレポート」第15弾 新潟県〜第23弾 愛知県(規制・エリア参入スコア・適合表・収支試算。各記事に一次資料の出典を記載)
(観光庁の資料は2026年11月8日に内容を確認)
免責事項
統計は各機関の公表値です。minpac式の各指標は、公表値から算出した値です。エリア参入スコアと収支試算は各県記事の執筆時点のもので、収支は仮定に基づく試算であり、実際の収益を保証するものではありません。規制は執筆時点の情報です。事業化の前に、各自治体や専門家へ確認することを推奨します。
県ごとの詳しい分析も公開しています。
第15弾 新潟県
魚沼・上越のスキーエリアでの中古リノベ一棟貸しと、新潟市を中心とした運営代行が有望と考えられます。一方、民泊1件あたりの稼働は冬以外に大きく落ち込み、夏と秋の需要を自分でつくる企画が参入の条件になります。
第16弾 富山県
砺波地域(南砺・五箇山周辺)での古民家リノベ一棟貸しと、富山市での運営代行が有望と考えられます。一方、宿泊需要は全国38位と小さく、冬に大きく落ち込むため、「冬の谷をどう埋めるか」が収支を決める条件になります。
第17弾 石川県
加賀地域(加賀温泉郷・小松周辺)での中古リノベ一棟貸しと、金沢市での運営代行が有望と考えられます。金沢市は住居専用地域などで民泊を週末しか営業できないため、金沢で物件を持つなら簡易宿所の許可を前提に検討する必要があります。
第18弾 福井県
奥越(勝山・大野)での古民家リノベ一棟貸しと、嶺南の海沿いでの空き家リノベが有望と考えられます。一方、宿泊需要は全国37位と小さく、外国人もほとんど来ていないため、国内の家族やグループに「泊まる理由」を売れる物件だけが平均を超えて稼げる市場です。
第19弾 山梨県
峡東(笛吹・山梨・甲州)での中古リノベ一棟貸しが最も有望と考えられ、富士・東部と北杜では運営代行が現実的です。一方、2026年は外国人の宿泊が約2割減っており、外国人だけに頼る事業計画は危険です。
第20弾 長野県
北信濃(長野・山ノ内・野沢温泉など)での中古リノベ一棟貸しと、軽井沢を中心とした東信州での運営代行が有望と考えられます。一方、県の条例が営業を細かく制限しており、民泊1件あたりの稼働は中部9県で最も低い水準です。
第21弾 岐阜県
飛騨での中古リノベ一棟貸しと、民泊がまだ少ない東濃(中津川・恵那)での空き家リノベが有望と考えられます。高山市と郡上市には民泊が集まっており、飛騨と郡上では運営代行も有力な選択肢です。
第22弾 静岡県
富士エリア(御殿場・富士宮・裾野など)での新築一棟貸しと、伊豆の熱海・伊東の中心部を外した空き家リノベが有望と考えられます。一方、県の条例で住居専用地域は平日に営業できず、民泊1件あたりの稼働は全国平均の約6割です。
第23弾 愛知県
民泊の稼働が全国3位の愛知県では、知多(常滑・美浜・南知多など)での新築一棟貸しと、尾張(犬山・瀬戸・長久手など)での中古リノベが有望と考えられます。名古屋市は、物件を持たずに入る運営代行が現実的です。